Lumentum:產能告急,“全能賣水人” 還有什麼看家絕活?


在《從光互聯老炮到 “全能賣水人”,Lumentum 憑什麼?》中,海豚君拆解了 Lumentum 最核心的兩塊光器件業務:EML 卡位可插拔光模塊的利潤基本盤,高功率分離式激光器 UHP CW 押注的是 CPO/NPO 下一代架構的增量。$Lumentum控股(LITE.US)
兩條線的底層邏輯殊途同歸——高端激光器芯片的供需極度錯配下,擁有自建產能的頭部廠商開始同時享受漲價、長單與毛利率上行。
但無論 EML 還是 CW,都要從同一片磷化銦晶圓裏"切"出來。而磷化銦長晶慢、沒有代工廠、新建產能要兩三年才能爬坡,這也決定了 Lumentum 的成長遲早會撞上晶圓產能的天花板。那麼 Lumentum 手裏還有沒有別的牌?
我們在本篇繼續探討,聚焦兩個問題:
- Scale-across 爲什麼讓傳統的電信器件業務"老樹開新花"?
2、Lumentum 爲什麼要涉足低毛利的模塊業務?
一、其他電信器件&工業業務:新場景 Scale-across“老樹開新花”
Lumentum 的電信業務在過去幾年是典型的存量生意——需求方是全球運營商,資本開支節奏平緩、隨週期波動,增長靠現有網絡的擴容。而這輪 AI 打破了這個敘事,原因很簡單——電不夠用了。
要知道,單個數據中心園區能拿到的供電容量是有上限的。當訓練集羣的規模超過一個園區所能承載的功率,訓練任務就必須跨園區分佈——幾十到幾百公里外的另一座數據中心,要和本地機房像同一臺機器一樣協同工作,這條鏈路就是 Scale-across。
距離一拉長,數據中心內部光互聯技術失效:
機房內部(Scale-up&Scale-out)普遍採用強度調製直接檢測(IM-DD):依靠光信號強弱承載數據,接收端用光電二極管直接檢測光強、轉換成電信號。這套方案成本低、功耗小,但短板在於接收時僅採集光的強度,光的相位信息(特定位置、時刻,光波處於波峯、波谷等點位信息)會在光電轉換時直接丟失。
短距離場景下影響有限(可以通過 DSP 在電域修復),但長距離光纖傳輸會產生色散,不同波長光信號傳輸速度不一致,光脈衝逐漸展寬最後導致信號互相干擾。
因此跨園區、長距離互聯必須採用相干光通信方案,利用光的相位、偏振維度承載編碼信息,接收端引入本振光與信號光混頻,解調還原完整的幅度、相位信息,再由相干 DSP 完成色散、非線性損傷補償與信號糾錯。
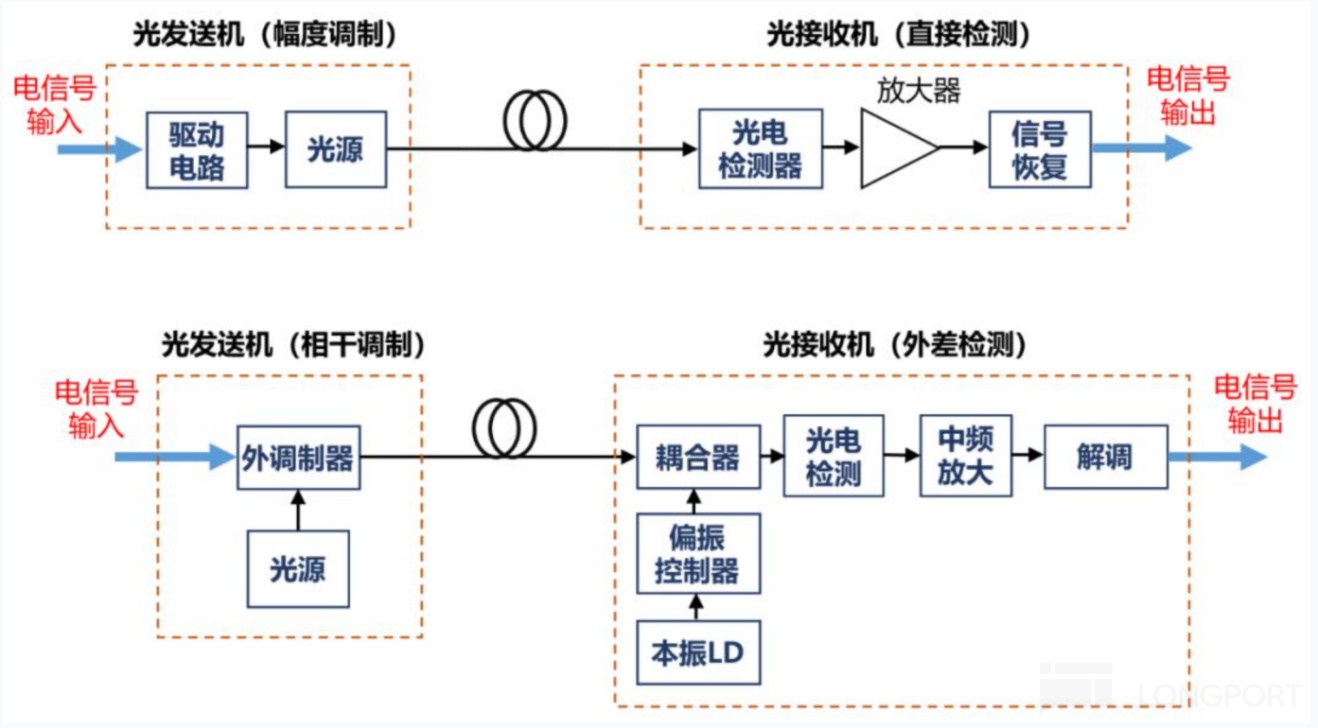
(備註:上圖爲 IM-DD,光源直接調製;下圖爲相干光通信,接收端增加一束本振光,和收到的信號光混頻後再把幅度 + 相位提取出來)
不過相干方案大幅提升了鏈路複雜度:系統需要超窄線寬的可調激光器、高精度相干調製器、雙偏振接收機,並且每隔數十公里就要配置光放大器(EDFA),彌補光纖傳輸的光功率衰減。
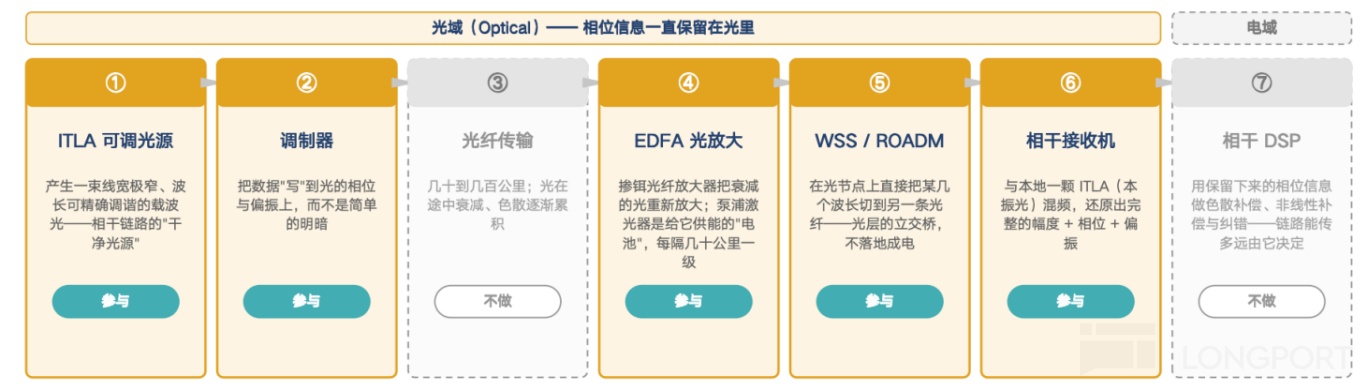
對 Lumentum 而言,其在相干光子領域積累的電信長途與城域網光學器件、傳輸工程能力,可複用至 AI 數據中心跨園區互聯(Scale-across/DCI)場景。
下面,我們具體看下 Lumentum 在相干光連接中最具代表性的兩個器件:
1、可調激光器(ITLA)—— 產生相干鏈路的"乾淨光源"
ITLA(集成可調激光組件)是相干模塊裏的光源,作用只有一個:持續輸出一束"乾淨"的連續光。一隻 ZR 相干模塊裏通常只裝一顆 ITLA,這束光一分爲二,一路調製後發出去承載數據,另一路留在本地,作爲接收端解調用的參考光(本振光)。所以光源質量一旦出問題,發送和接收會同時受影響。
所謂 “乾淨”,指的是需要同時滿足三個條件:
a.線寬極窄:光的顏色有波長決定,一束光打出來,顏色再單一,也會圍繞中心波長攤開一些稍長或稍短的波動,這個攤開的範圍就是線寬。
所謂線寬極窄,就是攜帶信息的相位能長時間保持規律。由於用相位來傳數據,如果光源自己的相位都在亂晃,接收端就分不清哪些變化是數據、哪些是噪聲。
b.波長能精確調到 C 波段(1310/1550nm 通信波段,這段波長在光纖裏損害最小)的任意信道。
c.光源質量長期穩定
與 EML 激光器不同(EML 每迭代一代速率,都需要重新設計調製區,還要攻克二次外延對接等芯片製造層面的難題),ITLA 的難點不在芯片本身,芯片架構無需跟隨傳輸速率升級而重新設計。歷經二十餘年迭代,ITLA 的芯片與諧振腔設計已經相對成熟。
量產的核心難點落在芯片後段的微封裝與全波長校準,這也是決定 ITLA 能否輸出相干通信所需"乾淨"光源的關鍵。
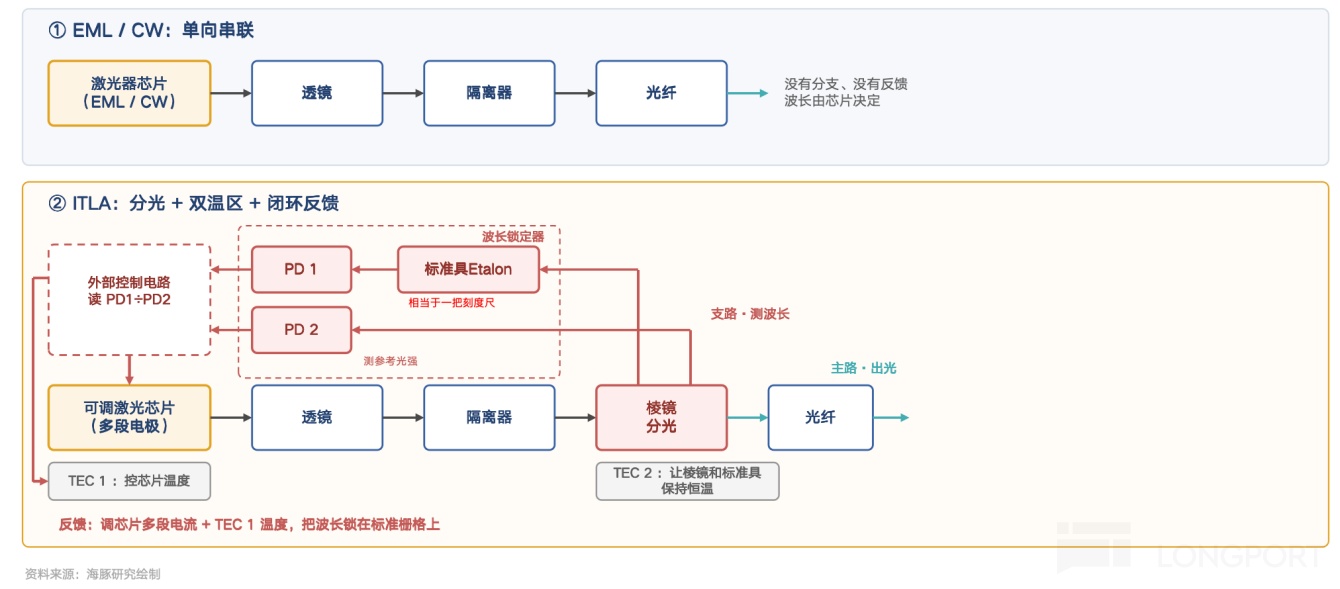
a、微封裝:我們上文介紹的 EML 和 CW 的光路本質上是一條直路——芯片出光,經過透鏡、隔離器耦合進光纖,波長由芯片本身決定,出廠即固定,光學元件之間是一對一的串聯關係。
從下圖可以看到,ITLA 則多了一套"自我糾偏"的閉環:芯片出光後要分出一小部分送進波長鎖定器,實時比對當前波長和標準柵格的偏差,再反饋回去調整芯片的驅動電流。
這樣,ITLA 這個部件的封裝,不只是保護芯片,把光信號接出來。更重要的是,沒有高集成的情況下,這裏面的透鏡、隔離器、棱鏡、標準具等等每一個分立光學器件,位置和角度封時必須放準、粘牢、密封、控溫、接電、接光。
ITLA 新增的這條反饋光路,帶來了一組需要微米級光學對準的元器件,且該光路在溫度波動、器件長期老化場景下,對準狀態不能發生偏移,大幅提升了封裝難度。
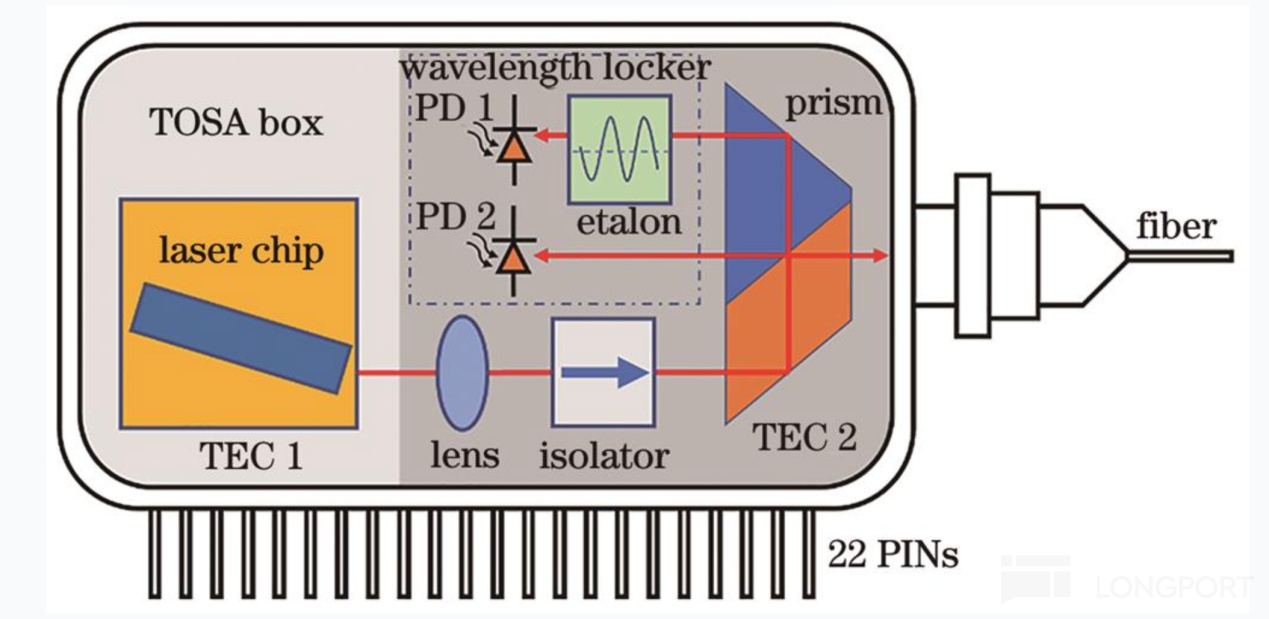
來源:光學學報(ITLA 原理圖)
b、全波長校準:根據上文分析,由於 EML 與 CW 激光器僅工作在單一固定波長,因此校準邏輯相對簡單:只需在目標溫度下標定驅動電流、輸出功率、消光比等單點參數,完成校準即可。
而由於相干傳輸採用密集波分複用(DWDM)技術:單根光纖內可同時傳輸數十路信號,每一路信號使用獨立波長,各路波長以極窄間隔相互區分,因此 ITLA 必須能在整個 C 波段內,在數十個、最多近百個信道之間按指令切換。
而要讓芯片穩定輸出某一個信道的波長,需要同時設定好反射段和相位段的調諧量(注入電流或加熱功率)、增益段的電流,以及芯片溫度等多個控制量,且這幾個變量互相牽連,與輸出波長之間也不是簡單的線性關係,沒法用一張通用的表格套用到所有芯片上。
因此每一顆 ITLA 出廠前都要單獨完成全參數標定——即在全工作溫度區間內,遍歷掃描各類控制量的組合,記錄每組參數對應的輸出波長與光功率,生成一張多維的 “控制參數 — 波長” 映射表並寫入器件存儲。這張映射表的標定精度,直接決定了波長信道切換能否一次鎖定。標定精度不足則會導致信道切換時會出現波長偏移,嚴重時引發信道串擾。
不過綜合來看,ITLA 的兩道工藝卡點——微封裝與全波長校準——難在製造與測試環節的工程積累,而非芯片設計或材料層面的難題。差距更多體現在良率、長期穩定性和校準模型的精度上,而這些理論上可隨出貨規模持續迭代。
因此,這一賽道玩家相對較多:海外包括 Lumentum、Coherent、住友電工、富士通;國內華爲體系、光迅科技均實現了 ITLA 自研,產品主要供給國內運營商網絡。
對於 Lumentum,從競爭壁壘的角度而言,其核心優勢在於,海外設備商供應鏈中長期穩定的准入資質(國內廠商的可靠性數據大多在國內現網積累,海外供應鏈體系對此認可度有限)。但但隨着相干可插拔模塊滲透率持續提升,疊加國內廠商逐步推進海外認證,海豚君判斷,Lumentum 這一供應鏈准入優勢會逐步弱化。
2、泵浦激光器——爲 EDFA 光放大器注入能量的 “激勵光源”
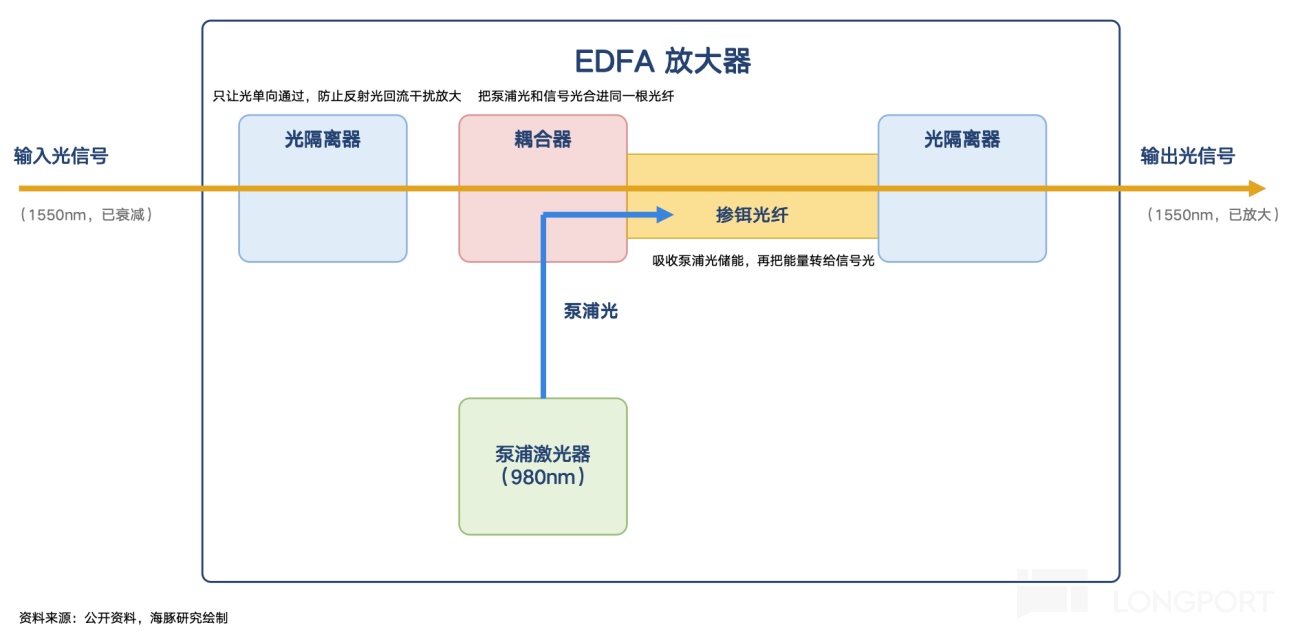
相干信號在光纖傳輸過程中會持續衰減。如果把它比作一輛跑長途的車,越跑油越少,就需要加油站和供油車。
這時 EDFA(摻鉺光纖放大器,一種摻了少量鉺元素的特殊光纖)就是加油站;而泵浦激光器就是供油車,泵浦光把光打進這段光纖,鉺原子吸收,鉺原子相當於被"加油了"。
這樣,當承載數據的 C 波段信號光經過,充滿能量的鉺原子會被它"觸發",釋放出和信號光一模一樣的光,信號就被放大了。
可以看出來,980 泵浦激光器是能量光源,它不承載數據,對顏色純度要求不大,但關鍵是功率大,因放大器能輸出多強的信號,取決於餵給它了多少能量。
激光器要發光,就要電子從高能級躍遷回落至低能級,釋放光子,這個能級差越大,釋放的能量越大。
而這個能量級差,其實取決於半導體材料:激光器的有源發光層,是在襯底上通過外延工藝逐層生長出來的;襯底的選型,基本限定了可搭配的發光材料體系與可實現的發光波長範圍。
前文提到的 EML、ITLA、CW 都是採用 C 段波,需要用磷化銦(InP)襯底;但 980nm 泵浦激光器(EDFA 裏的鉺離子只能吸收 980nm、1480nm 的光子來儲能,長距場景主流選用 980nm 波長,只能匹配砷化鎵(GaAs)材料體系。
理解了這種襯底材料體系的本質區別,我們再來分析泵浦激光器的核心技術壁壘:
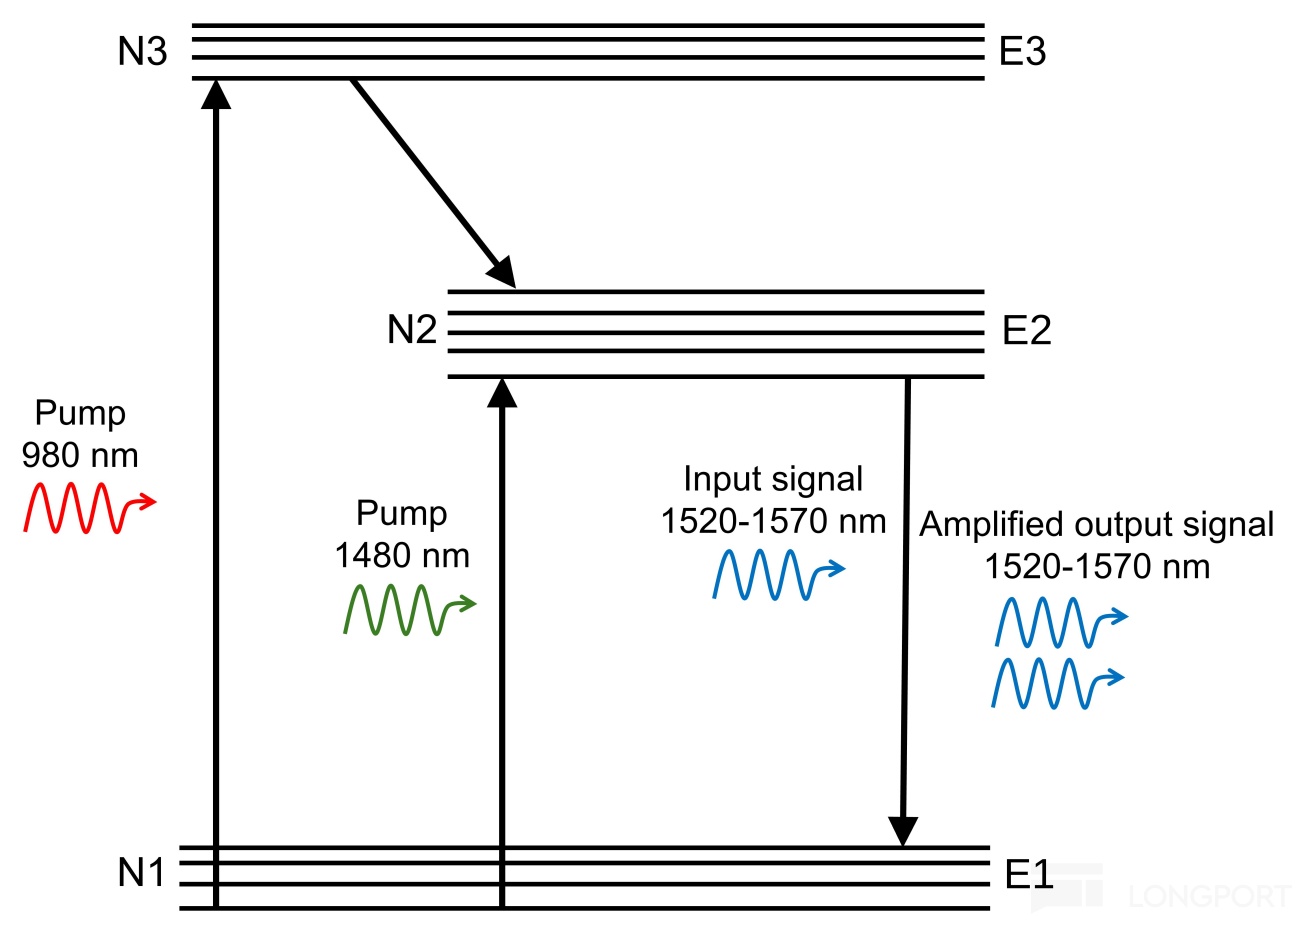
來源:Optica.ca, EDFA 摻鉺光纖放大器鉺離子能級示意圖
激光芯片經過拋光、外延、芯片工藝做好後,不同於硅光的切割,它是沿着晶格的方向掰開,來實現原子級的邊緣平整,這就是生產中的光芯片解理。
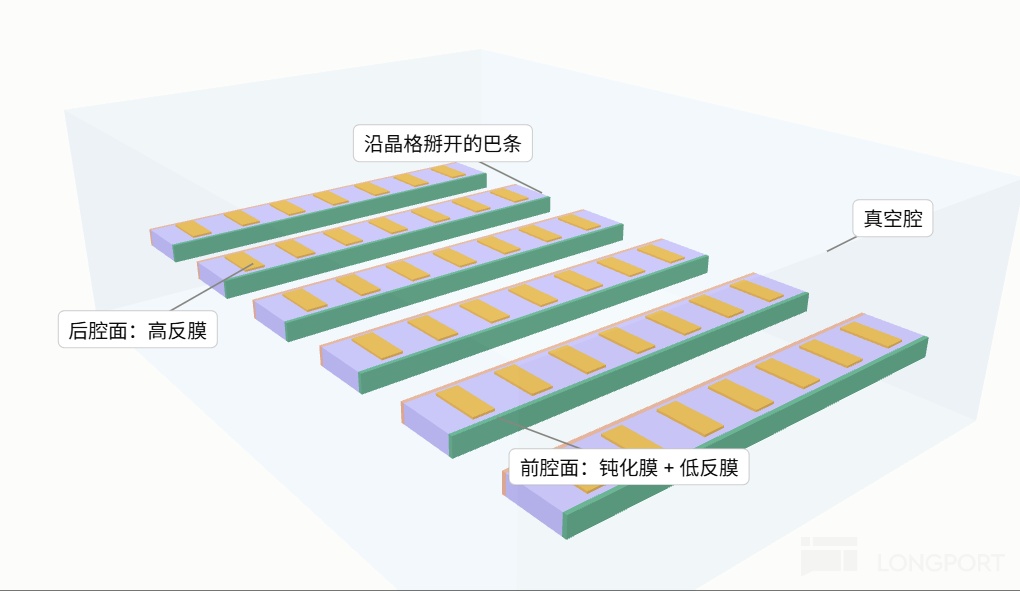
而 “絕活” 就是掰開之後的裸露面——激光器腔面。“掰開” 後,兩個重大問題迫在眉睫:
a. 980nm 泵浦激光器,生成能量光源,光強大,但光出口小,光腔面承受的功率壓力大,很容易受損:
b. 砷化鎵作爲襯底材料時,鎵原子活性更大,加上泵浦激光器外延材料裏含有鋁,掰開後飛速氧化,導致裸露面的缺陷。
氧化吸光,產能更多熱量,腔面局部熔化,激光器就廢掉了,這個就是所謂的腔面災變性光學損傷 (COMD)。
解決這個問題,就是在超高真空環境裏作業,給腔面沉積一層保護膜,防止氧化,也就是腔面鈍化(下圖綠色層爲鈍化膜),隔絕空氣。
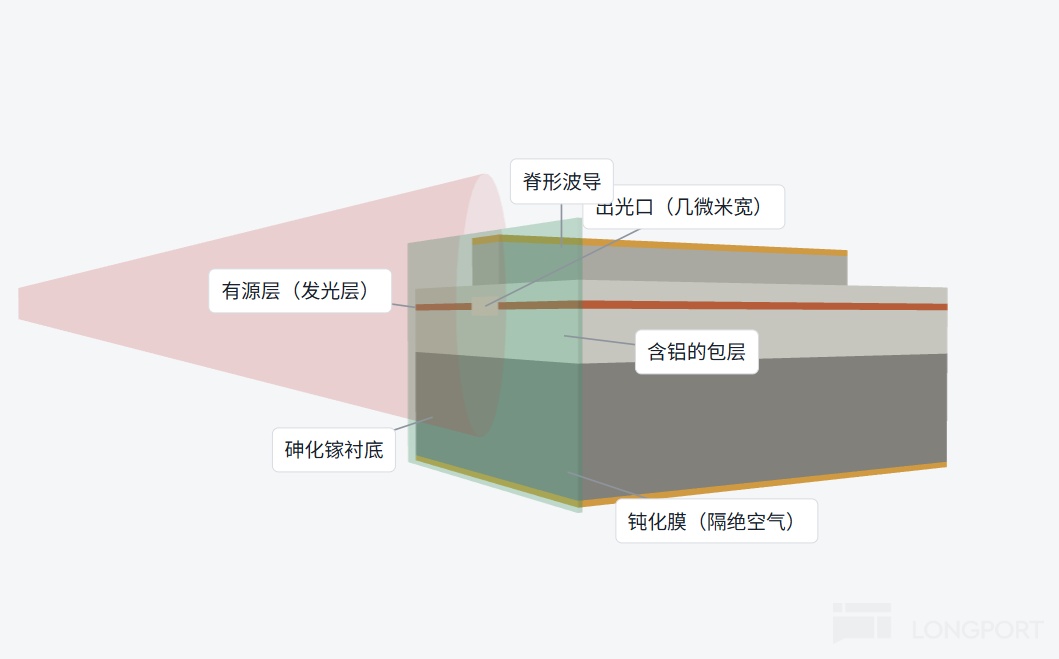
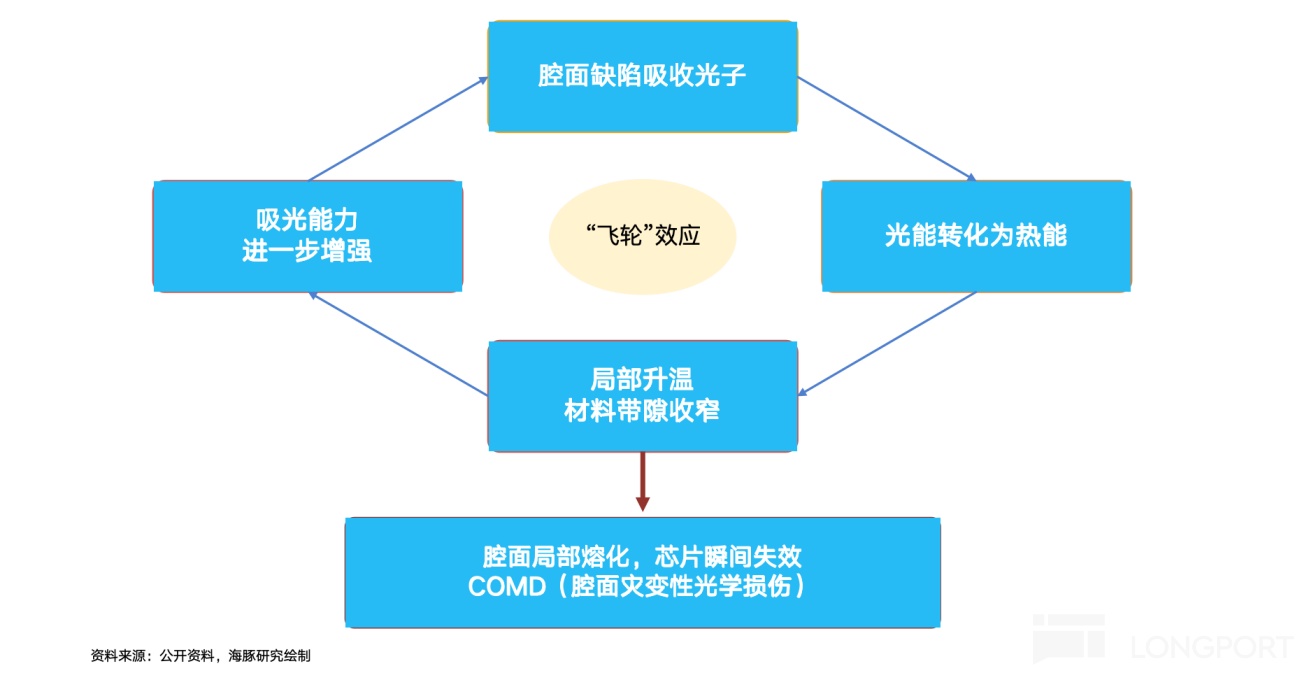
不同於 ITLA 的微封裝(設備和元件都能外購,差距在封裝良率),腔面鈍化更接近材料與工藝層的 know-how:鈍化膜的材料與厚度、真空條件、解理到鍍膜時間間隔,每一個參數都決定腔面能承受的功率上限,技術壁壘更高。
Lumentum 在腔面鈍化技術屬於行業頂尖水平:它除了腔面鈍化,還搭配芯片內部的無吸收窗口結構,消除腔面對激光的吸收,大幅提升了芯片抵禦 COMD 災變光學損傷的功率閾值。
行業競爭上,電信級 980nm 泵浦,對光束波長走形要求苛刻,仍高度集中在海外少數幾家:Lumentum(技術脈絡源自當年的泵浦龍頭 SDL)、Coherent、古河電工。據 Lumentum 管理層在業績會上的表述,公司在這一市場的份額大致在 70%–80%,高度壟斷。
除了上文詳細拆解的兩個代表器件,海豚君在下表梳理了 Lumentum 在相干光領域的整體產品線與主要競爭對手。
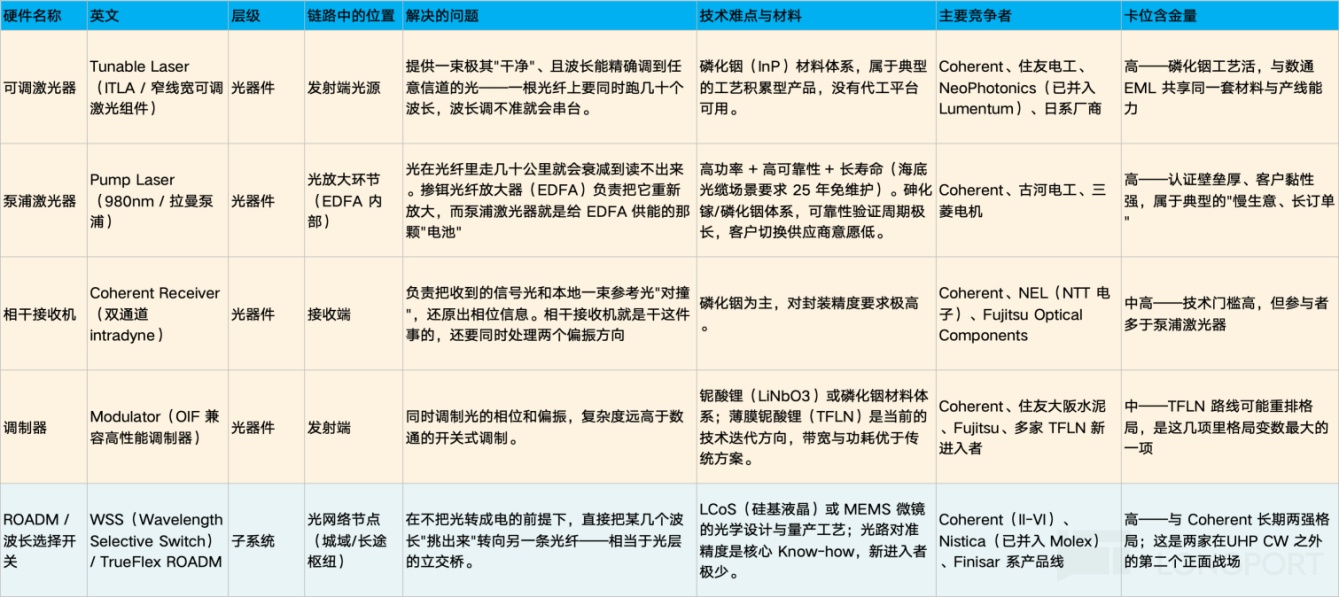
從表中可以看出一條清晰的規律:即越靠近底層光物理(發光與放大),市場集中度越高(這兩個環節的核心是化合物半導體的材料外延與芯片工藝,技術壁壘明顯更高),而越往中游調製與系統端走,競爭格局越發多元與複雜。
整體來說,Lumentum 的做法是有選擇地向下遊延伸,僅在自身擁有核心光芯片統治力的領域向下遊做模塊/器件集成(例如 800ZR/1.6T ZR 相干光模塊、Nano-ITLA 封裝組件),可以獲得天然的毛利率與供貨保障優勢,避免在缺乏光芯片壁壘、且需要與博通、Marvell 這類 DSP 電芯片巨頭正面硬剛的領域過度捲入。
目前電信業務 12 億美元、佔公司營收接近 40%。據調研信息,其中與 AI 跨園區互聯直接相關的部分,結合調研信息,基本在 3 億美元上下(佔比 25%),其餘約 9 億是運營商的傳統需求,基本保持平穩。
從時間節點上來看,DCI 相干模塊正在從當前大規模部署的 400ZR(單波長 400G 的相干模塊)向 800ZR 迭代。
根據 Cignal AI,大體方向上 2026–2027 年是 800ZR 的規模上量期,2028 年起 1.6T ZR 將逐步進入商用(1.6T ZR 規範已於 2026 年 9 月發佈,預計 2027 年送樣、2028 年放量),單顆光源的價值量將迎來第二次躍升。
按照當前 80%–130% 的同比出貨量增速看(最新季度泵浦激光器出貨同比增長超 80%、窄線寬可調激光器出貨同比增長 130%),AI 跨園區互聯的爆發增長將帶動傳統電信器件板塊走出第二增長曲線。
通過上文的分析不難發現,無論是作爲利潤基本盤的 EML 業務、作爲算力集羣新增量的 CW(含 UHP‑CW)業務,還是電信板塊被 AI 跨園區互聯打開增量空間的 DCI 相干業務,底層均競爭同一供給緊缺的磷化銦晶圓產能。
對 Lumentum 而言,磷化銦晶圓供給約束的情況下,要最大化業績彈性,要麼持續提升單張磷化銦晶圓的產值,優先生產更高價值的芯片,最大化單位晶圓的收入與利潤;要麼開闢無需消耗磷化銦晶圓的新業務曲線,從根源上擺脫磷化銦產能天花板的制約。
下面我們繼續分析:
4、光模塊:從賣芯片到賣模塊,補齊模塊化交付能力
2023 年收購 Cloud Light 之後,Lumentum 有了直接向谷歌、AWS 等雲廠商交付 800G/1.6T 整隻光模塊的能力,產品同樣服務於 Scale-out 的機櫃間互聯,只不過交付形態從光芯片向上延伸到整機模塊。
競爭格局上看,可插拔光模塊是一個高度成熟、競爭極其充分的市場。根據 LightCounting 發佈的最新榜單,全球前十大光模塊廠商中有七家來自中國。
國內廠商在產能、製造成本層面具備顯著優勢。這也使得Lumentum 沒有在通用標準化 SKU 上拼產能與成本搶奪份額,更多是聚焦高速率、高技術門檻的細分定製化模塊。
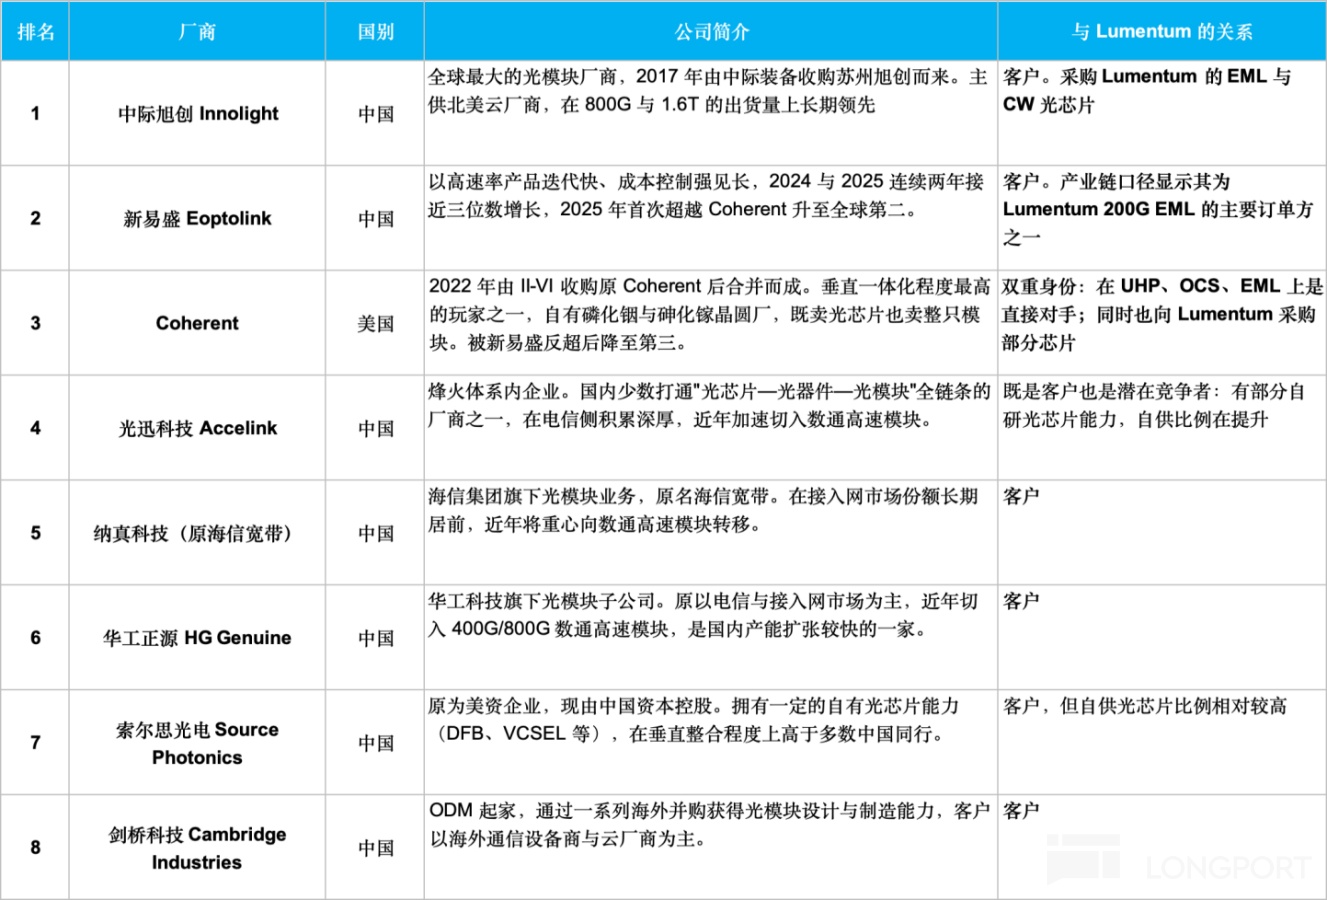
結合調研信息,目前 Lumentum 全年光模塊相關收入約 7.2 億美元,佔比約 24%,是公司收入體量最大的單一產品線,但毛利率只有 30% 左右,明顯低於上文分析的各類器件業務。
問題是既然可插拔模塊賽道競爭激烈、毛利率又偏低,Lumentum 爲何要收購 Cloud Light?海豚君認爲核心有兩點原因:
a、內部導入自研光源,改善模塊業務盈利水平
過去 Cloud Light 的激光器要外購,公司現在正逐步把自產 CW 裝進自己的模塊(目前約 20% 的模塊用了自研光源,未來比例還會提升)。通過提高自供光源的比例可以把原本對外採購光源的利潤留存在公司內部,增厚模塊板塊毛利。
考慮到光源大致佔光模塊售價的 17%-18% 左右,簡單測算來看,假設 Lumentum 的自供比例從 20% 提到 50%,對應模塊業務的毛利率能提升 3pct。
b、補齊模塊級封裝、整機驗證與雲廠整機交付資質,爲 NPO/CPO 業務鋪路
結合公司電話會里的信息,部分 NPO、CPO 項目的客戶,要求供應商具備子系統 / 整機模塊交付能力,如果只有裸芯片供應能力,即便 UHP‑CW 芯片性能達標,也無法直接承接 ELS 的整機訂單。Cloud Light 的封裝、整機測試、雲廠認證能力,讓 Lumentum 完成從芯片到整機模塊的能力閉環,相當於拿到了 ELS 整機供應鏈的入場券。
5、OCS 光路交換機:技術降維的順帶生意
來看 Lumentum 最後一部分業務——OCS,一個純光介質的交換機(替代數據中心 SPINE 層的電交換機),實現極致的低延遲和透明傳輸,這部分業務的技術細節可以參考叫板英偉達霸權,谷歌 “光網” 憑什麼?。
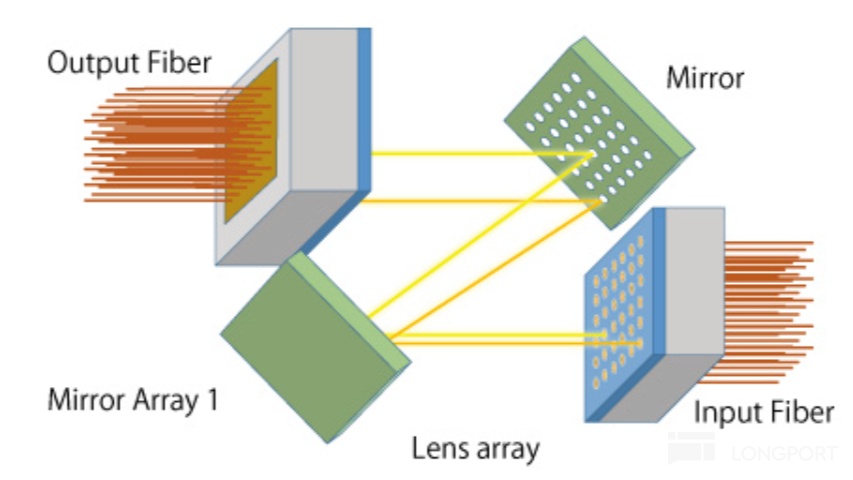
爲何 Lumentum 要佈局 OCS 業務?其實很好理解,和 DCI 相干器件的成長邏輯一脈相承,都是 Lumentum 已有的技術複用。
OCS 裏幾百個微鏡的 MEMS 芯片,和在電信業務裏的波長選擇開關(WSS)裏用了二十年的光路調度技術是同源的——都是用微鏡把光束精確偏轉到指定端口。區別在於,WSS 按波長維度完成選路調度,而 OCS 則直接按物理端口做光路切換。
所以,當谷歌在 TPU 集羣裏大規模用光交換機 OCS 替掉電交換機、需要一個外部供應商時,Lumentum 是全行業爲數不多能拿出幾百端口規模、且其底層 MEMS 微鏡光路擁有數十年電信現網可靠性驗證的廠商。
競爭格局上,目前 OCS 有五條路線在競爭:Lumentum 主導的 3D-MEMS(微鏡偏轉)、Coherent 的 LCOS 硅基液晶方案(數據中心商用不足兩年)、Polatis 的壓電陶瓷方案、iPronics 的硅光(切換快到微秒級,但端口擴展能力有限)、以及 Telescent 的機械臂換纖方案。具體的技術原理海豚君這裏就不再展開。
從目前的結果來看,OCS 的技術路線尚未完全收斂,但如果同時滿足 “數百端口規模 + 超大規模 AI 集羣現網驗證” 兩個硬性條件,僅有 MEMS 路線實現落地,並且已經通過谷歌 TPU 集羣的規模化驗證。
因此,Lumentum 的 OCS 優勢主要來自先發與大規模現網驗證,基礎原理層面技術壁壘不高,核心門檻落在量產與集羣工程驗證。
此外,該業務的最大風險點在於谷歌既是當前 Lumentum OCS 的最大客戶,同時也具備自研能力,是潛在競爭對手。
業務進一步向上成長,核心取決於谷歌之外,是否有微軟、Meta 等第二梯隊雲廠商跟進規模化部署。但目前僅有谷歌完成規模落地,微軟、Meta、AWS 均處於小規模原型驗證階段,尚未進入規模化量產採購。
小結:光連接行業唯一的全場景 “賣水人”
通過兩篇文章的梳理分析,可以看到,AI 算力拓撲結構的每一次演進與擴張,都在爲 Lumentum 創造需求:
橫向擴張(Scale-out,機架間):依靠高端 EML 激光器芯片守住傳統可插拔光模塊的超高毛利利潤基本盤;
縱向密度(Scale-up,機架內):藉助下一代 CPO/NPO 架構的落地,憑藉 UHP 超高功率 CW 芯片實現爆發增長;
跨區延伸(Scale-across,跨園區):順應 “電力瓶頸” 催生的分佈式集羣需求,將原本用於電信網的相干可調光源(ITLA)、泵浦激光器及 ROADM/WSS 底層能力複用至長距 DCI 鏈路,實現存量資產 “老樹開新花”;
網絡拓撲(Spine 架構層):憑藉 MEMS OCS 光路交換機直攻全光交換網絡,打開不消耗磷化銦晶圓的高毛利、大體量第二增長曲線。
也就是說,不論 AI 光連接網絡走哪一層、如何演進,Lumentum 都擁有不可或缺的底層卡位。 下篇我們將針對各部分產品進行業績測算,並算清楚 Lumentum 值多少錢,敬請期待!
<此處結束>
海豚君光互聯繫列文章:
《AI 超連接時代:AI 向 “光” 飛奔?》
《“‘銅’ 牛夫人” 不走!CPO:真機會 or 鏡中花?》
《叫板英偉達霸權,谷歌 “光網” 憑什麼?》
《從光互聯老炮到 “全能賣水人”,Lumentum 憑什麼?》
本文的風險披露與聲明:海豚君免責聲明及一般披露