美國8月通脹漲幅低於預期,爲美聯儲提供喘息空間


美國8月份通脹漲幅低於預期,而此前一個月的價格壓力也低於此前公佈的數據,這可能降低美聯儲在10月份再次加息的緊迫性。
不過,今年再次加息的可能性仍然存在。美國商務部週三公佈的報告顯示,上個月消費者支出大幅增長。儘管美國與以色列對伊朗發動的戰爭推高了能源價格,但到目前爲止,美國經濟似乎仍保持韌性。由於柴油價格創下歷史新高,經濟學家原本預計通脹將維持在高位。
金融市場降低了對美聯儲下個月進一步收緊貨幣政策的押注。
“8月份低於擔憂水平的價格數據,可能會給美聯儲爭取一些時間,以等待更多數據,並在10月28日的會議上暫緩行動;但通脹仍處於較高水平,加上消費者和經濟保持韌性,都意味着美聯儲年底前再次加息的可能性依然存在。”BMO資本市場高級經濟學家Sal Guatieri表示。
美國商務部經濟分析局(BEA)表示,個人消費支出價格指數(PCE)上個月上漲0.3%,7月份經下調後的漲幅爲0.1%。接受路透調查的經濟學家此前預計,PCE價格指數8月份將上漲0.4%;此前公佈的7月份漲幅爲0.2%。
當月通脹主要受到汽油價格反彈4.4%的推動。食品價格保持不變。
截至8月底的12個月內,PCE通脹率上漲3.4%,7月份經下調後的同比漲幅同樣爲3.4%。此前數據顯示,7月份PCE通脹率同比上漲3.7%。BEA調整了PCE價格指數中軟件及配件、投資組合管理費和法律服務價格的計算方法,這也是同比通脹率被下調的原因。
BEA還對追溯至2021年的通脹數據進行了修訂。
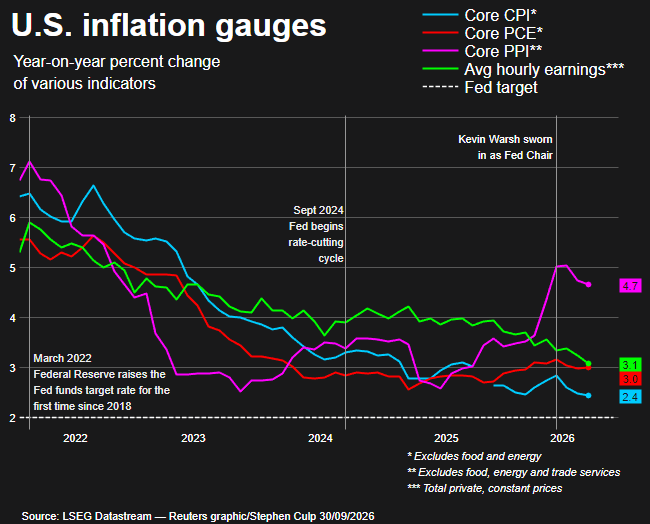
剔除波動較大的食品和能源成分後,PCE價格指數環比上漲0.2%,7月份經下調後的漲幅爲0.1%。此前估計7月份所謂的核心PCE通脹率上漲0.2%。
上個月,通脹還受到交通服務成本上漲1.4%的推動,同時餐館和酒吧服務以及酒店住宿成本也出現了較爲明顯的增長。
8月份核心PCE通脹率同比上漲3.0%,7月份經下調後的同比漲幅同樣爲3.0%。此前最初估計截至7月底的12個月內,核心通脹率上漲3.3%。
計算方法的調整使核心PCE通脹率下降了約36個基點,超過經濟學家此前預計的20至30個基點。其中,大部分下調來自投資組合管理服務。
美國央行以PCE價格指數作爲衡量其2%通脹目標的重要指標。
“僅僅兩個月的數據不足以說明出現了新的趨勢,尤其是8月份的月度數據重新加速上漲。”桑坦德美國資本市場首席美國經濟學家Stephen Stanley表示。“不過,至少存在一些理由讓我們稍微更加樂觀一些。至少,美聯儲可以更加謹慎地進行加息,而且可能不需要大幅提高利率,就能夠推動通脹率向目標水平下降。”
加息預期降溫
本月,美聯儲將基準隔夜利率上調至3.75%至4.00%的區間,這是三年來首次加息,並暗示未來幾個月還可能進一步提高借貸成本。
10月份加息的可能性因紐約聯儲主席John Williams週二的講話而下降。Williams表示,他認爲進一步採取行動“沒有緊迫性”。
芝加哥商品交易所(CME)的FedWatch工具顯示,金融市場目前預計美聯儲在10月27日至28日會議上加息的概率約爲41.5%,低於數據公佈前的51.5%,也低於週一的70%。
華爾街股市走高。美元兌一籃子貨幣走弱。美國國債收益率下降。
更高的通脹和借貸成本可能會抑制消費者支出。
美國經濟諮商會(Conference Board)週二公佈的一項調查顯示,9月份消費者信心大幅下滑至近12年半來的低點。不過,目前還沒有跡象表明消費者已經開始削減支出。
BEA表示,佔美國經濟活動超過三分之二的消費者支出上個月大幅增長0.9%,7月份經下調後的漲幅爲0.1%。此前估計7月份消費者支出增長0.2%。
經通脹調整後,消費者支出增長0.6%。這意味着,在第二季度(4月至6月)經濟以年化3.8%的速度增長之後,消費者支出仍有望推動經濟在本季度繼續實現強勁增長。
強勁的消費者支出也幫助推動經濟在第二季度實現2.2%的增長速度。
與人工智能基礎設施建設相關的企業投資也爲國內生產總值(GDP)提供了支撐,其中企業設備支出連續一個季度實現兩位數增長。
消費者支出還受到人工智能驅動的股市上漲的支撐,同時家庭也在動用儲蓄,並減少爲未來可能出現的意外情況而預留的資金。
對數據進行年度修訂後顯示,美國家庭擁有的儲蓄高於此前估計,同時收入水平也高於此前估計,這解釋了消費者支出爲何能夠保持韌性。
不過,8月份收入僅增長0.2%,扣除稅收後的收入增長0.3%。
經通脹調整後,可支配收入保持不變。
儲蓄率從7月份的4.6%下降至4.1%,創2022年11月以來最低水平。
“隨着汽油價格上漲導致實際勞動收入增速放緩,我們仍然對未來幾個月的消費支出保持謹慎,因爲支出仍面臨一些不利因素。”花旗集團經濟學家Veronica Clark表示。
本季度強勁消費者支出預計將對GDP增長形成提振,但強勁的國內需求也帶動進口大幅增加,這可能抵消部分增長貢獻。
美國商務部人口普查局公佈的數據顯示,上個月美國商品貿易逆差擴大11.5%,達到1,326億美元;進口額大幅增長5.5%,達到3,361億美元。
貿易已經連續三個季度拖累GDP增長。
“我預計第三季度貿易將對經濟增長造成約2.5個百分點的明顯拖累,但考慮到需求增長的強勁程度,我仍然預計實際GDP增速將超過3%。”Brean Capital首席經濟顧問John Ryding表示。