


併購錦湖輪胎後首季扭虧 青島雙星規模暴增背後暗藏多重經營隱憂



證券之星 夏峯琳
日前,國內輪胎行業首單 A 股上市公司跨境併購落地,青島雙星(000599.SZ)斥資49.27億元拿下韓國錦湖輪胎 45% 控股權,這場業內公認的“蛇吞象”交易,直接重塑了公司 2026 年一季度業績報表。
合併錦湖輪胎報表後,青島雙星單季營收從去年同期 11.35 億元躍升至 66.29 億元,歸母淨利潤成功扭虧,經營現金流大幅改善,短期業績數據煥然一新。
但亮眼的賬面數據無法掩蓋併購整合背後的結構性短板與財務隱患:追溯調整後整體營收同比下滑、超八成合並淨利潤歸屬少數股東、百億級有息負債壓頂,疊加高企存貨、應收款、商譽減值、匯率波動等多重風險。單純依靠並表做大規模難以實現長久脫困,這場跨國併購究竟是轉型拐點,還是大而不強的階段性泡沫,仍有待長期經營數據驗證。
重組"催肥"業績,一季度扭虧
4月28日,青島雙星披露了重組錦湖輪胎後的首份一季報。數據顯示,一季度實現營業收入66.29億元,較上年同期調整前增長近5倍;歸母淨利潤4228.65萬元,同比增長14.76%(調整後)。經營活動現金流更是從上年同期的2318萬元猛增至9.17億元,同比激增325.40%。
證券之星注意到,對於長期虧損青島雙星的而言,這似乎一夜之間脫胎換骨。但細究之下,這份"盈利"的含金量卻大打折扣。
從收入結構來看,一季報顯示乘用車胎營業額達54.7億元,佔當期總營收的82.5%。考慮到青島雙星原有業務以卡客車胎(TBR)爲主、乘用車胎(PCR)佔比較低,而錦湖輪胎的核心優勢恰在乘用車胎領域,該數據的大幅躍升與錦湖輪胎並表密切相關。
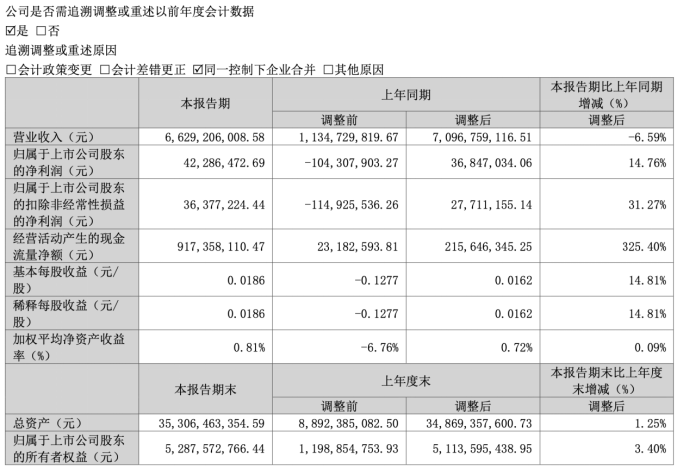
但值得注意的是,若將上年同期數據按同一控制下企業合併進行追溯調整,一季度營收同比反而微降6.59%。這就是說,即便假設錦湖輪胎在去年同期已並表,公司整體收入規模略有下降,青島雙星原有業務的經營狀況並未因重組而發生根本性改善。
其次,一季度4.86億元的利潤總額中,歸屬於青島雙星母公司股東的淨利潤僅爲4228.65萬元,少數股東損益高達3.19億元。這意味着,錦湖輪胎的盈利大部分流向了少數股東,真正歸屬於青島雙星股東的利潤微薄。
需要指出的是,上期被合併方實現的淨利潤爲5.26億元,對比今年一季度的數據可見,已出現下滑的跡象。
業績扭虧難掩財務隱憂
儘管資本市場對“併購扭虧”的邏輯仍抱有預期,但對青島雙星而言,真正的考驗或許纔剛剛開始。
錦湖輪胎並表之後,青島雙星資產規模由88.92億元迅速擴至353.06億元,但負債總額亦同步攀升至241.83億元。今年一季度末,公司資產負債率約68.5%,較2025年三季度末的85%有所回落。
然而,,公司債務壓力居高不下。數據顯示,其有息負債合計約137億元,佔負債總額的57%,其中短期借款86.09億元、長期借款24.25億元、應付債券9.08億元,以及一年內到期的非流動負債17.72億元。僅一季度財務費用便高達1.44億元,利息負擔沉重可見一斑。
更值得關注的是營運質量的變化。一季度末,應收賬款達48.67億元,較期初繼續增長,佔流動資產的31%。而在營業收入同比調整後下降6.59%的情況下,應收款項不減反增,說明回款效率並未改善,信用敞口仍在擴大。同期,存貨規模增至54.60億元。考慮到原材料價格上漲及國際地緣衝突頻發,這既可能反映主動備貨的意圖,也或許暗示部分產品實際銷售節奏放緩、庫存積壓壓力加大,存貨週轉效率及潛在減值風險需持續跟蹤。
從盈利分配結構來看,並錶帶來的規模效應並未等比例轉化爲歸母利潤。一季度合併淨利潤爲3.61億元,其中少數股東損益高達3.19億元,歸母淨利潤僅爲4228.65萬元,少數股東損益佔合併淨利潤的比例約88%。同時,少數股東權益(58.36億元)已超過歸母所有者權益(52.88億元),意味着青島雙星雖在控制權上實現了並表,但在收益分配上處於明顯劣勢。
另一個不容忽視的隱患來自商譽及業績承諾。根據重組方案,錦湖輪胎2026年至2028年承諾扣非淨利潤分別不低於2268.85億韓元、2437.37億韓元和2394.24億韓元(按當前匯率約合11.3億元、12.2億元、12.0億元人民幣)。一季報顯示,錦湖輪胎在合併前(1月1日至3月30日)實現淨利潤4.91億元,但一季度通常爲輪胎行業傳統旺季,後續面臨歐盟"雙反"關稅、中東局勢干擾銷售渠道等
此外,一季度歸屬母公司的外幣報表折算差額爲-1.10億元,主要源於錦湖輪胎等境外經營主體報表折算產生的匯兌損失,反映出並表後海外業務規模擴大帶來的匯率風險敞口。公司自身亦明確提示,美以伊戰事已推高原材料成本及海運費,若衝突持續,經營壓力將進一步加大。
更長期的隱憂在於歷史虧損尚未彌合。一季度末,未分配利潤仍爲-7.51億元,短期內不具備分紅條件;2025年年報同時顯示,未確認遞延所得稅資產的可抵扣虧損高達36.88億元,未來能否充分利用,仍存在較大不確定性。
歸根結底,併購重組錦湖輪胎爲青島雙星提供了一條規模躍升的“捷徑”,財報上的數字可以重構,但核心競爭力的養成,從來無法一蹴而就。青島雙星能否借錦湖輪胎實現真正的破局,仍需要交付給時間去檢驗。(本文首發證券之星,作者|夏峯琳)









