


補稅3.42億元,上市九年業績首虧,行業分化之下,ST絕味掉隊了嗎?



證券之星 吳凡
因財務造假問題遭證監會行政處罰的ST絕味(603517.SH),近日再度因一筆鉅額補稅引發市場關注。公司於4月3日發佈公告稱,經自查,需補繳稅款及滯納金合計3.42億元。上述款項將分別計入2025年及2026年的當期損益。而在今年1月,公司公告稱,預計20205年歸母淨利潤出現虧損,其中營業外支出事項增加以及權益法覈算下投資虧損,是導致公司業績出現上市以來首虧的因素之一。
證券之星注意到,當前滷製品賽道的競爭邏輯已從粗放的規模擴張,轉向精細化運營的比拼,頭部企業的業績表現亦呈現分化,而如今深陷內憂外患的“鴨脖之王”ST絕味,是否正悄然掉隊?
補稅金額超前三季度總利潤
儘管ST絕味未在公告中說明此次補繳稅款背後的原因,但據多家媒體報道,補稅的核心原因,與ST絕味在2017年至2021年期間的系統性財務違規行爲有關。
根據湖南證監局2025年9月出具的《行政處罰決定書》,2017年至2021年間,ST絕味通過安排員工出借個人銀行賬戶的方式,將加盟門店裝修業務收入置於上市公司財務體系之外,各年度少計收入佔對應公開披露營業收入的比例分別爲5.48%、3.79%、2.20%、2.39%和1.64%,以此粗略計算,公司在前述5年間累計隱匿營業收入約7.238億元。
值得注意的是,ST絕味財務造假的核心動機並非簡單的規避一時稅務風險,這背後隱藏着多重考量。
證券之星發現,通過將鉅額收入置於體外循環,ST絕味無需爲這部分收入繳納企業所得稅和增值稅,這相當於直接增加了上市公司的賬面淨利潤。財務數據顯示,2017年至2021年間,公司毛利率從35.79%持續下滑至31.7%,在主營業務盈利能力相對承壓背景下,公司同期的歸母淨利潤從5.02億元增長至9.8億元。
此外,有市場分析指出,這一財務操作客觀上可能對加盟商盈利模型產生了影響。由於公司將本應由加盟商承擔的裝修款等成本置於上市公司體外循環,加盟商賬面上的初始投入與運營成本有所降低,單店投資門檻和回本週期在數據層面顯得更具吸引力。中信證券在2022年的一份研報中也提到,相比其他連鎖業態,絕味加盟店需要的初始投資額最少,僅爲10-20萬元,需12-18個月即可回本,卓越的單店模型使得加盟商展店意願強。
公開信息顯示,2017年至2021年間,ST絕味門店數量從9053家門店增至13714家。上述操作與門店高速擴張在時間上存在重合。
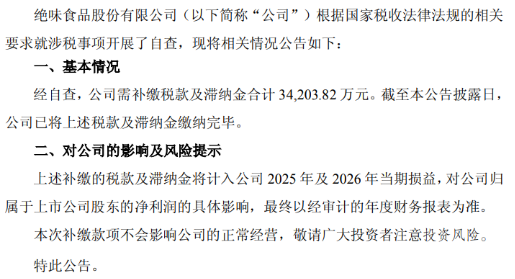
此次補繳稅款的金額已超過公司2025年前三季度全部盈利(2.8億元)。對於這筆款項對歸母淨利潤的具體影響,ST絕味在公告中表示,最終將以經審計的年度財務報表爲準。而根據公司今年1月發佈的2025年業績預告,預計全年歸母淨利潤虧損1.6億元至2.2億元。這將是ST絕味自2017年上市以來首次出現年度虧損,意味着其連續九年的盈利記錄正式終結。
從“萬店之王”到“ST之困”
當前,滷製品行業的競爭邏輯已經發生了根本性轉變。過去那個依靠“加盟模式+萬店擴張”跑馬圈地的時代正在落幕,取而代之的是精細化運營與經營質量的深度比拼。
在此趨勢下,頭部滷製品企業業績表現也呈現分化態勢。
周黑鴨近期發佈的業績報告顯示,2025年實現營業收入25.26億元,同比增長3.5%;淨利潤1.57億元,同比增長近60%;煌上煌預計2025年歸母淨利潤爲7000萬至9000萬元,同比增長73.57%至123.16%。證券之星注意到,周黑鴨的業績增長得益於其從粗放式規模擴張向“門店+渠道”雙輪驅動的戰略轉型,同時拓展了社區團購、即時零售等多元化渠道,實現了業務的多點開花;煌上煌則通過原材料戰略儲備與精益化生產管理,拉低了成本、提升了毛利率。
相比之下,曾經的“萬店之王”有着更大的經營壓力。公司在業績預告中坦言,報告期內經營持續承壓,本期營業收入有所下降,生產產能未充分釋放,多方面因素綜合影響導致利潤下降。
從2025年前三季度看,ST絕味核心滷味業務從上年同期的42.23億元縮水至35.27億元,直接“少賣”了7億元;加盟商管理費用從上年同期的5405.5萬元,收縮至4237.39萬元。根據窄門數據,截至今年3月14日,公司全國門店達到10476家。雖仍維持萬店規模,但自2021年以來已呈下滑趨勢。
面對困局,ST絕味也在尋求突圍。除了圍繞主業探索門店新模型、加快產品迭代創新等舉措外,公司也尋求通過投資的方式,打造“第二增長曲線”。ST絕味此前的投資邏輯圍繞鴨脖主業構建美食生態,截至2025年前三季度,公司長期股權投資金額達到23.88億元,公司持有的其他權益工具投資金額也達到1.58億元。
不過受消費市場增速放緩等因素影響,ST絕味部分被投企業經營持續承壓,2022年至2024年投資淨收益累計虧損超3.7億元,其中對聯營和合營企業的投資收益分別爲-1.03億元、-1.29億元和-1.68億元。
從“萬店之王”到“ST之困”,不難看出,當行業告別規模紅利,決定品牌最終分野的,或許正是能否守住主業、深耕細作的能力。(本文首發證券之星,作者|吳凡)








