


南京銀行多重風險纏身:合規失範屢罰屢犯,資本充足指標持續走低,南銀法巴投訴高發



證券之星 李朋
作爲頭部城商行及系統重要性銀行,南京銀行(601009.SH)近期合規風險與經營隱憂持續凸顯。2026年一季度,該行及分支機構接連收到監管罰單,信貸業務違規問題集中暴露,反映出其內控合規體系存在明顯短板。
證券之星注意到,與此同時,儘管2025年該行資產規模與盈利保持雙增長,但資產質量承壓、資本充足水平持續走低的結構性矛盾日益突出,加之控股子公司南銀法巴消費金融不良加速出清、投訴亂象頻發,多重風險疊加下,該行平衡發展與安全、規模與質量的考驗愈發嚴峻。
監管罰單密集落地,內控合規短板凸顯
2026年一季度,南京銀行合規風險集中暴露,接連收到屬地監管部門行政處罰,信貸業務違規成爲主要問題。
具體來看,3月19日,國家金融監督管理總局浙江監管局發佈罰單,南京銀行杭州分行因流動資金貸款管理不審慎、個人貸款用途管控缺失兩項違法違規事實,被罰款185萬元,相關責任人蔡俊被予以警告。此次處罰直指該行信貸環節的風控漏洞,也是2026年以來該行領到的首張“百萬罰單”。
而就在此前2月份,南京銀行連雲港連雲支行已因貸款調查不到位被罰款30萬元,短短兩個月內,南京銀行分支機構合計被罰215萬元,罰單數量與金額較2025年同期明顯上升。
從違規事由看,無論是杭州分行的資金用途管控缺失,還是連雲港支行的貸前調查失職,均集中在信貸業務“三查”環節,反映出分支機構在業務拓展中存在重規模、輕風控的傾向,總行對異地分支機構的穿透式管理存在不足。
將時間線拉長,2025年南京銀行合規問題已呈密集爆發態勢。全年該行及多家分支機構累計領到7張行政處罰罰單,合計罰款396萬元,另有1次監管警示函,違規領域覆蓋信貸管理、監管統計、員工行爲等多個方面。
其中,7月1日,總行因監管統計指標計量不準確被江蘇監管局罰款70萬元。12月,徐州分行因項目貸款管理不盡職、個人貸款貸後管理不審慎被罰60萬元,兩名支行負責人同步被警告國家金融監督管理總局;更早前,泰州分行因貸前調查與貸後管理嚴重缺位、辦理無真實交易背景票據業務,被罰145萬元。
從區域看,南京銀行內控問題已從江蘇本土蔓延至浙江等異地分行,從分支機構操作風險上升至總行數據報送等核心環節。
從性質看,信貸違規反覆出現,同類問題屢罰屢犯,並非偶發操作失誤,而是內控體系執行不到位、合規文化建設滯後的集中體現。
儘管2025年末該行調整管理層級,由行長兼任首席合規官,但2026年的大額罰單一定程度上反映了該行內控短板仍未修復,合規風險仍將是經營中的重要不確定性因素。
業績穩健難掩資產質量承壓,資本充足水平持續走低
1月22日,南京銀行發佈2025年度業績快報。截至2025年末,全行總資產達30224.24億元,較2024年末增長16.63%,成功突破3萬億元大關。
業績方面,全年實現營業收入555.40億元,同比增長 10.48%;歸屬於上市公司股東的淨利潤 218.07 億元,同比增長 8.08%,規模與盈利保持雙增長。
不過,南京銀行穩健業績下潛藏着明顯的結構性矛盾,資產質量與資本充足水平隱憂凸顯。
資產質量方面,全行不良貸款率雖維持在0.83%的低位,但1.33%的個人貸款不良率顯著高於整體水平,消費貸成爲主要風險敞口。
此外,南京銀行撥備覆蓋率自2021年高點後持續走低,2025年末降至313.31%,較2024年末下降21.96個百分點,較2021年高點(397.34%)累計下滑84.03個百分點,呈現連續四年下滑態勢。儘管仍遠高於監管要求,但風險抵補“安全墊”變薄的趨勢較明顯。
業績快報還顯示,2025年末南京銀行核心一級資本充足率爲9.31%,較上年末下降0.05個百分點,這已是該指標連續第四年下滑,較2021年10.16%的高點累計下降0.85個百分點。對比行業數據,2025年末我國商業銀行核心一級資本充足率平均水平爲10.92%,南京銀行低於行業均值1.61個百分點,在頭部上市城商行中處於偏低水平。
作爲系統重要性銀行,南京銀行面臨更嚴格的資本監管要求,但近年總資產年均增速超15%,遠高於內源性資本補充速度,僅靠利潤留存已無法覆蓋資本消耗,資本補充壓力持續加劇。
值得一提的是,2025年南京銀行利息淨收入349.02億元,同比增長超30%,成爲業績增長核心支撐。而非利息收入同比下滑9.88%,財富管理、投行等中間業務增長乏力,營收過度依賴傳統息差的格局未得到根本改變。
在零售轉型加速推進的過程中,業務規模快速擴張,但風控體系、合規管理未能同步匹配,形成“重發展、輕風險,重規模、輕質量”的失衡局面,進一步加劇了資產質量與資本消耗壓力。
南銀法巴不良加速出清,消費金融投訴亂象頻發
作爲南京銀行控股64.16%的核心消費金融平臺,南銀法巴消費金融近年成爲零售風險的 “集中區”,不良資產處置節奏與投訴輿情持續引發市場關注。
爲緩解不良壓力,2025年以來,南銀法巴消費金融在銀登中心密集掛牌轉讓個人不良貸款,不良資產出清明顯提速。
數據顯示,2025年南銀法巴累計掛牌轉讓不良資產規模達53.13億元,在消費金融行業排名前列。其中,2025年2月首期轉讓便推出規模達30.69億元的資產包,涉及12.69萬戶借款人、46.8萬筆欠款,加權逾期天數超2300天,主要爲原蘇寧消金存量貸款,轉讓折扣低至0.1折。
此後,該行持續加快處置節奏,4月、5月連續推出多期不良轉讓,部分資產包逾期時間縮短至5個月,呈現“早處置、快出清”的特徵。進入2025年11月,南銀法巴再度連續掛牌兩期不良資產,涉及金額分別爲3.38 億元、3.43億元,全年處置節奏明顯快於行業平均水平。
大規模、高頻次的不良轉讓,一方面是響應監管要求、優化資產質量的舉措,另一方面也側面印證其零售業務風險管控薄弱,不良生成壓力居高不下。
與不良加速出清相伴的是消費金融投訴的持續高發,南銀法巴在黑貓投訴平臺輿情風險凸顯。截至2026年4月9日,平臺累計投訴量達1670宗,雖回覆率約90.8%,但辦結率僅77.6%,大量投訴問題未能得到有效解決。
從2026年4月最新投訴案例看,問題集中在四大領域:一是第三方催收違規,大量用戶投訴催收人員使用私人號碼聯繫,不表明身份、不出示工號,存在頻繁騷擾、威脅聯繫親友、爆通訊錄等軟暴力催收行爲,即便用戶主動協商還款,違規催收仍未停止。
二是利率與信息披露爭議,部分用戶反映借款時未充分披露綜合資金成本,實際年化利率偏高,還款結構不透明,存在息費收取不規範問題;三是第三方渠道亂象,涉及AB貸、前置收取手續費、砍頭息等違規行爲,部分合作渠道存在誘導借款、隱瞞條款等問題。
四是徵信與服務糾紛,包括徵信異議處理不及時、還款後未及時更新徵信記錄、多主體責任推諉等,用戶維權難度較大。
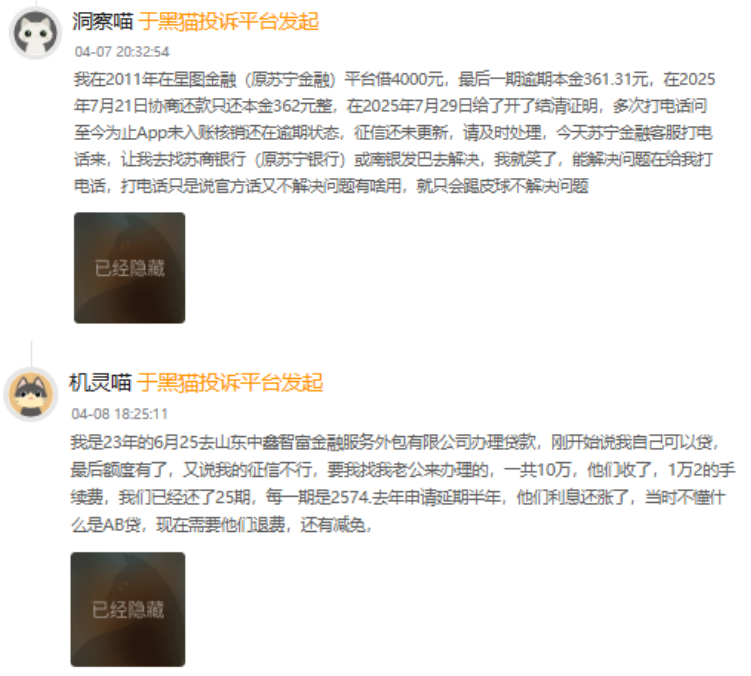
南銀法巴的不良處置與投訴亂象,某種程度上是南京銀行零售風控與合規短板的延伸。作爲母行控股子公司,南京銀行對南銀法巴的合規管控、風險審查存在明顯缺位,未能將總行風控體系有效覆蓋至消金業務。
消費金融業務小額分散、客戶基數大、催收鏈條長的特性,進一步放大了合規與風控漏洞,既導致不良率高企、被迫加速處置,又引發大量投訴、拖累品牌聲譽。
更值得警惕的是,投訴集中的催收、利率、渠道等問題,與南京銀行本部信貸違規、內控失效的根源高度一致,凸顯全行在零售業務領域“重拓展、輕管理,重業績、輕合規”的問題尚未得到根本解決,子公司風險已成爲母行穩健經營的重要拖累。
作爲頭部城商行與系統重要性銀行,南京銀行具備較強的盈利能力與資產規模優勢,但長期積累的合規短板、風控漏洞與結構失衡,正在逐步侵蝕其發展根基。
在金融監管趨嚴、消費金融行業規範深化的背景下,南京銀行若不能及時補齊內控合規短板、優化資產質量與資本結構、強化對子公司的穿透式管控,單純依賴規模擴張與傳統息差的增長模式將難以爲繼,長期穩健發展的可持續性將面臨更大挑戰。
對於該行而言,如何平衡發展與安全、規模與質量,既是當前亟待解決的課題,也是決定其未來能否持續保持城商行領先地位的關鍵。(本文首發證券之星,作者|李朋)









