


歡樂家業績暴跌7成裁員自保,創始人李興8個月套現5.5億



證券之星 叢文蕾
“A股椰汁第一股”歡樂家近日上演反差一幕。
公司2025年度財報顯示,報告期內實現營收約15億元,同比減少19.11%;實現歸母淨利潤約4417萬元,同比減少70.03%。經營承壓之下,歡樂家開啓大刀闊斧的裁員,2025年,公司合計減員243人,減員比例13.18%,人均薪資也同比下降4.22%。
與之形成對比的是,公司高層卻逆勢漲薪。董事及高級管理人員的薪酬合計同比增長250.84萬,增幅12.65%。與此同時,董事長李興以低於二級市場現價8折的價格,減持套現約1.9億元。
此番迷惑操作竟還是建立在歡樂家財務狀況亮起紅燈的時候。財報數據顯示,公司負債率已連續三年上行,2025年末資產負債率達45.74%,較2024年末的44.81%進一步攀升;同時短期債務佔比高、貨幣資金緊張、償債指標持續弱化,疊加業績下滑導致的現金流承壓,公司短期流動性風險與財務風險不斷攀升。
01 傳統產品失勢,新品無力迴天
歡樂家主要從事植物蛋白飲料、水果罐頭、果汁飲料、乳酸菌飲料等食品飲料產品的研發、生產和銷售。其水果罐頭和椰子汁曾是不少80、90後的童年回憶。
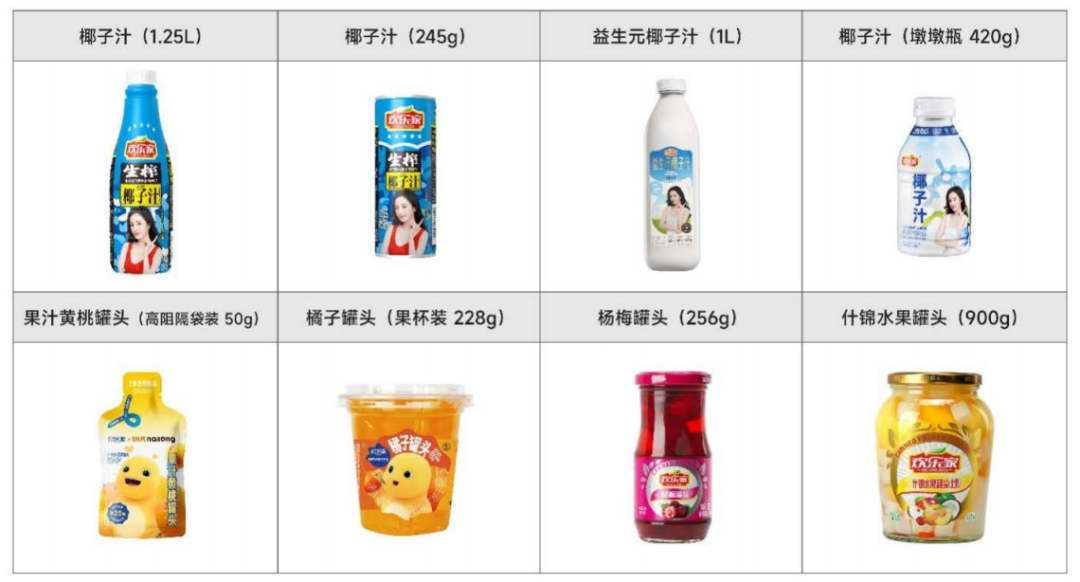
然而,在生鮮供應鏈愈發成熟後,喫水果罐頭的人越來越少,似乎只有每年的甲流高發季,黃桃罐頭才被大家提及,但也多在東北地區。反映到業績上,2023年至2024年,公司水果罐頭收入由7.09億元降至6.27億元,2025年更是進一步下滑至5.02億元,曾經的“拳頭產品”風光不再。
另一邊,公司的椰子汁業務也面臨增長瓶頸。隨着國人對健康飲食的重視程度不斷提升,低糖、低熱量已成爲日常飲食的主流趨勢,而傳統椰基飲料因含糖量較高,與這波健康風潮背道而馳。
在此背景下,包括歡樂家、椰樹集團在內的本土傳統椰汁飲料品牌,紛紛開啓“椰汁+椰子水”雙線佈局,試圖抓住健康消費的風口。2025年上半年,歡樂家對椰子水系列產品進行品牌換新,下半年推出了椰果椰子水和椰子水飲料兩款飲料新品,拓寬了椰子水類產品的價格帶。
但椰子水市場競爭白熱化,泰國品牌if等已率先搶佔消費者心智。按2024年零售額計,if母公司IFBH已成爲中國內地椰子水飲料市場第一大公司。
歡樂家管理層在去年9月面對機構調研時也坦言,公司椰子水產品目前仍作爲公司培育型的產品,短期來看對公司營業收入貢獻有限。加之今年3·15期間,多款椰子水被爆兌水加糖,影響了消費者對這一品類的信任度和選擇意願,讓歡樂家的轉型之路更添阻礙。
歡樂家財報顯示,2025年椰子汁飲料收入同比下滑21.51%,達7.56億元。核心產品業績下滑,飲料業務營收也隨之同比下降23.32%,爲8.38億元。
“歡樂家的新品放在整個行業來看已經不算有新意了。在一個缺乏爆品、品牌效應、規模效應和粉絲效應都爲凸顯的情況下想要實現增長,我認爲是非常難的。”中國食品產業分析師朱丹蓬向我們分析道。
新品增長乏力背後,是歡樂家對研發投入的極度吝嗇。2025年,公司研發費用支出僅爲224萬元,同比減少53.34%,公司解釋稱是研發人員減少導致,而財報顯示,其研發團隊僅有6人,很難以打造出符合市場需求的爆款產品。
而由於氣候變化等因素導致椰子供應量減少,疊加市場對椰子類加工產品的需求增加,歡樂家生榨椰肉汁的採購單價同比增長超過30%。
原材料成本上漲是行業內的共通難題,雖然歡樂家已經在越南、印尼佈局椰子原料加工及貿易業務,不過椰子種植週期長,新產能釋放大約需要2-3年,短期內難以解決成本上漲的難題。
與此同時,草莓肉、黃桃的採購單價也均有所上漲,其中黃桃原料採購單價雖在2025年上半年曾同比下降超30%,但全年整體仍呈上漲態勢,進而導致水果罐頭類產品毛利率較上年同期減少3.93%。多個原材料價格波動,使得歡樂家2025年生產成本增加了3853.01萬元。
此外,產能利用率的走低,進一步拉高了單位生產成本,讓本就承壓的業績雪上加霜。財報顯示,2025年歡樂家總產能利用率不足三成,其中飲料產能利用率僅有27.35%。公司解釋稱,產能配置與罐頭、飲料產品旺季集中生產的特點相適應,爲保障銷售旺季供應配置了足夠產能,但客觀上仍導致產能與銷量嚴重不匹配,資源浪費嚴重,進一步壓縮了利潤空間。
在營收、淨利雙降的壓力下,歡樂家選擇對員工結構進行大幅調整,其中生產人員減員比例達16.64%,銷售人員減員比例達11.36%。一線生產與銷售崗位成爲裁員重災區,這無疑會進一步影響公司的生產效率與市場拓展能力,形成“業績下滑-裁員降本-能力弱化-業績進一步下滑”的惡性循環。
02 渠道崩盤現金流告急,經銷商大撤退
渠道是食品飲料企業的生命線,而歡樂家的渠道體系正面臨重大危機。
公司以經銷模式爲主,部分通過零食量販渠道、代銷模式、直營及其他模式進行銷售。其中。經銷模式是核心銷售渠道,2025年報告期內,經銷模式銷售收入佔主營業務收入的比例高達80.35%,對經銷商的依賴度極高。
但近年來,經銷渠道增長乏力的問題日益凸顯。數據顯示,經銷商渠道收入從2023年的18.18億元降至2025年的11.03億元,兩年間累計下滑39.3%。
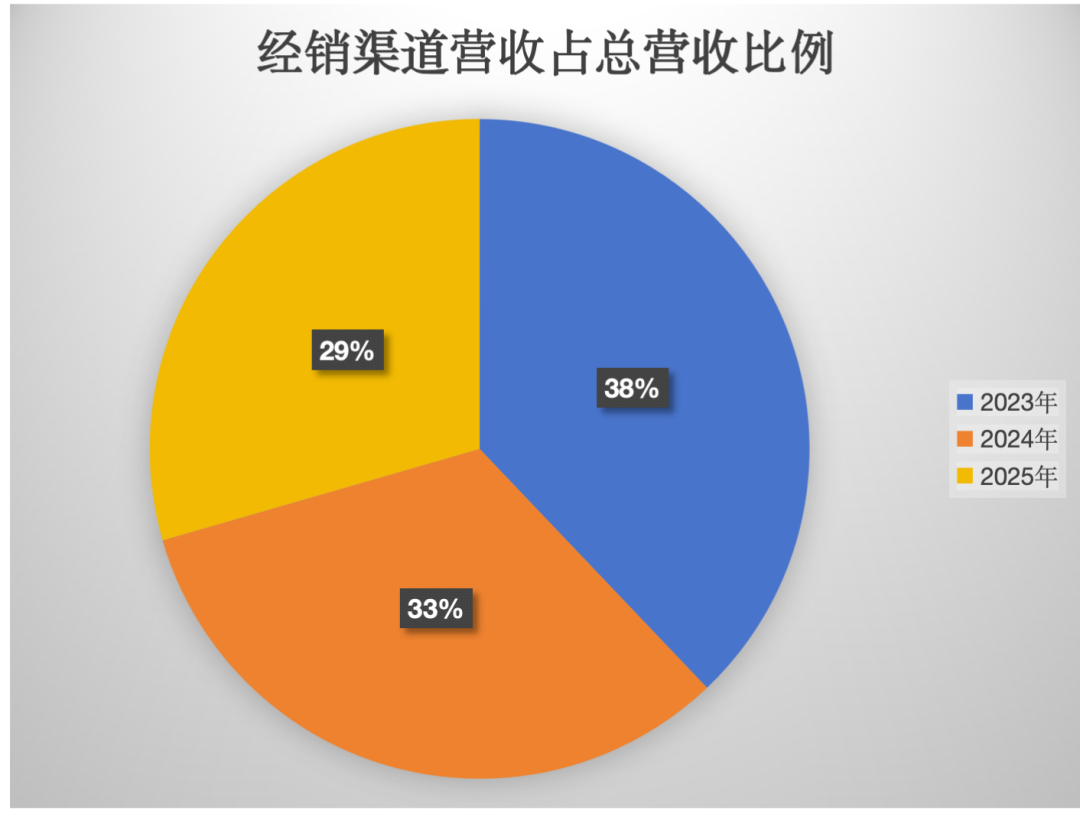
數據來源:公司財報
爲應對經銷渠道的下滑,歡樂家加大了對零食量販渠道的佈局力度。2025年該渠道銷售額佔主營業務的比例達12.3%,已成爲公司第二大銷售渠道。其中,歡樂家前五大客戶中,鳴鳴很忙和萬辰集團兩家零食量販企業,合計佔其年度銷售總額的9.44%。
渠道結構的調整卻壓縮了公司的利潤空間。相比於經銷模式33.97%的毛利率,零食量販渠道銷售模式的毛利率僅有17.81%,近乎腰斬。零食量販渠道通過壓縮中間環節讓利消費者,鳴鳴很忙2025年毛利率也只有9.8%;加上歡樂家作爲新進入該渠道的品牌,議價能力較弱。
拓展零食專營連鎖渠道的投入增加,疊加產品結構變化、原材料成本上漲等因素,歡樂家2025年整體毛利率同比下降4.41個百分點,僅爲29.59%,盈利能力持續弱化。
而歡樂家更大的發展隱患,在於現金流正面臨嚴重衝擊。2025年,公司經銷商渠道出現大幅收縮,淨減少274家。知名戰略定位專家、福建華策品牌定位諮詢創始人詹軍豪表示,歡樂家經銷商“大撤退”的背後,是渠道信心的徹底崩塌,暴露了經銷商因公司產品增長乏力、原材料成本上漲,自身利潤被嚴重擠壓,最終選擇放棄合作的現實。
渠道信心的崩塌,也進一步體現在經銷商的打款意願上。歡樂家的經銷模式採用“先款後貨”的結算方式,經銷商提前打款的意願,直接決定了公司未來的現金流與收入穩定性。但2025年,公司合同負債(即經銷商提前打款、公司尚未發貨形成的負債)大幅下滑近3000萬元,降至上市以來的新低,說明了經銷商對公司的未來發展已失去信心,不願再提前投入資金。
經銷商打款意願下降,直接導致公司應收賬款高企。報告期末,歡樂家應收賬款超1.42億元,其中1年以內(含1年)的應收賬款達9865.89萬元,是2025年歸母淨利潤的2.76倍,意味着公司全年的淨利潤,甚至不足以覆蓋短期應收賬款。與此同時,公司壞賬準備計提1996.46萬元,計提比例達14.09%,進一步侵蝕了公司利潤。
在盈利大幅下滑、應收賬款高企的情況下,歡樂家資金鍊愈發緊繃,財務費用同比增加129.28%,利息負擔持續加重,最終形成了“利潤下滑-舉債度日-財務費用侵蝕利潤”的惡性循環,讓公司的經營陷入難以自拔的困境。
03 創始人高頻減持套現,誰爲衰落買單?
“歡樂家此次財報披露的業績下滑幅度非常大,與其高管頻頻換人有很大關係。”朱丹蓬表示,管理層的不穩定,進一步加劇了公司的經營動盪。
公開資料顯示,2025年4月,歡樂家聘任曾在中糧可口可樂、銀鷺、西麥食品等多家知名企業任職的呂建亮爲公司副總裁,全面負責公司的營銷業務,試圖藉助其豐富的行業經驗,盤活公司的銷售渠道與市場佈局。然而,呂建亮任職不到一年,便於今年3月因個人原因辭去副總裁職務。
同一時期,公司創始人李興辭去總裁職務,由兒子李子豪接任總裁,正式開啓“二代”接班模式。但此次接班的時機也極爲不利。一方面,公司正處於產品結構改革、原材料成本上漲、渠道重構等多重運營危機之中,經營壓力巨大;另一方面,有豐富行業經驗的高管離任,年輕的管理層缺乏足夠的管理經驗,歡樂家的家族化治理能否達到預期,令人打上問號。
而外界更大的質疑,莫過於公司是否存在違背“薪酬與業績掛鉤”這一核心公司治理原則的情況。
在公司業績承壓、大量一線員工被裁、員工薪資下降的背景下,2025年歡樂家董事及高級管理人員的薪酬卻出現逆勢上漲,合計增長250.84萬元,增幅達12.65%。
其中,董事長李興薪酬達273.43萬元,新任總裁李子豪薪酬達254.96萬元,副總裁兼財務總監翁蘇閩薪酬達256.07萬元,董事及高級管理人員中有7人年薪超過200萬元,且均實現同比增長,高管薪酬佔年度淨利潤的比例顯著走高,與公司整體業績形成鮮明反差。
而對於廣大投資者來說,較難接受的是大股東李興的逆勢減持套現行爲。2026年3月10日,時任公司董事長的李興通過詢價轉讓方式減持1093.68萬股,佔公司總股本的2.50%,轉讓價格爲17.34元/股,相當於二級市場現價的8折,合計套現約1.9億元。
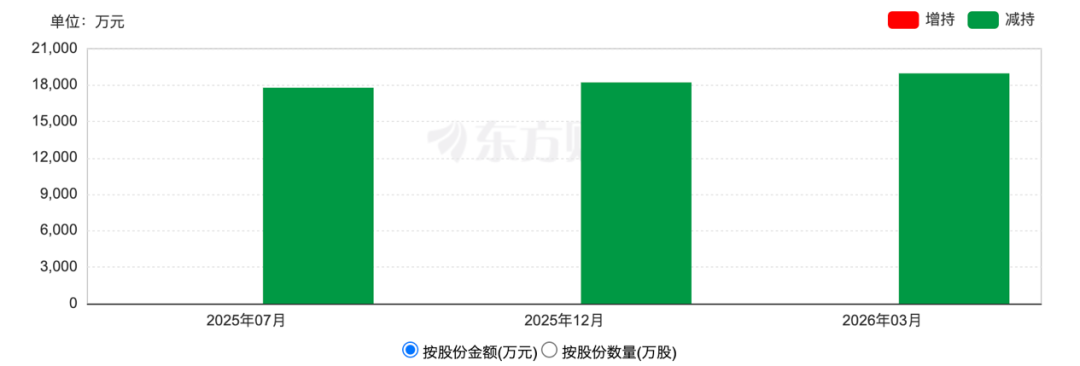
歡樂家高管持股變動圖
這並非李興第一次“背刺”股東。2025年7月,李興通過詢價轉讓方式減持1312.42萬股,套現1.78億元;同年12月,他及其一致行動人再次通過詢價轉讓937.6萬股,套現1.82億元。
短短八個月內,李興三次減持累計套現5.5億元,且這些減持行爲均發生在公司業績下滑、市場預期悲觀的背景下,難免讓投資者質疑其對公司未來發展的信心,也進一步動搖了資本市場對歡樂家的信任。









