


江淮汽車:扣非淨利九連虧,乘用車產能閒置過半,靠尊界增收難解虧損困局



證券之星陸雯燕
2025年,江淮汽車(600418.SH)在高端化轉型與業績承壓的夾縫中繼續艱難前行。儘管全年錄得營收、淨利雙增,但公司依舊深陷虧損泥潭,對聯營企業的投資損失與境外業務承壓成爲拖累業績的“元兇”。江淮汽車主營業務“造血”能力匱乏的頑疾始終難解,扣非後淨利潤至今已連續9年“失血”,累虧超163億元。
證券之星注意到,江淮汽車商用車、乘用車2025年銷量逆勢下滑,雙雙跑輸行業大盤。雖然超高端品牌尊界帶動乘用車板塊營收暴增46.99%,但單品牌依賴、高昂費用投入與乘用車產能利用率不足五成的沉重包袱,令這場高端化轉型面臨多重現實難題。
投資損失、境外收入下滑拖累業績
2025年,江淮汽車實現營收464.76億元,同比增長10.35%。但盈利端的改善仍顯乏力,歸母淨利潤以及扣非後淨利潤分別爲-17.03億元、-25億元,虧損幅度分別同比收窄4.57%、8.81%。
江淮汽車已連續兩年扣非前後均深陷虧損,2024年營收同比下滑6.28%至421.16億元;歸母淨利潤及扣非後淨利潤分別爲-17.84億、-27.41億元。拉長時間看,公司主營業務“造血”能力長期匱乏,扣非後淨利潤已連續9年深陷虧損,2017-2025年虧損額累計約163億元。
追溯2025年虧損根源,關鍵在於對聯營企業大衆汽車(安徽)有限公司(下稱“大衆安徽”)的投資損失。2025年,大衆安徽淨利潤虧損43.09億元,導致江淮汽車確認投資收益-10.77億元。這已是大衆安徽連續第二年對公司業績造成重大沖擊,2024年,江淮汽車確認的投資收益約-13.37億元,對應大衆安徽虧損53.47億元,該聯營企業近兩年累計虧損已達97億元。
自2017年底大衆安徽成立以來,江淮汽車已連續8年承擔投資損失,且損失規模在近兩年大幅攀升,成爲江淮汽車財報中的“失血點”。大衆安徽的業績頹勢與其核心產品市場表現疲軟直接相關。2024年7月推出的首款車型ID.UNYX上市後市場反響平淡,2025年累計銷量不足萬輛,銷量端的持續低迷進一步加劇了業績壓力。
證券之星注意到,在持續虧損的背景下,大衆安徽仍在推進資本補充。2024年,大衆安徽增資65億元,由江淮汽車和大衆中國同比例進行現金認購,其中江淮汽車認購16.25億元註冊資本。截至2025年末,公司尚有8.13億元股權認購尚未支付。
出口業務下滑成爲江淮汽車業績承壓的又一主因。受國際形勢複雜、境外汽車市場競爭日益加劇等影響,江淮汽車的出口業務面臨較大挑戰。2025年,公司境外收入同比下滑14.04%至205.37億元,營收佔比從2024年的56.73%降至44.19%。與境外承壓形成對比的是,境內營收同比激增54.97%至230.24億元,成爲營收增長的核心支撐。
“單品牌依賴”背後的隱憂
江淮汽車正處於高端化轉型的關鍵階段,但銷量滑落與收入增長形成鮮明對比。2025年,江淮汽車累計銷售各類整車及底盤38.41萬輛,同比下降4.72%。其中商用車銷量23.5萬輛、乘用車14.9萬輛,同比分別下滑0.55%、10.63%。
更嚴峻的是,公司表現全面跑輸行業大盤。2025年,商用車市場持續回暖,全年銷量429.6萬輛,同比增長10.9%;乘用車市場全年銷量3010.3萬輛,同比增長9.2%。江淮汽車兩大核心板塊雙雙逆勢下滑,市場份額進一步被侵蝕。
其中,乘用車板塊喜憂參半。江淮汽車攜手華爲打造的超高端豪華新能源品牌尊界,其首款產品尊界S800於2025年5月30日正式上市,售價介於70.8萬元至101.8萬元,連續多月位居70萬元以上豪華轎車市場榜首。截至2025年末,尊界累計交付超10000臺,被公司視爲新的業績增長點。受此帶動,江淮汽車2025年乘用車板塊營收同比大增46.99%至179.96億元。
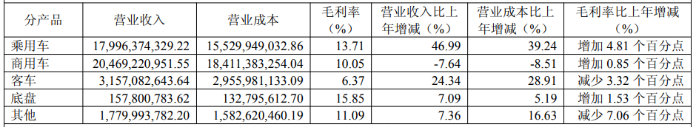
但光鮮數據背後暗藏隱憂,尊界的成功難以掩蓋江淮汽車“除尊界外,品牌市場競爭力不強”的尷尬現實。對比2024年,江淮汽車乘用車銷量16.68萬輛,同比下滑16.59%;對應營收122.43億元,同比下滑23.08%。這也暴露出當前公司乘用車業務的短板,板塊營收增量高度依賴尊界單一品牌,但其銷量規模卻遠不足以對沖整體業務的虧損。
證券之星注意到,江淮汽車的高端化突圍伴隨着高昂的成本。2025年,公司銷售費用同比激增97.5%至28.97億元,其中廣宣及銷售服務費從2024年的1.76億元猛增至15.72億元,成爲銷售費用大幅攀升的核心原因。在汽車電動化、智能化浪潮下,江淮汽車2025年研發投入41.79億元,同比增長20.64%,鉅額的費用開支進一步擠壓了利潤空間。
產能閒置的壓力同樣不容忽視。截至2025年末,江淮汽車乘用車工廠的產能利用率僅42.36%。在重資產屬性極強的汽車製造業,大量產能閒置意味着固定成本開支無法通過規模效應攤薄,將持續產生折舊、攤銷等隱性成本,進而侵蝕單車利潤。
值得注意的是,江淮汽車商用車板塊也因行業週期性調整面臨經營壓力,該板塊2025年實現營收204.69億元,同比下滑7.64%,產能利用率72.68%。
進入2026年,江淮汽車整體銷量形勢並未好轉。2月產銷快報顯示,公司1—2月銷量總計55138輛,同比減少11.78%,其月銷量已連續兩個月同比下滑。不過,江淮汽車仍提出了較爲激進的經營目標,2026年預計銷售汽車42.4萬輛,同比增長10.4%;預計營業總收入650億元,同比增長39.58%。
誠然,尊界將成爲江淮汽車2026年增長的核心引擎,目前尊界S800同平臺MPV和SUV正在有序開發中。但需正視的是,如何改變單一品牌依賴的現狀、費用與產能又如何優化,這些也都是江淮汽車目前亟待解決的難題。(本文首發證券之星,作者|陸雯燕)









