


港股衍生品一週市場觀察2026.3.9



1、一週市場概況
3月6日當週,恒生指數全周跌3.28%,收報25757.29點。走勢上,週一週二累計大跌3.26%,週三週四延續弱勢,週五受企業業績催化大幅反彈1.72%,但未能扭轉全周跌勢。核心驅動因素包括中東地緣衝突升級、美國非農數據爆冷及企業財報分化,其中伊朗關閉霍爾木茲海峽顯著影響市場情緒。板塊表現分化明顯,能源板塊逆勢大漲,科技板塊先跌後反彈,金融地產、消費板塊持續走弱。當前市場受三重利空共振影響,後續需重點關注中東局勢、美聯儲議息會議等因素,若地緣風險緩解且國內政策發力,港股有望逐步企穩。
外圍市場方面,上週美股三大指數收跌,道指累計跌3.01%,納指跌1.24%,標普500指數跌2.02%。當週多重利空共振引發市場調整,美國2月非農就業人口意外減少9.2萬人,失業率升至4.4%,經濟軟着陸預期顯著動搖;中東地緣衝突持續升級,國際油價單週大漲超12%,滯脹擔憂升溫;私人信貸風險暴露拖累金融板塊,高估值科技股同步回調。受板塊權重差異影響,道指因金融、工業佔比高領跌,納指受科技龍頭支撐跌幅相對較小。市場避險情緒攀升,美聯儲政策預期搖擺,3月議息會議成爲後續市場關鍵觀察節點。
A股三大指數週線集體收跌,上證指數累計跌0.93%,深指跌2.22%,創業板指跌2.45%。本週行情呈現“周初恐慌大跌、後半周政策對沖企穩”的V型走勢,全周收跌核心系周初利空衝擊力度較強,後半周政策利好僅修復部分跌幅。周初,中東地緣衝突持續發酵引發國際原油價格單週暴漲,疊加美股同步走弱,3月3日市場恐慌情緒集中釋放,兩市成交額飆升至3.16萬億元,三大指數當日大幅下挫;後半周,全國兩會啓幕釋放新質生產力等政策信號,疊加股票ETF逆勢淨流入、央行逆回購注資及匯金類“平準基金”等重磅利好,帶動指數連續兩日收紅,有效遏制下跌態勢,但未能扭轉全周收跌格局。
2、恒指牛熊證資金流
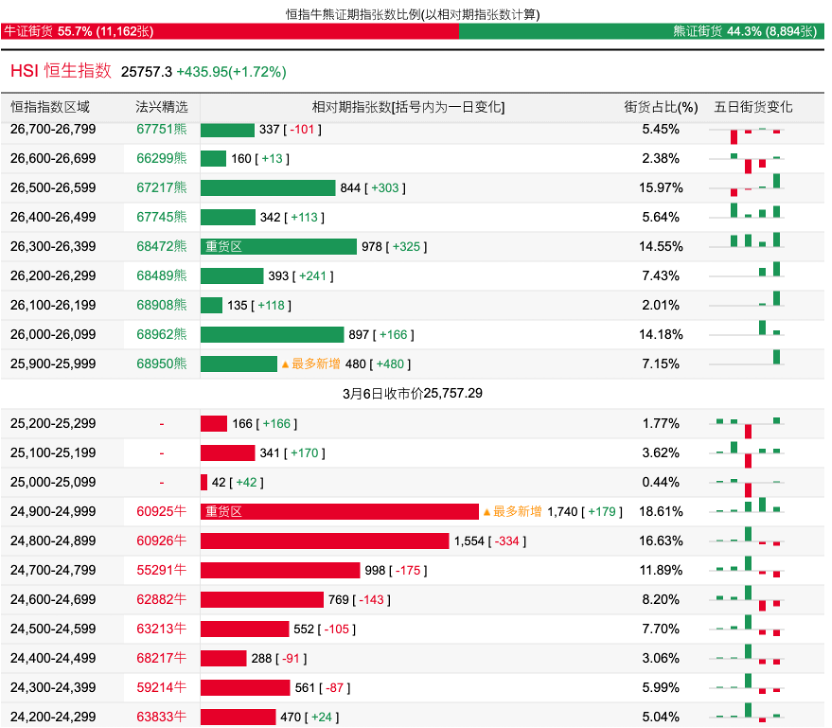
過去5日,恒指牛證合計約2.3億港元資金淨流入;恒指熊證則合計約1.75億港元資金淨流出。街貨分佈方面,恒指牛證街貨佔比約55.7%,分佈在收回價24900點至25300點之間,累計相當約2289張期指合約;恒指熊證街貨在收回價25900點至26400點之間,累計相當約2883張期指合約。
3、輪證一週資金流
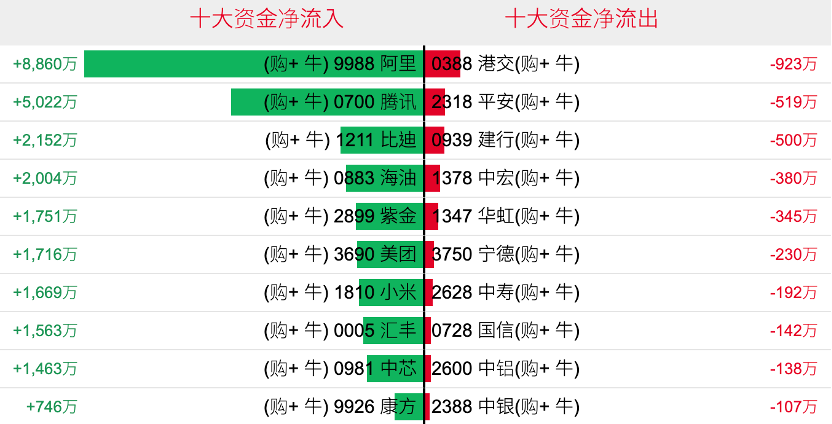
好倉(認購證及牛證)方面,過去5日,阿里相關好倉錄得約8860萬港元資金淨流入,爲最大資金流入標的,騰訊、比亞迪及中國海洋石油等相關好倉也分別約5022萬、2152萬以及2004萬港元資金淨流入部署;港交所、中國平安以及建設銀行等相關好倉則分別約923萬、519萬及500萬港元資金淨流出套現。
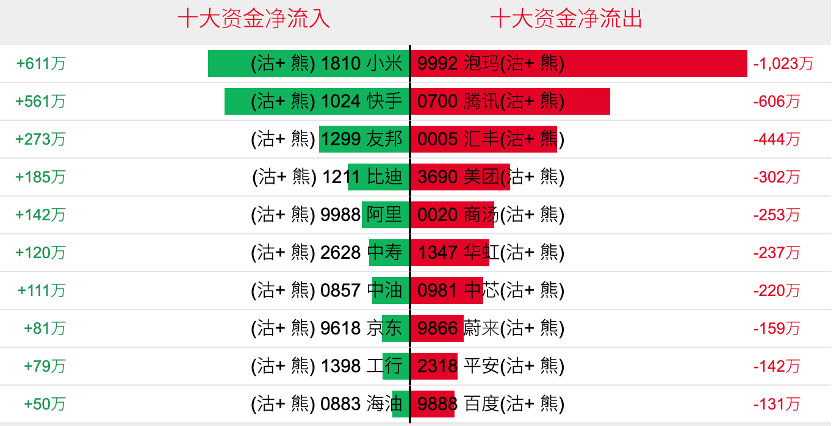
淡倉(認沽證及熊證)方面,近5日合計,小米集團、快手及友邦保險等相關淡倉分別約611萬、561萬及273萬港元資金淨流入部署;泡泡瑪特、騰訊控股及滙豐控股等相關淡倉則分別約1023萬、606萬以及444萬港元資金淨流出。
備註:本文所注圖表數據等主要參考法興、瑞通、瑞信、麥格理等香港窩輪商網站。本文不作爲投資建議,所有數據僅供參考。本文著作權乃歸作者所有,任何商業轉載需獲作者授權,非商業轉載請註明出處。









