


Millicom International Cellular SA(TIGO)股票11月12日盤中下跌8.40%:投資者必看的核心資訊


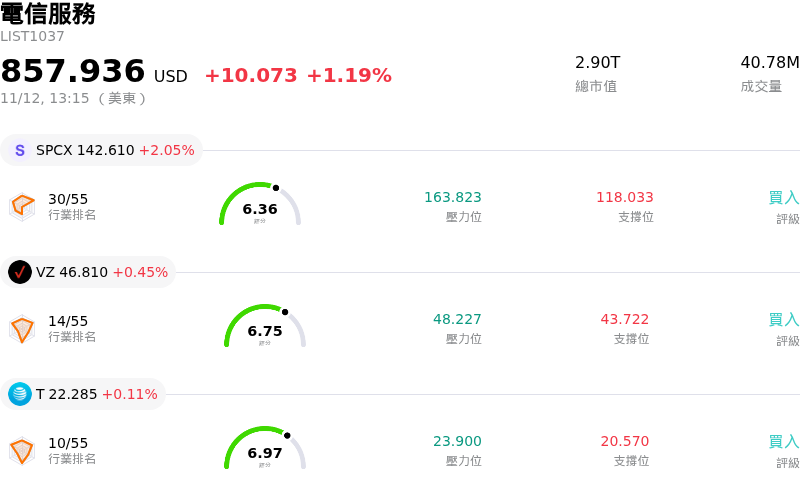
Millicom International Cellular SA (TIGO) 盤中下跌8.40%,所屬行業電信服務上漲1.19%,公司漲幅跑輸行業漲幅,行業成交額前三股票 SpaceX (SPCX) 上漲 2.05%;Verizon Communications Inc (VZ) 上漲 0.45%;AT&T Inc (T) 上漲 0.11%。
今日是什么導致了Millicom International Cellular SA(TIGO)股價下跌?
Millicom International Cellular 股價在盤中交易面臨顯著下行壓力,主因財報公布後的市場疑慮揮之不去,且機構投資人對獲利率與整合費用的擔憂日益加劇。儘管該公司近期營收展現穩健增長,但市場焦點仍緊盯獲利表現不彰,其淨利大幅低於市場共識預期。營收成長與淨利轉化能力之間日益擴大的落差,引發華爾街對該公司在持續推動業務轉型之際,其結構性利潤率是否具備永續性的新一輪爭論。
壓抑投資人情緒的一大關鍵因素,在於 Millicom 在拉丁美洲核心市場積極擴張版圖與推動網路整合計畫,導致營運與資本成本居高不下。網路升級、頻譜承諾以及重組費用壓縮了營業利益率,削弱了近期的現金流展望。此外,企業端 (B2B) 服務表現疲軟,抵消了消費端行動通訊與固網新增用戶的韌性,突顯出該地區部分企業支出出現猶豫觀望的情形。
拉丁美洲各地的總體經濟與匯率變動,進一步加劇了這些營運逆風。鑑於 Millicom 的營收高度集中於開發中市場,當地貨幣相對於美元的波動收緊了金融情勢,並推升了償付美元計價債務的實質成本。儘管管理層致力於去槓桿化,但在先前的併購後總債務規模依然龐大,使該公司股價對任何利潤率下滑或主權借貸成本的波動極為敏感。
從市場策略角度來看,這波回檔也反映出機構投資人的投資組合再平衡與獲利了結賣壓。在歷經前幾季的長期上漲走勢後,隨著多家研究機構重新評估未來目標價,並對短期利潤率復甦表達審慎態度,機構投資人紛紛調整持股部位。就短期而言,Millicom 能否穩住市場情緒,將取決於其能否展現區域整合帶來的具體綜效、削減非必要資本支出,並加速股權自由現金流以支撐其減債承諾。
Millicom International Cellular SA(TIGO)技術分析
Millicom International Cellular SA (TIGO) 技術面來看,MACD(12,26,9)數值2.437,處於中性狀態,RSI數值47.625處於中性狀態,Williams%R數值61.910處於賣出狀態,請注意關注。
Millicom International Cellular SA(TIGO)基本面分析
Millicom International Cellular SA (TIGO) 處於電信服務行業,最新年度營業收入$5.82B,處於行業26,淨利潤$1.32B,處於行業9。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$89.00,最高價為$100.00,最低價為$60.10。
關於Millicom International Cellular SA(TIGO)的更多詳情
公司特定風險:
- 第三季淨利大幅縮減且 EPS 不及預期:Millicom 公布第三季每股盈餘為 0.58 美元,落後市場共識預期的 0.98 美元逾 40%,且歸屬於股東之淨利年減 49.9% 至 9,800 萬美元;儘管在併購推動下營收有所成長,但仍加劇了機構分析師對其核心利潤率惡化的擔憂。
- 債務負擔沉重與併購整合風險:在整併 Coltel、Tigo Ecuador、Tigo Uruguay 以及 Telefónica 的智利業務後,該公司總負債達 86.5 億美元(淨負債為 79.8 億美元),導致其資產負債表呈現高負債權益比,並加劇了面對新興市場總體經濟衝擊、貨幣貶值及償債限制時的脆弱性。
- 重大法律和解義務與資產減損:財務揭露顯示,該公司認列了 9,900 萬美元的費用,以解決涉及前 Tigo Guatemala 高階主管的未決索賠——其中 6,800 萬美元將在未來 7 年內分期支付——同時對其哥斯大黎加現金產生單位認列了 3,200 萬美元的商譽減損,並承擔了與其智利合資企業掛鉤、最高達 4.9 億美元的或有獲利提成(earn-out)承諾。
- 激進擴大股利發放加劇現金配置壓力:管理階層決定在配息率已逾 70% 的高水準基礎上,將即將到來的 2027 年每股股利再增加 0.75 美元,加上單季資本支出年增 51% 至 2.43 億美元,顯著壓縮了流動性緩衝,並恐將過度消耗自由現金流的餘裕。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







