


Newmont Corporation(NEM)股票11月12日盤中下跌3.27%:真相來了


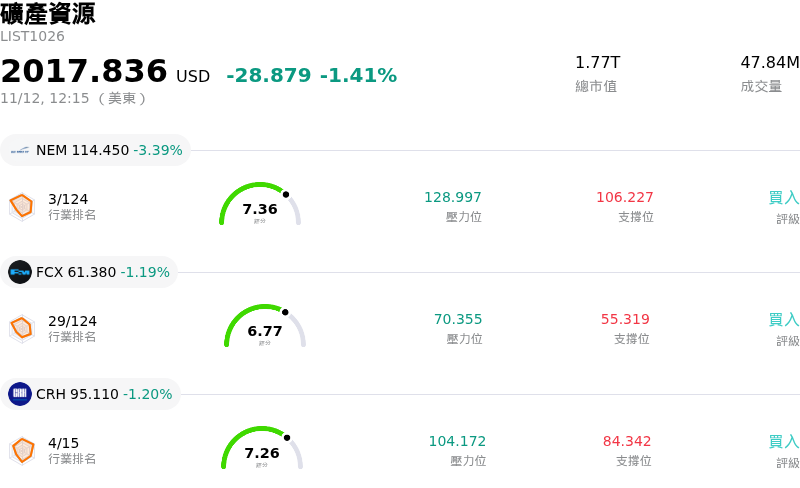
Newmont Corporation (NEM) 盤中下跌3.27%,所屬行業礦產資源下跌1.41%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Newmont Corporation (NEM) 下跌 3.22%;Freeport-McMoRan Inc (FCX) 下跌 1.19%;CRH PLC (CRH) 下跌 1.20%。
今日是什么導致了Newmont Corporation(NEM)股價下跌?
紐蒙特公司 (Newmont Corporation) 面臨顯著的下行壓力,主因總體經濟逆風、金價走弱,以及市場對營運成本持續敏感等多重因素交織,沉重打擊了投資人信心。作為全球最大的黃金生產商,紐蒙特的股價表現從根本上仍高度連動於底層大宗商品基準。美元走強與美債殖利率攀升,對不孳息的貴金屬帶來強烈逆風,引發黃金期貨出現廣泛平倉,並導致機構法人在金礦類股中進行去風險化操作。
除了總體經濟與匯率因素外,市場參與者亦持續嚴格檢視採礦業的底層營運經濟效益。黃金生產商正面臨關鍵投入成本的持續性結構性通膨,包括採礦勞工、柴油及維護耗材。對紐蒙特而言,與其多資產投資組合相關的各項整合措施與資本配置持續推進,使得總維持成本 (AISC) 始終是機構法人評估的核心焦點。當大宗商品價格即使僅出現溫和走軟,在營運槓桿的作用下,利潤率便會迅速遭到壓縮,導致股票估值面臨比實體金屬本身更為劇烈的下跌。
投資組合調整與整體產業情緒進一步放大了此一波動。在市場對央行貨幣政策預期轉變的交易日中,貴金屬股票通常會展現出更高的 Beta 值。隨著交易員根據總體經濟數據重新調整部位,追蹤金礦商的指數股票型基金 (ETF) 帶來的演算法資金流與自動化避險,加速了拋售潮。整體原物料類股亦出現資金自防禦性與避險資產輪動流出的現象,隨著機構法人交易台調整戰術性避險部位,對紐蒙特帶來額外的技術面壓力。
展望未來,紐蒙特的短期走勢將在很大程度上取決於實體黃金市場能否回穩,以及該公司在資產優化與成本控管方面的執行力。儘管其頂級資產基礎與嚴謹的資本回報框架提供了強韌的長期防護,但當前環境凸顯了大型金礦商在總體經濟重新定價時期所固有的高度營運槓桿。
Newmont Corporation(NEM)技術分析
Newmont Corporation (NEM) 技術面來看,MACD(12,26,9)數值1.566,處於中性狀態,RSI數值47.827處於中性狀態,Williams%R數值55.643處於賣出狀態,請注意關注。
Newmont Corporation(NEM)媒體輿情
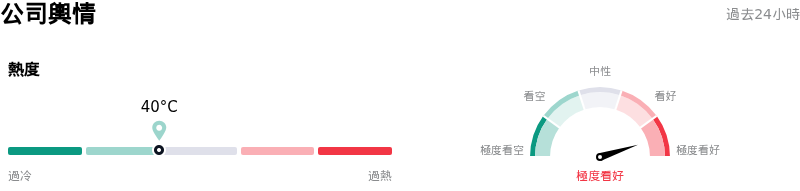
Newmont Corporation (NEM) 公司輿情熱度來看,當前熱度40,處於很冷狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Newmont Corporation(NEM)基本面分析
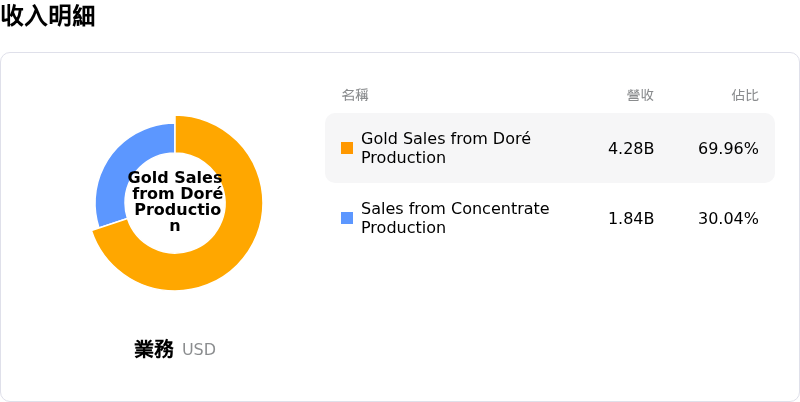
Newmont Corporation (NEM) 處於礦產資源行業,最新年度營業收入$22.67B,處於行業10,淨利潤$7.08B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$139.25,最高價為$205.00,最低價為$79.00。
關於Newmont Corporation(NEM)的更多詳情
公司特定風險:
- 預估第四季 AISC 成本激增:管理層預測顯示,受集中的維持性資本支出與投入要素通膨推動,第四季總維持成本 (AISC) 將躍升至每盎司約 1,900 美元,較第三季的每盎司 1,454 美元大幅增加,恐將對近期利潤率造成顯著壓縮。
- 第四季合資企業面臨鉅額現金流出:根據內華達金礦 (Nevada Gold Mines) 合資企業的修訂協議,紐蒙特 (Newmont) 在第四季面臨即將向巴里克黃金 (Barrick Gold) 支付 19.5 億美元現金的款項,在大宗商品價格走軟的環境下帶來沉重的近期流動性需求。
- 副產品產量下滑與營運拖累:預期產量縮減(包括佩尼亞斯基托 (Peñasquito) 白銀產量估計下滑 30%,以及利希爾 (Lihir) 與澳洲資產面臨的營運逆風),正削弱通常用於抵銷黃金開採成本的關鍵副產品抵減收益。
- 開發性資本支出攀升與回收期延長:機構分析師對預計 2027 年開發性資本支出增加約 5 億美元表示擔憂,主要是受到高額資本承諾的影響,例如耗資 42 億至 48 億美元的紅克里斯崩落法開採 (Red Chris Block Cave) 專案,該專案將現金流回報大幅推遲至下一個十年。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







