


Qualcomm Inc(QCOM)股票11月12日盤中上漲3.20%:原因全解讀


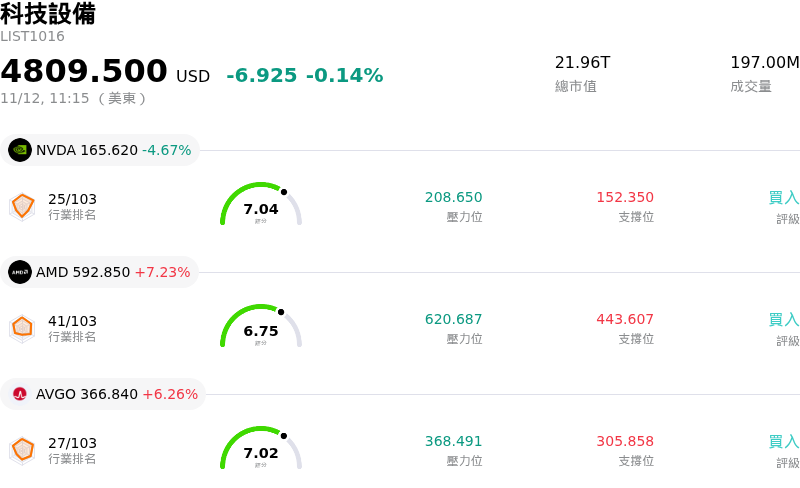
Qualcomm Inc (QCOM) 盤中上漲3.20%,所屬行業科技設備下跌0.14%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 下跌 4.40%;Advanced Micro Devices Inc (AMD) 上漲 6.21%;Broadcom Inc (AVGO) 上漲 5.93%。
今日是什么導致了Qualcomm Inc(QCOM)股價上漲?
高通在交易時段展現強韌的上漲動能,反映出機構投資人對其營運重組,以及跨足成熟智慧型手機以外領域的策略轉型重拾信心。投資人對管理階層嚴格執行成本優化措施(包括具針對性的人力精簡)給予正面回應;在手機需求持續面臨逆風之際,這些舉措預期將從結構上降低營業費用,並捍衛營業利益率。
從產業與策略角度來看,機構資金日益看重高通將營收長期多元化拓展至車用與邊緣人工智慧(AI)運算的成果。Snapdragon 數位底盤(Snapdragon Digital Chassis)平台在全球車廠的持續擴展,加上新一代處理器在聯網裝置與企業物聯網(IoT)加速導入,為傳統手機銷售疲軟提供了關鍵的營運緩衝。市場參與者認為,將資本與研發工程資源重新配置至高成長、高利潤率的運算架構,是推動未來數年估值倍數擴張的關鍵催化劑。
整體半導體族群的總體經濟環境趨於穩定,加上客戶庫存水位逐步回穩,也為高貝他(high-beta)晶片股提供了支撐環境。隨著市場積極反映成本結構優化帶來的效益,以及客戶端硬體供應鏈落底,機構投資情緒已轉向逢低佈局,特別是尋求穩健自由現金流生成,並透過股利與庫藏股買回獲取防禦性資本回報的價值導向科技基金。
展望未來,儘管與關鍵一線原始設備製造商(Tier-1 OEM)的傳統基頻數據機供應協議逐步減少,仍是已知的營運逆風,但高通獲利品質的提升、積極的營運精簡,以及持續擴大的車用在手訂單,為中長期投資人強化了具吸引力的風險報酬比。工業邊緣運算領域在設計導入(design win)轉化上的持續進展,以及對費用的持續嚴格控管,仍將是延續此波上升趨勢的關鍵指標。
Qualcomm Inc(QCOM)技術分析
Qualcomm Inc (QCOM) 技術面來看,MACD(12,26,9)數值2.038,處於中性狀態,RSI數值55.577處於中性狀態,Williams%R數值9.159處於超買狀態,請注意關注。
Qualcomm Inc(QCOM)媒體輿情
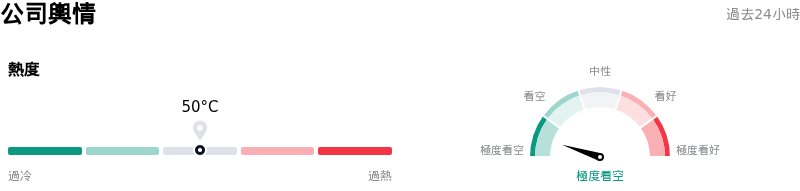
Qualcomm Inc (QCOM) 公司輿情熱度來看,當前熱度50,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看空狀態。
Qualcomm Inc(QCOM)基本面分析
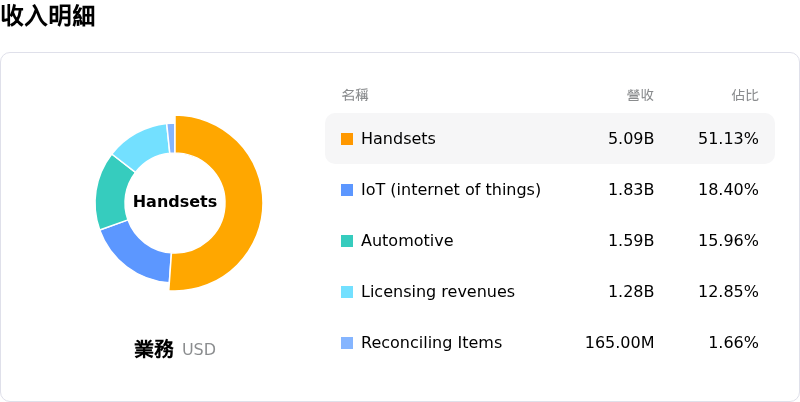
Qualcomm Inc (QCOM) 處於科技設備行業,最新年度營業收入$43.12B,處於行業7,淨利潤$13.63B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$0.00,最高價為$0.00,最低價為$0.00。
關於Qualcomm Inc(QCOM)的更多詳情
公司特定風險:
- 分析師調降評等與利潤率長期承壓:Freedom Broker 將高通評等從「買進」調降至「持有」,並將目標價下調至 185 美元,指出其毛利率已連續第四個季度萎縮至 52.4%,並警告記憶體與晶圓代工的投入成本通膨,加上資料中心客製化晶片的高額研發支出,對營業利益率的壓抑時間將比市場共識預期更久。
- 核心智慧型手機晶片營收嚴重萎縮:交易波動持續反映手機業務營收年減 26% 驟降至 51.4 億美元的衝擊,導致手機業務稅前盈餘下滑 30%,主因零組件價格上漲與消費者換機週期拉長,壓抑了高通主要營收動能的出貨量。
- 蘋果自研數據機替代加速營收流失:多家研究機構因嚴重的客戶集中度風險調降未來獲利預估,警告蘋果加速轉向自研數據機將削去高毛利的 5G 晶片插槽營收,其流失速度將快於車用與企業級 AI 業務擴展填補這數十億美元缺口的速度。
- 發行債券導致槓桿升高與融資成本攀升:監管申報文件證實高通定價發行 40 億美元的多天期優先順位票據(票面利率最高達 5.80%),引發分析師對其在營運轉型期間資產負債表槓桿擴大,以及每年持續增加的償債成本之密切關注。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







