


Ge Vernova Inc(GEV)股票11月12日盤中上漲3.93%:關鍵驅動因素揭曉


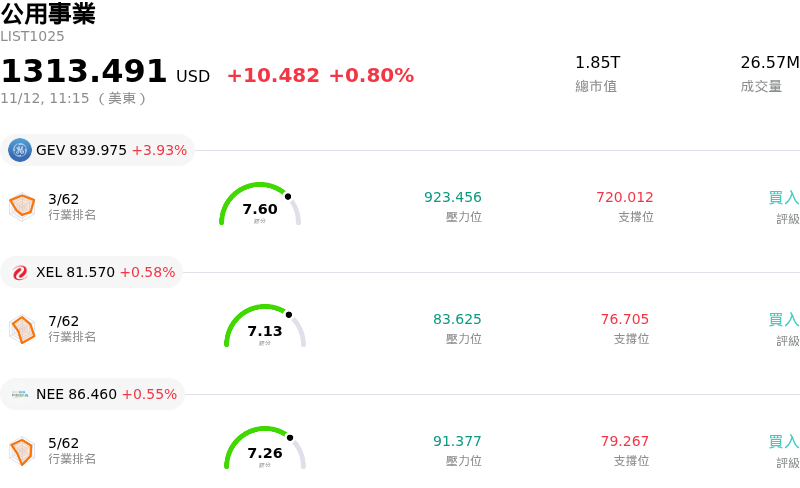
Ge Vernova Inc (GEV) 盤中上漲3.93%,所屬行業公用事業上漲0.80%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Ge Vernova Inc (GEV) 上漲 3.81%;Xcel Energy Inc (XEL) 上漲 0.58%;Nextera Energy Inc (NEE) 上漲 0.55%。
今日是什么導致了Ge Vernova Inc(GEV)股價上漲?
GE Vernova 股價展現強勁的上漲動能,隨著機構投資人進場承接發電與能源基礎設施資產普遍出現的獲利了結賣壓,成功扭轉近期疲態。在人工智慧 (AI) 硬體支出波動引發市場震盪後,資金重新輪動至擁有實質多年在手訂單與定價能力的關鍵基礎設施供應商。這波反彈反映出市場對基本面的重新評估,體認到電力容量瓶頸與電網現代化需求,其影響遠超狹隘的科技市場情緒週期。
支撐該股的主要催化劑,在於全球電力設備市場的結構性供需失衡。燃氣渦輪機製造仍屬寡占產業,全球總需求大幅超越整體製造產能。隨著交貨前置時間延續至未來數年,GE Vernova 正從尋求可靠基載電力的公用事業公司與民營營運商手中,持續鎖定高利潤的生產排程與長期服務協議。投資人日益將這些長約視為具有高能見度的現金流來源,可保護公司免受短期總體經濟週期波動的衝擊。
與此同時,在互連新型發電設施與超大規模資料中心所需的變電所、開關設備與高壓電網設備需求帶動下,電氣化業務部門的訂單轉換持續加速。這種橫跨發電與配電的整合布局,使該公司能夠在全球電力建設浪潮中掌握多元營收來源。此外,管理階層屢次調升營收、調整後營業利益率及自由現金流財測的優異紀錄,輔以擴大的資本回報架構,進一步提振了市場情緒。
從市場策略角度來看,盤中價格的強勢表現突顯了長期機構資產配置者持續逢低買進,將估值回檔視為進場契機。儘管偏高的估值倍數與更廣泛的總體經濟利率走勢可能引發間歇性波動,但該公司持續擴大的在手訂單、在關鍵渦輪機供應鏈中的主導地位,以及不斷增長的高利潤服務營收,皆為其提供了穩固持久的基本面支撐。
Ge Vernova Inc(GEV)技術分析
Ge Vernova Inc (GEV) 技術面來看,MACD(12,26,9)數值-3.372,處於賣出狀態,RSI數值45.884處於中性狀態,Williams%R數值49.973處於中性狀態,請注意關注。
Ge Vernova Inc(GEV)媒體輿情
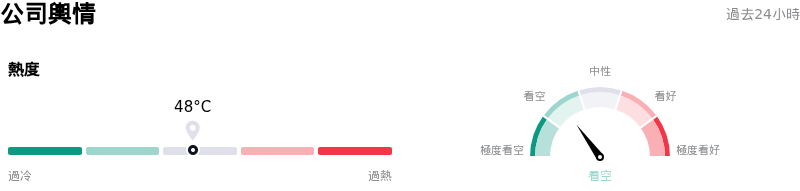
Ge Vernova Inc (GEV) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Ge Vernova Inc(GEV)基本面分析
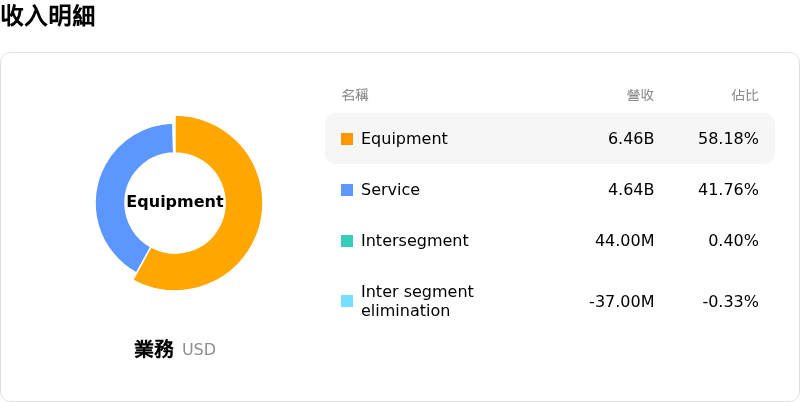
Ge Vernova Inc (GEV) 處於公用事業行業,最新年度營業收入$38.07B,處於行業2,淨利潤$4.88B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1151.40,最高價為$1400.00,最低價為$540.00。
關於Ge Vernova Inc(GEV)的更多詳情
公司特定風險:
- AI 基礎設施訂單遞延與違約隱憂: 軟銀披露對預先採購的資料中心發電硬體設備進行 37 億美元的資產減記後,市場波動急遽攀升,引發法人分析師嚴格檢視與市場疑慮,擔憂科技買家可能縮減、重新協商或違約高毛利的燃氣渦輪機預留產能,包括與 SB Energy 旗下 9.2 吉瓦 (GW) 專案儲備相關的合約。
- 訂單步調放緩與合約定價承壓: 儘管整體在手訂單維持強勁,但包括 Argus 和 Guggenheim 在內的券商仍調降目標價,因機構法人的焦點轉向管理階層的評論;該評論指出第四季燃氣渦輪機預留產能轉化為正式合約的步伐放緩,且每瓩實際成交價格走軟。
- 監管暫緩令與審批併網風險: 以瑞銀 (UBS) 為首的研究團隊警告,由於州級監管審查趨嚴、地方公用事業發布暫緩令,以及區域電網陸續暫停併網(例如德州擬議的限制措施),到 2028 年前美國預估新增的資料中心電力容量中,高達 30% 面臨取消或遞延風險。
- 風電部門虧損與大規模併購對資產負債表的壓力: 盤中走勢疲弱反映出風電業務持續存在的結構性虧損與執行拖累,加上公司近期宣布以 90 億美元債券與現金收購 Trench Group,市場對其整合及執行負擔抱持懷疑態度,更使負面情緒雪上加霜。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







