


Arm Holdings PLC(ARM)股票11月12日盤中下跌3.02%:釋放什麼訊號?


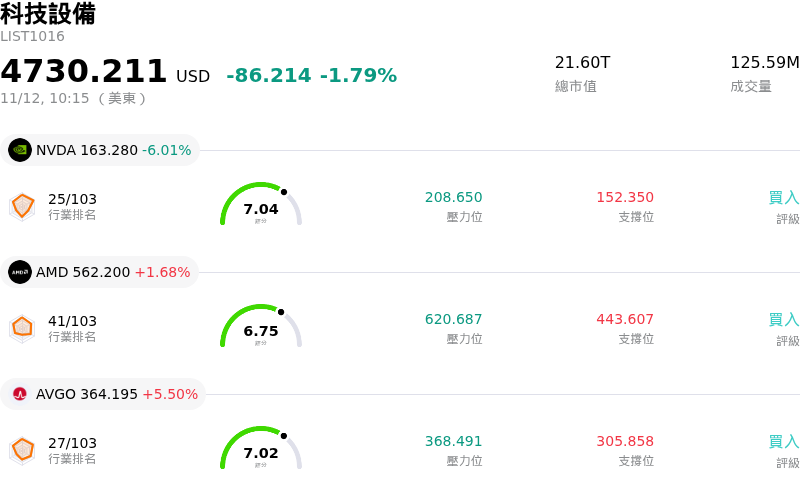
Arm Holdings PLC (ARM) 盤中下跌3.02%,所屬行業科技設備下跌1.79%,公司漲幅跑輸行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 下跌 6.78%;Advanced Micro Devices Inc (AMD) 上漲 1.56%;Broadcom Inc (AVGO) 上漲 5.19%。
今日是什么導致了Arm Holdings PLC(ARM)股價下跌?
安謀 (Arm Holdings) 在交易時段面臨下行壓力,主因投資人持續消化其權利金營收的基本面逆風、高估值半導體同業普遍面臨的估值倍數修正,以及懸而未決的法律訴訟與授權隱憂。
打擊市場情緒的主要利空因素,源於該公司近期公布財報後,市場對其終端市場需求浮現結構性擔憂。儘管前期授權營收持續受惠於人工智慧 (AI) 架構採用與企業端合約承諾,但權利金營收卻明顯不如市場預期。由於權利金直接反映實際裝置的出貨量與產能運作,該領域成長放緩,顯示整體消費性電子與智慧型手機供應鏈正面臨長期疲軟。投資人認為這種分歧現象顯示,次世代架構要實現大規模變現需要更長時間,進而為短期營運成長動能蒙上陰影。
加劇這項基本面壓力的,是市場對其不斷演進之商業模式的獲利率審視。隨著 Arm 進一步深耕先進運算子系統與客製化晶片開發,其資本支出與研發支出持續攀升。儘管這些舉措旨在提高每顆晶片所能獲取的經濟價值,卻也帶來執行風險、推升營運成本,並可能與關鍵生態系授權客戶產生摩擦。此外,相較於市場偏高的共識預期,該公司釋出的短期營收財測上行空間有限,促使機構法人下修這檔仍享有高額成長溢價股票的遠期估值倍數。
圍繞主要客戶關係的不確定性,同樣持續拖累市場情緒。與核心合作夥伴(尤其是高通 Qualcomm)之間懸而未決的訴訟與爭端動態,使未來的授權條款與合規框架持續蒙上陰影。這些法律糾紛不僅使營收能見度變得複雜,也加劇了市場對 Arm 核心矽智財 (IP) 授權合約的風險疑慮。
最後,更廣泛的總體經濟環境與因子驅動的市場動態加劇了跌勢。美債殖利率居高不下以及偏向謹慎的總經基調,引發市場針對高估值科技股與半導體矽智財 (IP) 標的進行選擇性去風險化(減碼)。在具高 Beta 特性的成長型資產面臨系統性獲利了結之際,Arm 權利金增長動能放緩、研發成本上升以及客戶爭端風險交織,使該股在盤中極易遭遇賣壓衝擊。
Arm Holdings PLC(ARM)技術分析
Arm Holdings PLC (ARM) 技術面來看,MACD(12,26,9)數值1.523,處於中性狀態,RSI數值42.678處於中性狀態,Williams%R數值53.967處於中性狀態,請注意關注。
Arm Holdings PLC(ARM)基本面分析
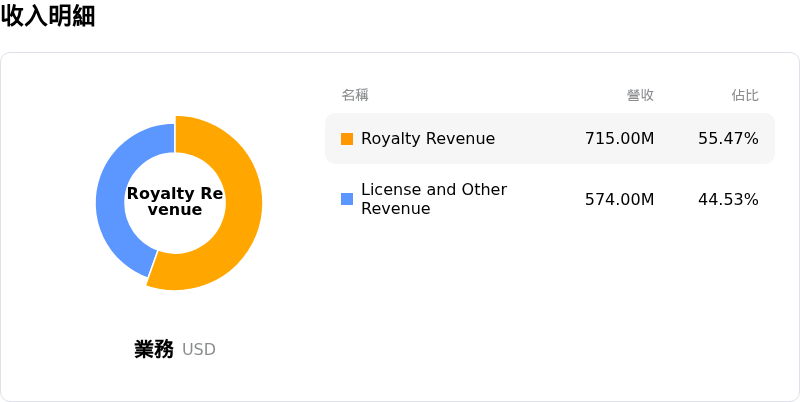
Arm Holdings PLC (ARM) 處於科技設備行業,最新年度營業收入$4.92B,處於行業24,淨利潤$904.00M,處於行業18。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$0.00,最高價為$0.00,最低價為$0.00。
關於Arm Holdings PLC(ARM)的更多詳情
公司特定風險:
- 智慧型手機權利金成長放緩:最新季度財報顯示,權利金營收年增率放緩至僅 8%,主因全球智慧型手機出貨量持續疲軟,加上消費者換機週期拉長,持續拖累高毛利的權利金收入來源,並抵銷了更廣泛的 AI 資料中心成長動能。
- 財報公布後分析師下調目標價:在季度財報公布後,包括摩根大通、TD Cowen 與巴克萊在內的華爾街主要機構紛紛下調其目標價,理由是缺乏近期的財測催化劑,並質疑當前的權利金變現率是否足以支撐該公司偏高的交易估值倍數。
- 客製化晶片轉型中的執行與供應限制:該公司積極推進生產自研伺服器與 AGI CPU 的策略帶來了嚴峻的執行風險,使 Arm 面臨台積電先進製程晶圓代工產能嚴重吃緊的瓶頸,同時也與其主要架構授權客戶產生直接的通路衝突。
- 與高通的違約裁定及授權陰霾:近期聯邦法院陪審團裁定 Arm 違反其架構授權協議並干預合作夥伴交易,加上目前針對誠意授權條款進行中的法官審理程序,帶來了長期的法律陰霾,並面臨來自其生態系最大合作夥伴之一的權利金收取中斷風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







