


Charter Communications Inc(CHTR)股票11月10日盤中上漲10.28%:釋放什麼訊號?


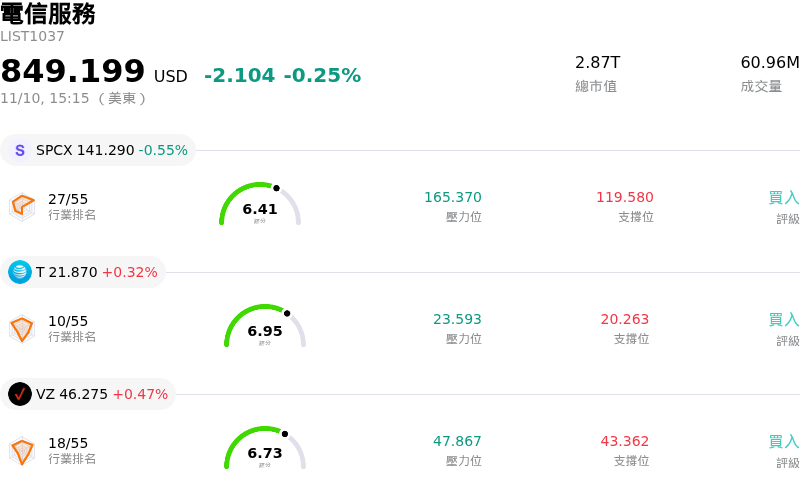
Charter Communications Inc (CHTR) 盤中上漲10.28%,所屬行業電信服務下跌0.25%,公司漲幅跑贏行業漲幅,行業成交額前三股票 SpaceX (SPCX) 下跌 0.66%;AT&T Inc (T) 上漲 0.32%;Verizon Communications Inc (VZ) 上漲 0.47%。
今日是什么導致了Charter Communications Inc(CHTR)股價上漲?
特許通訊 (Charter Communications) 在發布最新季度財報並公布全面營運重組計畫後,吸引機構投資人積極重新評估其價值,帶動股價強勢飆漲。儘管受大額非現金特許經營權減損費用的拖累,使 GAAP 帳面獲利看似承壓,但市場穿透了這項會計減記,轉而聚焦於其核心現金創造能力、資本紀律,以及管理階層積極推動的成本控管措施。
推動買盤湧入的核心催化劑,是管理階層承諾展開大規模的營運革新,目標是在未來 18 個月內,將年化營運支出縮減數十億美元。這些預計節省的成本,加上持續整合考克斯通訊 (Cox Communications) 可望帶來的顯著成本綜效,讓投資人清晰看見未來數年利潤率擴張與加速去槓桿化的前景。對於過去因債務水準與高槓桿比率而飽受審視的資本結構而言,管理階層策略性聚焦於營運效率與債務交換收益,為其資產負債表注入了關鍵的強心針。
在營運方面,匯流策略展現的持續強勁表現提振了市場情緒。儘管面對競爭對手擴建光纖與固定無線接取 (FWA) 的激烈競爭,寬頻用戶增長趨勢依然承壓,但特許通訊的行動部門仍展現出強大動能,繳出穩健的門號淨增成績。與此同時,視訊用戶流失速度較前期顯著放緩,顯示綑綁套裝方案與強化客戶留存的努力已開始發揮成效,穩固關鍵客戶關係。
市場動態與籌碼佈局也在放大這波漲勢中扮演了關鍵角色。進入財報季前,市場對有線電視與電信業者的情緒極為低迷,導致該股估值倍數被壓縮至歷史低檔,並累積了顯著的放空餘額。成本合理化措施帶來的明確前景,加上優於市場悲觀預期的潛在現金流,引發了猛烈的軋空行情,同時吸引機構法人逢低進場搶籌。隨著華爾街分析師陸續更新模型以反映結構性降低的成本基礎,估值倍數擴張與市場情緒復甦相互呼應,推動該股盤中繳出格外強勁的領跑表現。
Charter Communications Inc(CHTR)技術分析
Charter Communications Inc (CHTR) 技術面來看,MACD(12,26,9)數值6.158,處於中性狀態,RSI數值65.850處於中性狀態,Williams%R數值0.336處於超買狀態,請注意關注。
Charter Communications Inc(CHTR)基本面分析
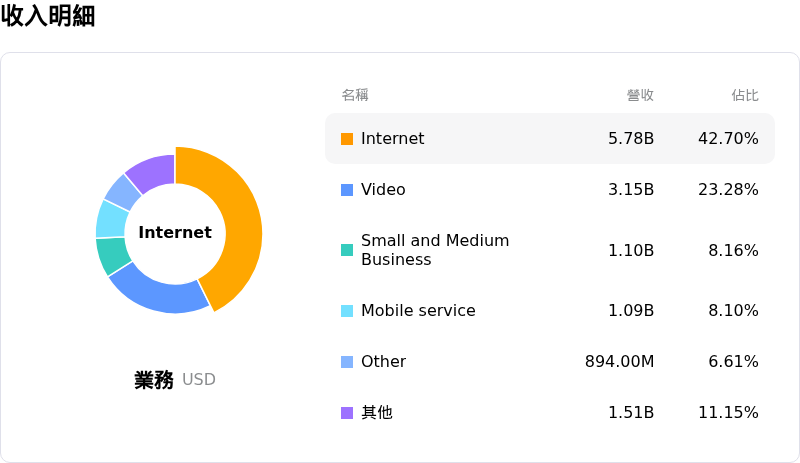
Charter Communications Inc (CHTR) 處於電信服務行業,最新年度營業收入$54.77B,處於行業5,淨利潤$4.99B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$206.32,最高價為$490.00,最低價為$80.00。
關於Charter Communications Inc(CHTR)的更多詳情
公司特定風險:
- 寬頻用戶流失加速:第三季備考網路用戶流失量急遽擴大至 233,000 戶(原 Charter 為 156,000 戶,原 Cox 為 77,000 戶),較去年同期的 171,000 戶流失進一步惡化,主因是電信業者的固定無線接取 (FWA) 與積極鋪設光纖的競爭業者帶來激烈競爭,持續侵蝕核心寬頻市佔率。
- 數十億美元資產減損與鉅額淨虧損:第三季財報顯示調整後每股淨虧損達 20.50 美元(不如市場預期的每股獲利 9.02 美元),主要因認列 63.3 億美元的特許經營權減損費用,反映出機構認定傳統有線電視網路特許權已出現結構性終值減損。
- 高槓桿壓力下自由現金流惡化:自由現金流較去年同期下滑 58% 至 6.74 億美元,受高額資本支出以及龐大的 1,086 億美元本金債務負擔(槓桿率為 3.93 倍)拖累,促使該公司針對八個系列的優先票據發起 15 億美元的債券要約收購,以管理長期到期債務。
- 大幅削減成本下的營運執行風險:管理層宣布一項規模達 20 億美元的激進年化營業費用削減計畫以應對利潤率受壓,但分析師警告,在客戶大量流失且與 Cox 的整合工作錯綜複雜之際大幅削減成本,將威脅到客戶服務品質與網路可靠性,且未能提供恢復用戶成長的明確時間表。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








