


On Holding AG(ONON)股票11月10日盤中下跌7.03%:投資者必看的核心資訊


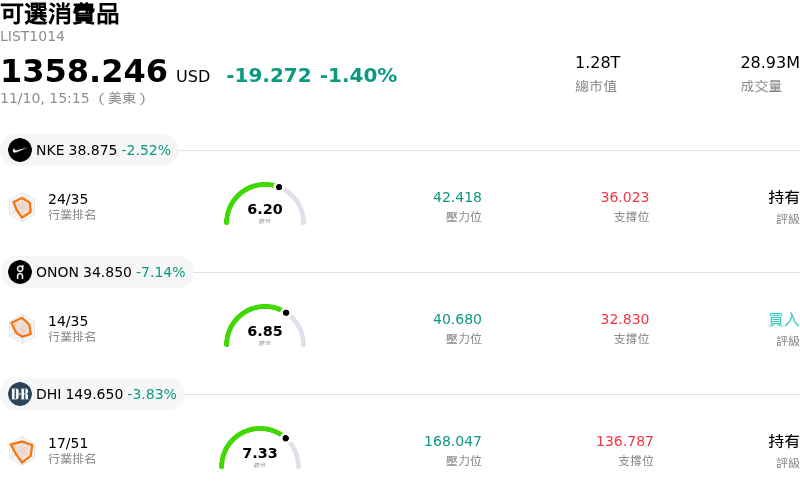
On Holding AG (ONON) 盤中下跌7.03%,所屬行業可選消費品下跌1.40%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Nike Inc (NKE) 下跌 2.52%;On Holding AG (ONON) 下跌 6.82%;DR Horton Inc (DHI) 下跌 3.83%。
今日是什么導致了On Holding AG(ONON)股價下跌?
On Holding 在公布第三季財報後,股價面臨顯著下行壓力。儘管該公司每股盈餘 (EPS) 優於預期,且單季淨銷售額創下歷史新高,但市場反應依舊急轉直下,主因投資人聚焦於營收表現僅符合市場共識預期,未能展現支撐高估值成長股通常所需的大幅成長空間。
股價回檔的主要催化劑在於公司的未來財測展望,以及銷售擴張的步調。儘管管理層調高了全年毛利率目標,但選擇維持全年按固定匯率計算的淨銷售額成長預測不變。對於原先預期公司將在年底假期消費旺季前上調財測的機構投資人而言,維持既有展望意味著後續營收動能可能呈現季對季放緩,反映出批發通路仍維持謹慎態度,且主要鞋類市場正面臨競爭激烈、促銷頻繁的零售環境。
獲利品質與資產負債表指標亦受到市場高度審視。儘管公布的毛利率大幅擴張,但此獲利能力的提升有相當比重是受惠於非經常性的關稅退稅,而非純粹來自結構性營運效率的改善。與此同時,庫存水準較去年同期顯著增加,加劇了市場對營運資金管理的擔憂;若假期銷售動能無法達到樂觀的直接面對消費者 (DTC) 目標,恐衍生後續祭出促銷活動的潛在壓力。
最後,盤中走弱反映出市場對估值的重新調整以及持股的去風險化。相較於廣泛的服飾與運動鞋同業,On Holding 享有較高的估值溢價,這使得其營收指標幾乎沒有容錯空間。在營收僅符合預期、營收展望未見調升,加上庫存積壓隱憂的共同影響下,促使快錢與成長型基金降低曝險部位,即便底層品牌需求依舊強勁,仍難逃估值倍數壓縮的壓力。
On Holding AG(ONON)技術分析
On Holding AG (ONON) 技術面來看,MACD(12,26,9)數值0.207,處於買入狀態,RSI數值52.226處於中性狀態,Williams%R數值53.248處於中性狀態,請注意關注。
On Holding AG(ONON)基本面分析
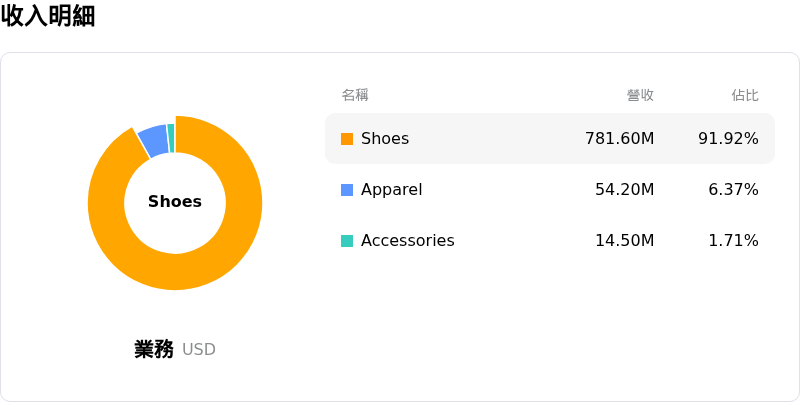
On Holding AG (ONON) 處於可選消費品行業,最新年度營業收入$3.86B,處於行業12,淨利潤$260.65M,處於行業10。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$45.29,最高價為$73.00,最低價為$24.69。
關於On Holding AG(ONON)的更多詳情
公司特定風險:
- 儘管第三季表現優於預期,全年營收財測仍維持不變:儘管第三季淨銷售額創下 9.314 億瑞士法郎(11.4 億美元)的歷史新高,但管理層僅重申以固定匯率計算的全年營收成長目標落在 20% 出頭的區間,而非調升財測,這引發了成長型投資人的盤中賣壓,因其原本期望透過調升財測來支撐該股的高估值。
- 非經常性關稅退稅扭曲利潤率品質:第三季名義毛利率飆升至創紀錄的 72.6%,但該增幅中約有 570 個基點是由一筆 6,400 萬美元的臨時美國關稅退款所帶動;若排除這筆一次性意外收益,常態化毛利率為 66.9%,且基礎調整後 EBITDA 利潤率財測維持在 19.5%–20.0% 不變,掩蓋了核心營運槓桿停滯不前的現況。
- 通路失衡與批發業務持續疲軟:營收成長日益向直接面對消費者(DTC)通路傾斜(成長 25.0%),而批發分銷業務則面臨持續放緩以及北美零售商保守的下單模式,這限制了更廣泛的市場滲透率,並使業務承擔直接行銷與實體門市網絡的營運成本。
- 高估值倍數的脆弱性:相較於傳統運動服飾巨頭,由於該股享有較激進的成長估值倍數,在鞋類市場促銷競爭日益激烈的背景下,任何營收成長若持續放緩至 10% 高段,都將使股票估值極易面臨劇烈的倍數壓縮。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








