


Wheaton Precious Metals Corp(WPM)股票11月10日盤中下跌5.11%:投資者必看的核心資訊


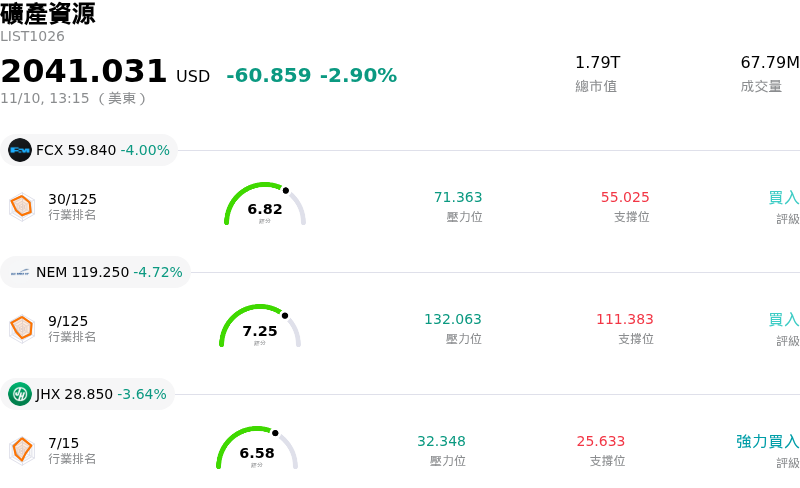
Wheaton Precious Metals Corp (WPM) 盤中下跌5.11%,所屬行業礦產資源下跌2.90%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Freeport-McMoRan Inc (FCX) 下跌 4.00%;Newmont Corporation (NEM) 下跌 4.72%;James Hardie Industries PLC (JHX) 下跌 3.57%。
今日是什么導致了Wheaton Precious Metals Corp(WPM)股價下跌?
惠頓貴金屬面臨沉重下行壓力,主要跟隨整體貴金屬族群的廣泛跌勢。隨著美元走強以及基準美債殖利率維持高檔,推升持有無孳息資產的機會成本,現貨黃金與白銀價格隨之回檔。鑑於惠頓貴金屬透過金屬流合約(streaming agreements)對標的商品價格具備直接槓桿效應,貴金屬市場走軟迅速引發市場的防禦性部位調整,並導致貴金屬相關股票遭遇全面性拋售。
在總體經濟逆風之外,投資人亦持續消化該公司第三季的財務與營運業績。儘管受惠於金屬已實現價格上漲,使營收大幅擴增,但調整後每股盈餘(EPS)仍微幅低於市場預期。市場參與者亦審慎檢視旗下各資產的產量指標,注意到受 Salobo 礦山的礦石品位開採順序,以及 Constancia 旗下品位較高的 Pampacancha 礦坑停止開採影響,導致應佔黃金產量表現疲軟。這些個別礦區的過渡期凸顯了短期產量逆風,削弱了市場對其近期營運成長動能的熱情。
在金屬流與權利金板塊經歷長期漲勢後,策略性獲利了結賣壓湧現,使機構法人情緒進一步承壓。隨著避險需求降溫,加上總體經濟多空交錯促使資金轉向有收益的資產,投資組合經理人紛紛減碼週期性資源類股。由於惠頓貴金屬憑藉優異的營業利益率表現,估值相較於傳統採礦業者享有溢價,因此每當標的商品價格進入整理期時,該股特別容易面臨估值倍數壓縮的壓力。
儘管盤中走跌,惠頓貴金屬依然具備穩健的長期基本面,這主要歸功於其低成本的金屬流商業模式、免受礦場直接營運成本通膨衝擊的優勢,以及強勁的自由現金流創造能力。雖然短期股價走勢仍將與美元走勢及貴金屬價格動態緊密連動,但隨著新收購與開發階段的金屬流資產邁向商業量產,在資金充裕的投資組合與預期產量擴張的支撐下,其中期投資論點依然完好。
Wheaton Precious Metals Corp(WPM)技術分析
Wheaton Precious Metals Corp (WPM) 技術面來看,MACD(12,26,9)數值4.786,處於中性狀態,RSI數值54.443處於中性狀態,Williams%R數值28.058處於買入狀態,請注意關注。
Wheaton Precious Metals Corp(WPM)基本面分析
Wheaton Precious Metals Corp (WPM) 處於礦產資源行業,最新年度營業收入$2.31B,處於行業39,淨利潤$1.47B,處於行業15。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$176.58,最高價為$250.00,最低價為$150.00。
關於Wheaton Precious Metals Corp(WPM)的更多詳情
公司特定風險:
- 獲利與營收未達市場預期:第三季財報顯示,經調整後每股盈餘為 0.90 美元,低於市場預期的 0.91 美元;單季營收為 7.72 億美元,亦不如市場預期的 8.06 億美元,引發機構紛紛調降目標價,其中包括瑞銀 (UBS) 將目標價下調至 155 美元。
- 資產層面營運逆風與礦石品位下滑:旗艦 Salobo 串流專案的權益黃金產量年減 2%,主因營運延誤迫使開採作業轉向較低品位的採坑開採序列,使全年產量目標高度依賴第四季的大幅反彈;同時,管理層證實 Peñasquito 礦區白銀產量大幅縮減的情況將一路持續至 2027 年。
- 預付串流收購帶來的槓桿負擔與現金流出:以 43 億美元的 Antamina 白銀串流協議為首的龐大前期資本承諾,使公司陷入淨負債 15 億美元的局面,並承擔 16 億美元的債務,導致現金及約當現金消耗至 1.46 億美元,並暫時為自由現金流的產生帶來壓力。
- 具增值效益的串流交易案源收窄:經營團隊揭露的資訊指出,進行中的交易案源已從約 20 個可行的串流標的縮減至僅十多個,引發機構投資人擔憂,在高估值基準的環境下,增添具增值效益且長壽命資產的機會正日益減少。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








