


Southern Copper Corp(SCCO)股票11月10日盤中下跌3.23%:投資者必看的核心資訊


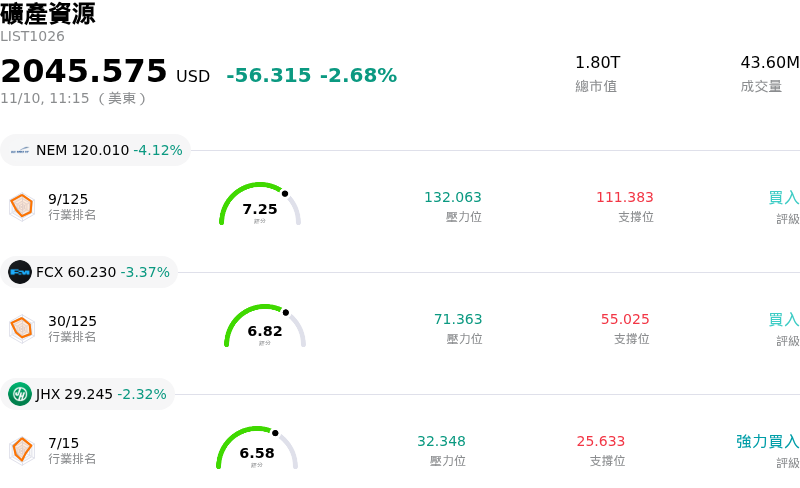
Southern Copper Corp (SCCO) 盤中下跌3.23%,所屬行業礦產資源下跌2.68%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Newmont Corporation (NEM) 下跌 4.08%;Freeport-McMoRan Inc (FCX) 下跌 3.37%;James Hardie Industries PLC (JHX) 下跌 2.32%。
今日是什么導致了Southern Copper Corp(SCCO)股價下跌?
南方銅業 (Southern Copper Corporation) 正面臨下行壓力,主要是受到全球基本金屬市場走弱的拖累。作為一家在墨西哥與秘魯擁有龐大儲量的垂直整合純銅生產商,該公司的估值對倫敦金屬交易所 (LME) 及 COMEX 的近月銅期貨合約極度敏感。工業金屬價格全面回檔,加上市場對中國製造業動能與房地產市場能否回穩持續抱持疑慮,沉重打擊了全球需求預期。每當基準銅價回跌時,原物料族群中的高 Beta 類股往往不可避免地面臨顯著的機構賣壓。
總體經濟逆風更因匯率與利率走勢而加劇。強勢美元推高了海外買家採購以美元計價大宗商品的實際成本,進而抑制實體需求,並加深市場對景氣循環型資產的避險情緒。同時,全球主權公債殖利率居高不下,持續推升長週期資源開發計畫所適用的折現率。在此總體經濟背景下,多重資產基金與大宗商品策略紛紛縮減對景氣循環型工業類股的曝險,進一步降低了對主要礦業公司的投資組合配置。
營運層面與特定司法管轄區的現實挑戰,也加劇了該公司的盤中股價波動。儘管南方銅業在全球現金成本曲線上維持業界領先的優勢地位,市場參與者仍密切關注各項採礦生產要素的通膨壓力,包括勞動力、能源及維護性資本支出。此外,在拉丁美洲營運資產本身就伴隨著法規架構變動、許可證審查以及與當地社區協商等固有風險。任何關於擴產進度或資本配置更新方面的阻礙跡象,都會促使投資人採取避險動作並降低曝險。
從機構法人的角度來看,當前的回檔反映出整個產業板塊廣泛的重新定價,而非長期基本面的結構性惡化。儘管電網現代化、綠能基礎設施與電動運具帶來的長期利多趨勢,持續支撐著精煉銅長達數年的結構性成長論述,但短期資金流向仍與現貨市場情緒及總體經濟指標緊密相連。在主要消費市場出現庫存去化的明確證據以及更清晰的需求催化劑之前,機構投資人很可能會持續維持謹慎態度。
Southern Copper Corp(SCCO)技術分析
Southern Copper Corp (SCCO) 技術面來看,MACD(12,26,9)數值-3.224,處於賣出狀態,RSI數值37.809處於中性狀態,Williams%R數值73.800處於賣出狀態,請注意關注。
Southern Copper Corp(SCCO)基本面分析
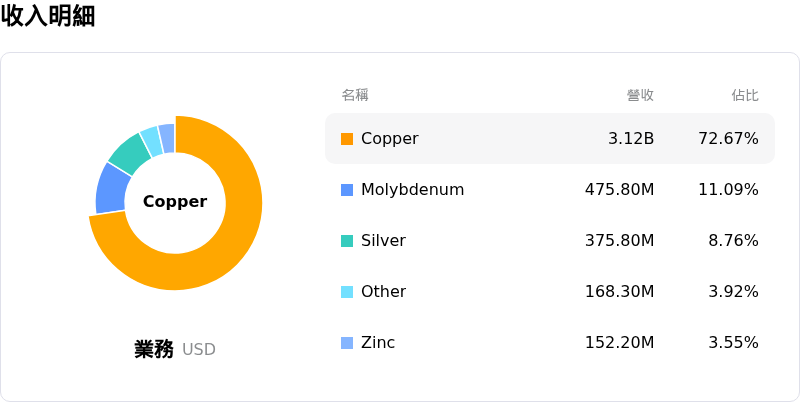
Southern Copper Corp (SCCO) 處於礦產資源行業,最新年度營業收入$13.42B,處於行業16,淨利潤$4.33B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$173.06,最高價為$272.12,最低價為$136.60。
關於Southern Copper Corp(SCCO)的更多詳情
公司特定風險:
- Tía María 專案執行延宕:旗艦 Tía María 銅礦專案的商業投產已正式延後至 2028 年上半年,管理階層並將資本支出預算更新與 2027 年全面產量指引延至明年初公布,進而抑制近期的產量催化動能,並拉長資本配置的不確定性。
- 礦石品位下滑與秘魯產量萎縮:秘魯主要礦產資產的礦石品位惡化,導致該地區銅產量單季急遽萎縮逾 6%;儘管大宗商品現貨基準價格表現有利,仍推升了開採成本並壓抑整體產出處理量。
- 分析師普遍調降評等之際估值溢價過高:該股目前預估 EV/EBITDA 約為 14 倍,本益比超過 22 倍,相較於多元化礦業同業享有顯著估值溢價,促使機構賣方普遍維持「減持」共識評等,並警告過高的銅價實現假設使執行容錯空間微乎其微。
- 秘魯主權與法規不確定性風險升高:營收與儲量高度集中於秘魯,使營運在即將舉行的選舉前暴露於加劇的政治動盪與社區檢驗中,並在採礦特許權、權利金架構及環境許可方面帶來反覆出現的干擾隱憂。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








