


Barrick Mining Ord Shs(B)股票11月10日盤中下跌5.23%:背後推手曝光


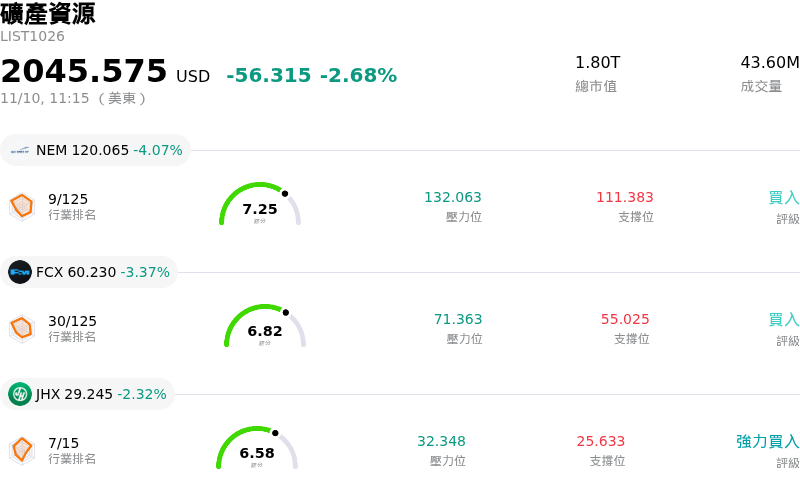
Barrick Mining Ord Shs (B) 盤中下跌5.23%,所屬行業礦產資源下跌2.68%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Newmont Corporation (NEM) 下跌 4.08%;Freeport-McMoRan Inc (FCX) 下跌 3.37%;James Hardie Industries PLC (JHX) 下跌 2.32%。
今日是什么導致了Barrick Mining Ord Shs(B)股價下跌?
巴里克礦業公司(Barrick Mining Corporation)在公布第三季財報後,因市場參與者重新評估預期,股價面臨顯著下行壓力。儘管該公司經調整後每股盈餘(EPS)優於預期,初期獲得一定支撐,但市場氛圍迅速轉向獲利了結。整體營收低於市場共識預估,在近期股價上揚後,引發機構投資人典型的「利多出盡」(sell-the-news)拋售反應。
營運成本壓力是此次股價回檔的核心導火線。該公司公布黃金全部維持成本(AISC)較去年同期大幅攀升,主要受到礦石品位下降、柴油支出增加,以及與高實現金屬價格掛鉤的權利金負擔加重所影響。此外,韋拉德羅(Veladero)礦區遭受惡劣天氣干擾,加上北馬拉(North Mara)礦區開採高品位礦石面臨暫時性瓶頸等營運問題,凸顯出儘管大宗商品價格處於歷史有利水準,獲利率仍面臨持續逆風。
除了獲利率疑慮之外,各項戰略計畫的最新進展也帶來新的不確定性。管理階層下修了全年資本支出財測,主因是持續審查大型雷科迪克(Reko Diq)專案,這引發了市場對其長期開發支出步調的質疑。與此同時,西非地區因具追溯力的採礦法規調整及相關稅負,持續存在管轄權風險,為該股增添地緣政治隱憂。儘管擬議中的北美資產分拆與首次公開發行(IPO)仍是推動估值的重要催化劑,但管理階層表示交易時程可能遞延至明年的說法,抑制了短期的投機買氣。
更廣泛的總體經濟動態亦拖累了交易走勢,由於基礎黃金與銅現貨價格波動,對整體礦業類股構成壓力。儘管資產負債表維持穩健,且公司重申透過基本股利與積極實施庫藏股買回以回饋股東的承諾,投資人仍優先考量短期成本通膨與專案執行風險,導致該股盤中湧現沉重賣壓。
Barrick Mining Ord Shs(B)技術分析
Barrick Mining Ord Shs (B) 技術面來看,MACD(12,26,9)數值0.742,處於中性狀態,RSI數值50.183處於中性狀態,Williams%R數值42.413處於買入狀態,請注意關注。
Barrick Mining Ord Shs(B)基本面分析
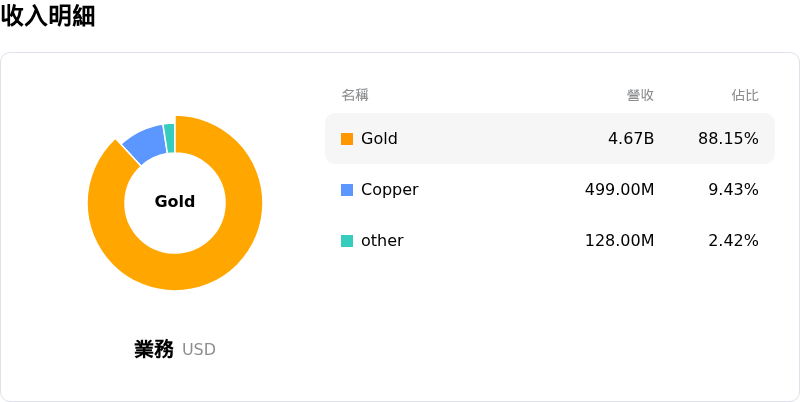
Barrick Mining Ord Shs (B) 處於礦產資源行業,最新年度營業收入$16.96B,處於行業13,淨利潤$4.99B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$50.31,最高價為$58.00,最低價為$32.38。
關於Barrick Mining Ord Shs(B)的更多詳情
公司特定風險:
- 現金流受壓與營收不如預期:巴里克在 2026 年第三季財報中公布營收為 50.7 億美元,低於華爾街市場共識預期的 51.3 億美元;同時,由於資本支出攀升及營運現金消耗,合併自由現金流年減 21% 至 11.7 億美元,未達機構分析師預期的 12.9 億美元。
- 單位成本通膨飆升與銅礦 AISC 超支:黃金總維持成本 (AISC) 年增 24% 至每盎司 1,911 美元,逼近全年指引上限;而銅礦 AISC 則飆升至每磅 4.52 美元,遠遜於市場共識預期的 3.66 美元。管理層隨後發出預警,受柴油價格衝擊與外匯逆風影響,全年銅礦成本指標預計將達到或突破每磅 3.45–3.75 美元指引區間的上限。
- 營運瓶頸與區域產量下滑:第三季權益黃金產量年減 2% 至 816,000 盎司,而銅產量則季減至 50,000 公噸,主因阿根廷 Veladero 礦場受極端天候干擾停工 17 天、Porgera 礦場持續受電力與天候問題拖累,以及 North Mara 礦場取得高品位礦階進度延遲所致。
- Fourmile 可行性研究延宕與分拆 IPO 執行不確定性:管理層在法說會上透露,內華達州旗艦 Fourmile 礦床的預可行性研究進度延誤,主因在依據與紐蒙特 (Newmont) 的合資條款後,正重新設計經由 Goldrush 斜坡道的地下通道路線;同時,原定的北美黃金資產 IPO 計畫仍面臨監管審查阻力,恐將使交易完成時程推遲至 2027 年。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








