


Texas Instruments Inc(TXN)股票11月9日盤中上漲5.48%:原因全解讀


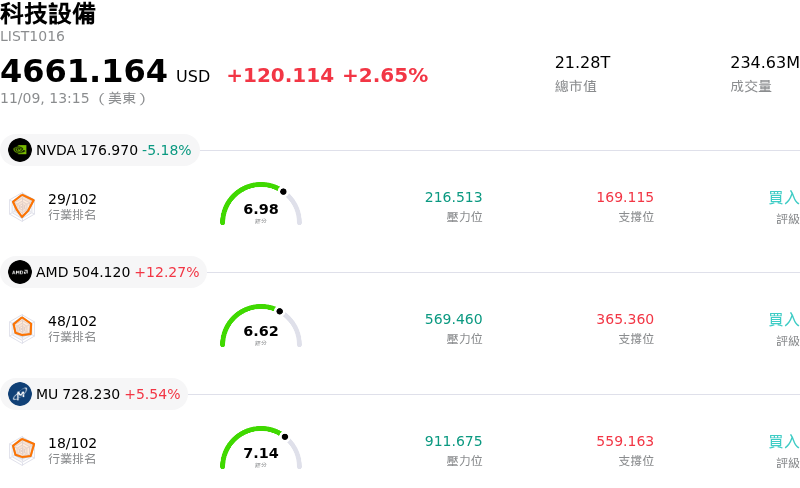
Texas Instruments Inc (TXN) 盤中上漲5.48%,所屬行業科技設備上漲2.65%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 下跌 5.30%;Advanced Micro Devices Inc (AMD) 上漲 12.27%;Micron Technology Inc (MU) 上漲 5.54%。
今日是什么導致了Texas Instruments Inc(TXN)股價上漲?
在近期整體類股拉回後,隨著機構買盤進場介入,德州儀器(Texas Instruments)股價展現顯著的向上動能,同時盤中波動亦隨之放大。受惠於強勁的季度營運表現、利潤率擴張以及核心終端市場的樂觀財測支撐,市場參與者重新聚焦於該公司在類比與嵌入式處理領域加速推進的景氣循環復甦。
推動此波反彈的主要催化劑,在於工業與車用領域的廣泛復甦,再加上人工智慧(AI)資料中心基礎設施對電源管理與訊號鏈元件的需求迅速增長。德州儀器在 300 毫米晶圓製造領域歷時多年的策略性投資已開始展現顯著的營運槓桿效應,隨著工廠產能利用率回升,進一步提高了成本效益並帶動毛利率擴張。這種結構性成本優勢使該公司能在維持嚴格定價紀律的同時壓制競爭對手,為現金流增長開闢了充裕的空間。
機構投資人的信心亦受到有利的資本配置趨勢以及分析師持續看好的支撐。該公司致力於向股東返還多餘資本,從提高季度股利發放與強勁的自由現金流轉換率中可見一斑,這激勵了追求股利成長與重視品質的基金重新加碼建倉。近期 ETF 資金流入以及多家研究機構上修未來獲利預估,在關鍵均線附近提供了技術面支撐,在月初的獲利了結賣壓過後,引發了空頭回補與積極的逢低承接買盤。
展望未來,德州儀器仍具備獨特優勢,可望受惠於電動車、工廠機器人及次世代供電架構中半導體含量長期提升的趨勢。然而,機構投資人必須謹慎留意偏高的估值倍數,以及消費性電子需求不均或地緣政治出口限制所帶來的潛在逆風。短期內,該公司優異的現金創造能力、本土製造布局,以及在電源管理領域市占率的提升,將持續推動強勁的機構需求。
Texas Instruments Inc(TXN)技術分析
Texas Instruments Inc (TXN) 技術面來看,MACD(12,26,9)數值-3.567,處於中性狀態,RSI數值51.796處於中性狀態,Williams%R數值53.296處於中性狀態,請注意關注。
Texas Instruments Inc(TXN)基本面分析
Texas Instruments Inc (TXN) 處於科技設備行業,最新年度營業收入$17.68B,處於行業14,淨利潤$4.97B,處於行業10。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$325.89,最高價為$400.00,最低價為$188.00。
關於Texas Instruments Inc(TXN)的更多詳情
公司特定風險:
- 估值過高與倍數壓縮風險:在經歷年初以來的強勁漲勢後,該股目前以過去獲利計算的本益比高達約 36 倍,估值處於偏高水準,正面臨機構法人劇烈的獲利了結與倍數壓縮壓力;一旦市場情緒動搖,股價容易在盤中承受沉重的拋售壓力。
- 舉債併購導致資產負債表槓桿攀升:為籌措收購芯科實驗室(Silicon Laboratories)所需的 75 億美元資金,發行 20 億美元優先無擔保債券完成定價,使資產負債表總債務超過 135 億美元,在信用環境動盪之際,加劇了財務槓桿與經常性償債義務。
- 併購整合與執行風險:斥資 75 億美元收購芯科實驗室(Silicon Laboratories),使德州儀器面臨重大的營運整合障礙、監管阻力;若目標物聯網(IoT)與無線類比市場的需求不如積極預期,還將面臨投資報酬稀釋的風險。
- 龐大資本支出承諾與需求正常化:持續投入數十億美元進行 300 毫米晶圓製造擴建,形成了僵化的固定成本結構;若近期客戶的庫存回補趨緩,且基礎工業與車用終端市場需求回歸正常化,將可能面臨營業利益率遭侵蝕的風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







