


Lam Research Corp(LRCX)股票11月9日盤中上漲8.41%:背後推手曝光


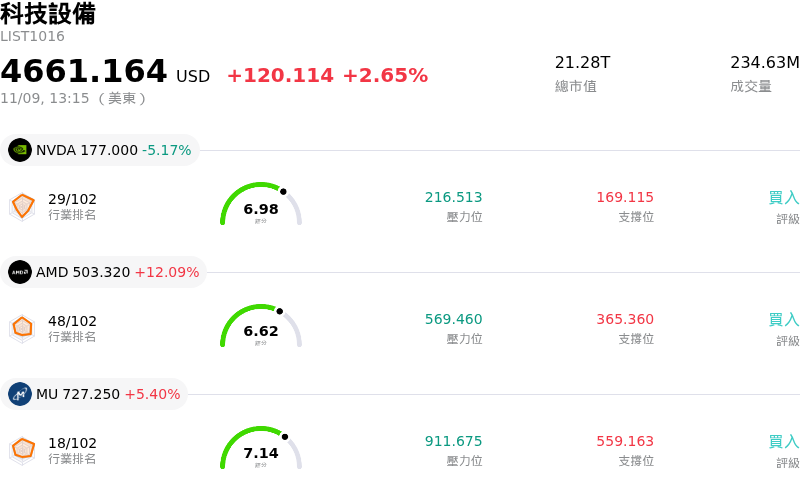
Lam Research Corp (LRCX) 盤中上漲8.41%,所屬行業科技設備上漲2.65%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 下跌 5.30%;Advanced Micro Devices Inc (AMD) 上漲 12.27%;Micron Technology Inc (MU) 上漲 5.54%。
今日是什么導致了Lam Research Corp(LRCX)股價上漲?
隨著主要晶片大廠加速落實資本支出承諾,帶動整體半導體資本設備族群的投資人情緒顯著升溫,科林研發 (Lam Research) 展現出強勁的上漲動能。超大規模雲端服務商與半導體龍頭製造商持續擴大基礎設施投資,以滿足人工智慧 (AI) 的運算需求,進一步提振了市場對先進晶圓廠設備的需求預期。這股總體經濟與全產業的順風,正引導龐大資金流向供應關鍵前端製造技術的頂尖設備大廠。
推動此波漲勢的核心基本面催化劑,在於記憶體資本支出的週期性復甦,以及次世代封裝與架構採用率的提升。科林研發在高深寬比蝕刻與先進沉積技術領域保持業界領先地位,這些技術對於生產高頻寬記憶體 (HBM)、尖端 DRAM 與先進垂直 3D NAND 而言不可或缺。隨著記憶體製造商轉向更高堆疊層數並擴大先進記憶體模組的產能,設備稼動率與新接訂單正迎來顯著加速。同時,晶圓代工與邏輯領域也受惠於轉向全環繞閘極 (GAA) 架構的結構性趨勢,這大幅提高了每片晶圓的蝕刻與沉積強度,並擴大了科林研發的產品內含價值機會。
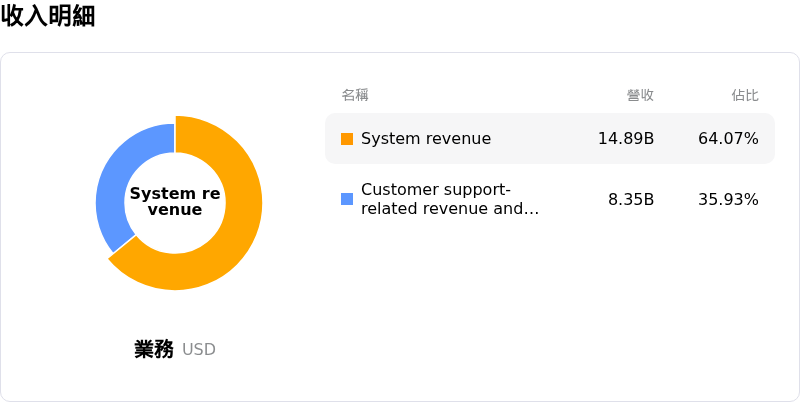
賣方機構的正面評論與未來獲利預估的上修,進一步強化了機構投資人的信心。市場參與者日益確信,晶圓廠設備支出已邁入持久的擴張階段。此外,科林研發高利潤率的客戶支援業務群 (Customer Support Business Group) 持續創造具韌性的經常性營收;隨著較舊的晶圓廠產線維持在高運轉率,對持續維修與升級的需求增加,為公司提供了穩定的現金流與下檔保護。
儘管整體營運軌跡正面,但機構投資人仍密切關注潛在風險,包括半導體貿易政策的監管審查、出口許可限制,以及企業電子產品需求全面復甦的時間點。儘管如此,來自人工智慧 (AI) 基礎設施的強勁結構性順風,加上記憶體晶圓廠設備的週期性反彈,仍是推動該股顯著走高的主要驅動因素。
Lam Research Corp(LRCX)技術分析
Lam Research Corp (LRCX) 技術面來看,MACD(12,26,9)數值-6.189,處於賣出狀態,RSI數值37.813處於中性狀態,Williams%R數值61.822處於賣出狀態,請注意關注。
Lam Research Corp(LRCX)媒體輿情
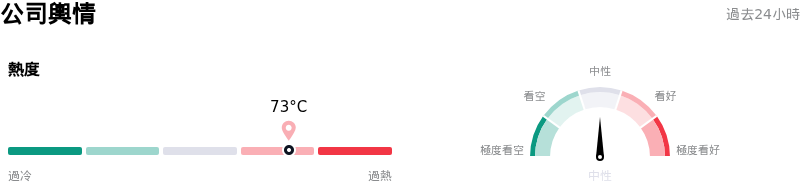
Lam Research Corp (LRCX) 公司輿情熱度來看,當前熱度73,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Lam Research Corp(LRCX)基本面分析
Lam Research Corp (LRCX) 處於科技設備行業,最新年度營業收入$23.23B,處於行業12,淨利潤$7.27B,處於行業8。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$358.02,最高價為$500.00,最低價為$213.00。
關於Lam Research Corp(LRCX)的更多詳情
個別公司風險:
- 供應鏈瓶頸與交貨上限:營運摩擦、關鍵零組件短缺以及客戶無塵室空間受限,限制了設備交付速度,迫使管理層坦承,儘管在手訂單強勁,近期營收財測仍受到壓抑。
- 中國市場營收曝險趨緩:科林研發 (Lam) 因高度集中於中國市場(約佔總營收 35%)而面臨更高的脆弱性,其未來財測顯示該地區營收將逐季放緩,且同時面臨持續存在的貿易與出口管制風險。
- 高階主管內部人持股處分:SEC 申報文件詳細披露包括執行長 Timothy Archer 在內的高階主管大舉出脫持股,進一步引發了更廣泛的機構去風險化操作,並加劇盤中賣壓。
- 下檔選擇權偏斜加劇與估值倍數敏感性:30 天隱含波動率驟升突破 73,加上下檔賣權買權偏斜度急劇走陡,顯示機構投資人正積極進行避險;考量其估值倍數相較於歷史常態處於溢價水準,該股極易面臨大幅回檔風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







