


Eli Lilly and Co(LLY)股票11月9日盤中上漲3.09%:背後推手曝光


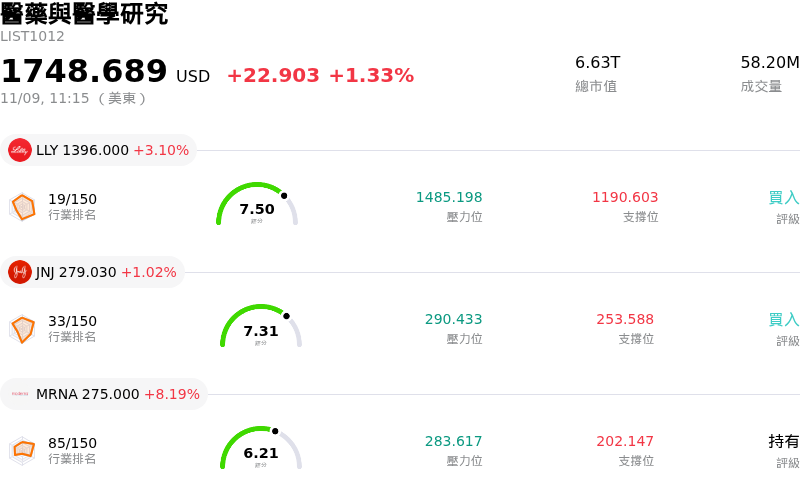
Eli Lilly and Co (LLY) 盤中上漲3.09%,所屬行業醫藥與醫學研究上漲1.33%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 3.10%;嬌生 (JNJ) 上漲 1.02%;Moderna Inc (MRNA) 上漲 7.66%。
今日是什么導致了Eli Lilly and Co(LLY)股價上漲?
禮來公司(Eli Lilly and Company)今日展現強勁的上漲動能,主因機構投資人對其核心代謝疾病產品組合持續的商業順風,以及圍繞其下一代研發管線的正面情緒做出積極回應。市場參與者持續肯定該公司在快速擴張的肥胖症與第 2 型糖尿病市場中的主導地位;在這些市場中,對以 tirzepatide 為基礎的療法需求,面對整體總體經濟的不確定性依然展現出高度韌性。
支撐該股表現的主要利多,在於以 Mounjaro 和 Zepbound 為商品名銷售的 tirzepatide 商業拓展潛力持續擴大。保險給付範圍擴大以及適應症拓展的進展——特別是在阻塞型睡眠呼吸中止症、降低心血管風險與代謝功能障礙相關脂肪肝炎(MASH)等相關共病症方面——進一步強化了長期的營收能見度。同時,口服 GLP-1 受體促效劑及多重腸泌素候選藥物等令人鼓舞的研發管線進展,也增強了投資人信心,確信該公司能將其在該治療領域的領先地位延續至下一個十年。
卓越的營運執行力進一步強化了市場的看多論點。禮來持續大舉投入資本以擴充製造與充填產能,緩解先前的供應瓶頸,並提升全球配銷網絡中的產品供應能力。這種規模化生產能力不僅捍衛了既有市占率,抵禦競爭性 GLP-1 替代品的威脅,也為生物相似藥及後期市場進入者築起了高准入門檻。因此,賣方分析師維持樂觀態度,指出相較於整體大型生技製藥同業,禮來具備持續的營運槓桿效應與更優異的利潤率擴張潛力。
從投資組合策略的角度來看,這波漲勢反映出機構法人對具備非週期性現金流的超大型成長資產展現更廣泛的投資胃納。在以選擇性承擔風險為特徵的市場環境下,禮來完美融合了醫療保健類股的防禦特性與生物科技的長期結構性成長,堪稱獲利能見度極高的頂級複利成長標的。儘管偏高的估值倍數要求其在臨床與商業執行上必須持續保持零瑕疵,但目前的股價走勢突顯出,在卓越的成長前景與持久的競爭優勢推動下,該公司正獲得強勁的機構買盤支撐。
Eli Lilly and Co(LLY)技術分析
Eli Lilly and Co (LLY) 技術面來看,MACD(12,26,9)數值7.994,處於買入狀態,RSI數值66.251處於中性狀態,Williams%R數值29.174處於買入狀態,請注意關注。
Eli Lilly and Co(LLY)媒體輿情
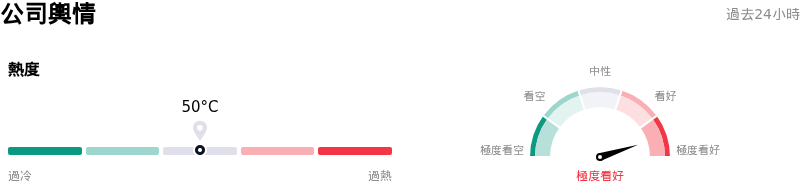
Eli Lilly and Co (LLY) 公司輿情熱度來看,當前熱度50,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Eli Lilly and Co(LLY)基本面分析
Eli Lilly and Co (LLY) 處於醫藥與醫學研究行業,最新年度營業收入$65.18B,處於行業4,淨利潤$20.64B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1438.09,最高價為$1690.00,最低價為$891.22。
關於Eli Lilly and Co(LLY)的更多詳情
公司特定風險:
- 淨實現價格遭侵蝕:近期的財務揭露與分析師評估指出,受到聯邦醫療保險(Medicare)GLP-1 銜接計畫等折扣管道的病患加入人數增加所影響,全球實現價格下滑 15%——其中國際實現價格更大跌 29%——這使得公司儘管整體銷量有所擴張,仍面臨利潤率嚴重受壓的逆風。
- 新療法商業表現不如預期:禮來(Eli Lilly)新推出的口服減重療法 Foundayo 營收僅為 1.84 億美元,低於市場預期的 2.17 億美元,未達市場共識預期,顯示在與其他代謝疾病競爭療法的抗衡下,早期商業化採用面臨阻力,處方成長動能亦顯疲軟。
- 高估值倍數的脆弱性:目前該股以約 40 至 44 倍預估本益比的溢價交易,機構分析師警告,2026 年認列的約 20 億美元非經常性營收將為 2027 年形成不利的高基期挑戰,一旦有機銷量成長放緩,股價將極易面臨估值倍數壓縮的風險。
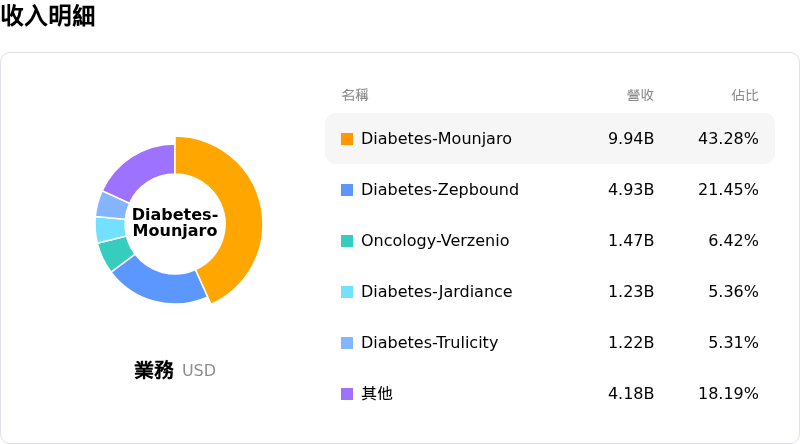
- GLP-1 產品線集中度過高:由於公司約三分之二的總營收仰賴其核心腸泌素產品組合(Mounjaro 與 Zepbound),在與諾和諾德(Novo Nordisk)的雙寡占競爭中被迫擴大價格讓步,加上商業保險機構及雇主對費用給付的抵制日益增加,均威脅到其長期營收的穩定性。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







