阿斯特捷利康(AZN)股票10月30日盤中上漲6.77%:原因全解讀


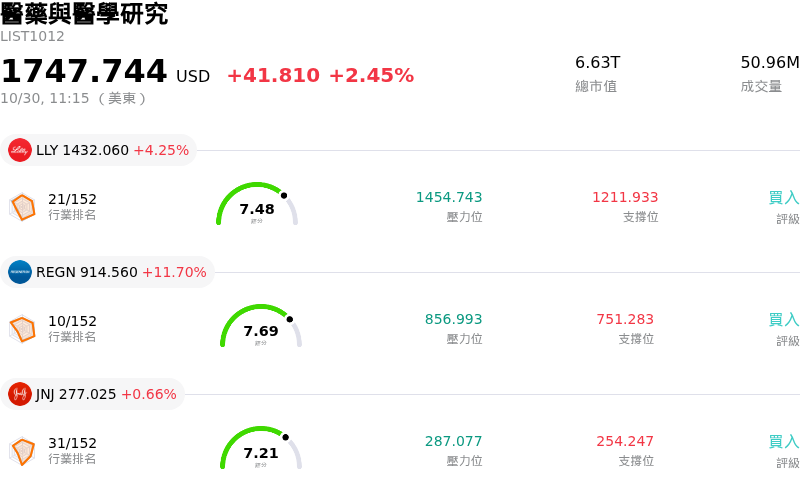
阿斯特捷利康 (AZN) 盤中上漲6.77%,所屬行業醫藥與醫學研究上漲2.45%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 4.25%;Regeneron Pharmaceuticals Inc (REGN) 上漲 11.70%;嬌生 (JNJ) 上漲 0.62%。
今日是什么導致了阿斯特捷利康(AZN)股價上漲?
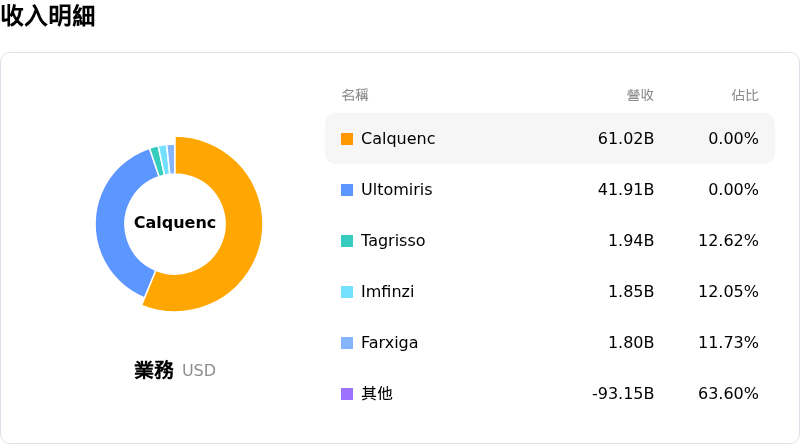
阿斯特捷利康 (AstraZeneca) 在公布第三季財報後展現強勁的上漲動能,各項關鍵營運指標均輕鬆超越市場預期。這家生技製藥巨頭公佈單季營收為 162.1 億美元,核心每股盈餘為 2.79 美元,輕鬆超越華爾街預期。財務成長主要由該公司的腫瘤學產品組合所推動,其銷售額年增 17% 至 77.7 億美元。主要成長動力包括對 Enhertu 與 Imfinzi 等知名療法的強勁需求,以及罕見疾病產品線的穩健擴張,兩者共同抵銷了學名藥競爭對 Farxiga 等成熟藥物帶來的營收逆風。
除了當季獲利優於預期外,管理層還確認了全年業績展望,預計在固定匯率下,營收將實現中高個位數成長,核心每股盈餘將實現低雙位數成長,給予市場強大的戰略信心。執行長 Pascal Soriot 重申對公司到 2030 年實現年營收 800 億美元長期目標的信心。高層的評論進一步提振了市場情緒,他們強調預計於 2027 年公佈的一系列關鍵晚期臨床試驗數據,管理層估計這可能釋放超過 200 億美元的年銷售額高峰潛力。
營運效率措施進一步強化了投資人的熱情,特別是宣布了一項為期三年的成本重組計畫,預計每年可產生約 15 億美元的稅前節省。公司計畫將這些資金直接重新投資於其包含 180 多個活躍項目的晚期研發管線中。在提高全年股利意願的配合下,強勁的基本面表現與防禦性醫療保健特性吸引了顯著的資金流入,即使在科技股面臨整體市場壓力的背景下,仍推動股價展現出顯著超越大盤的亮眼表現。
阿斯特捷利康(AZN)技術分析
阿斯特捷利康 (AZN) 技術面來看,MACD(12,26,9)數值3.575,處於買入狀態,RSI數值74.922處於買入狀態,Williams%R數值3.296處於超買狀態,請注意關注。
阿斯特捷利康(AZN)基本面分析
阿斯特捷利康 (AZN) 處於醫藥與醫學研究行業,最新年度營業收入$58.74B,處於行業8,淨利潤$10.22B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$210.32,最高價為$255.24,最低價為$158.00。
關於阿斯特捷利康(AZN)的更多詳情
公司特定風險:
- 傳統重磅藥物營收侵蝕: Farxiga 等核心成熟療法的營收下滑,凸顯出即將到來的專利懸崖帶來的結構性下行風險,並加深了對腫瘤領域營收成長以抵銷舊藥侵蝕的依賴。
- 前期重組費用與營運摩擦: 該公司的成本效益計畫帶來高達 20 億美元的一次性前期重組費用,在管理層試圖將資金轉向長期研發管線專案時,帶來短期現金流逆風與執行風險。
- 試驗失敗後研發管線高度集中的風險: 在 Wainua 治療 ATTR 心肌病變的第三期 CARDIO-TTransform 試驗宣告失敗後,阿斯特捷利康 (AstraZeneca) 在 2030 年實現 800 億美元營收的目標,高度依賴未來波動較大的臨床試驗數據(例如 SERENA-4 與 AVANZAR);若後續研發里程碑未達終點,將使該股容易面臨估值壓縮。
- 美國醫療保健藥品定價與監管讓步: 廣泛面臨美國藥品定價改革的風險,包括「最惠國」醫療補助計畫 (Medicaid) 折扣與關稅和解承諾,對北美主要商業業務線帶來持續的利潤率壓縮風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。