


甲骨文(ORCL)股票10月28日盤中上漲12.09%:真相來了



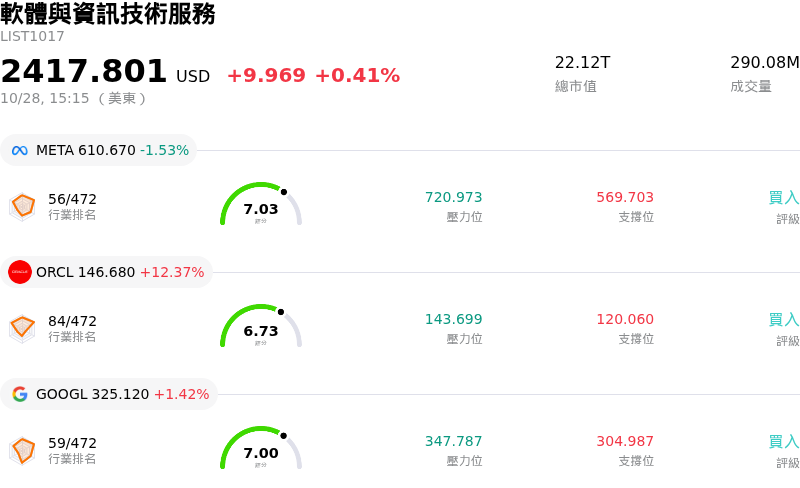
甲骨文 (ORCL) 盤中上漲12.09%,所屬行業軟體與資訊技術服務上漲0.41%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 1.53%;甲骨文 (ORCL) 上漲 12.09%;Alphabet Inc Class A (GOOGL) 上漲 1.42%。
今日是什么導致了甲骨文(ORCL)股價上漲?
甲骨文 (Oracle Corporation) 在年度投資人日會議期間發布多項重大利多消息,推動股價強勁飆升。這家企業軟體與雲端基礎設施巨頭提出了截至 2030 會計年度極為樂觀的長期財務展望,預估年度總營收將至少達到 2,250 億美元,代表自 2026 會計年度起算的年複合成長率將超過 35%。管理層亦列出雄心勃勃的獲利目標,預測至 2030 會計年度非 GAAP 營業利益率將超過 40%,且調整後每股盈餘至少達 21 美元。此外,該公司重申其 2027 會計年度營收至少 900 億美元與非 GAAP 每股盈餘 8.10 美元的財測指引,讓投資人對其強勁的近期執行力感到放心。
市場熱情背後的關鍵因素,在於管理層提出了具體的路線圖,以解決投資人對債務大幅擴張以及與人工智慧資料中心建設相關的積極資本支出之持續疑慮。甲骨文澄清表示,資本支出預計將在 2027 及 2028 會計年度左右達到頂峰後回落,為營運現金流的轉折開闢道路,並預計在 2029 會計年度前實現至少 300 億美元的正向自由現金流。至關重要的是,該公司承諾將截至 2030 會計年度的額外市場融資額度限制在 200 億美元內(股權與債務各半),向華爾街保證未來的基礎設施擴展將更依賴供應商融資、客戶預付款項與內部現金產生,而非稀釋股權的發行或不受控的資產負債表槓桿。
企業對甲骨文雲端基礎設施 (Oracle Cloud Infrastructure) 及自主 AI 資料庫 (Autonomous AI Database) 解決方案加速成長的需求,進一步支撐了這一強勁的多年度展望。甲骨文龐大的合約積壓——以剩餘履約義務為後盾——及其與 OpenAI、主要超大規模業者和頂尖硬體廠商等關鍵夥伴擴大合作的多雲佈局,為將積壓訂單轉化為高毛利的經常性營收開闢了清晰的路徑。雲端基礎設施的超高速成長、嚴謹的資本配置以及清晰的長期獲利能見度相結合,重新振奮了機構法人的信心,推動了整個企業科技領域對該股票的強烈需求。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值1.650,處於中性狀態,RSI數值58.773處於中性狀態,Williams%R數值9.565處於超買狀態,請注意關注。
甲骨文(ORCL)媒體輿情
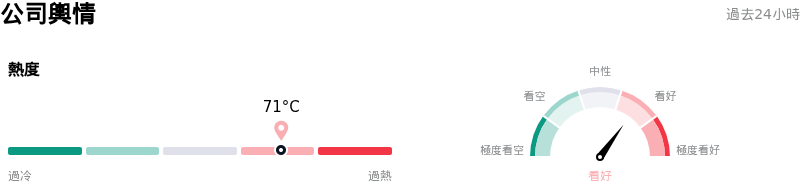
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度71,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
甲骨文(ORCL)基本面分析
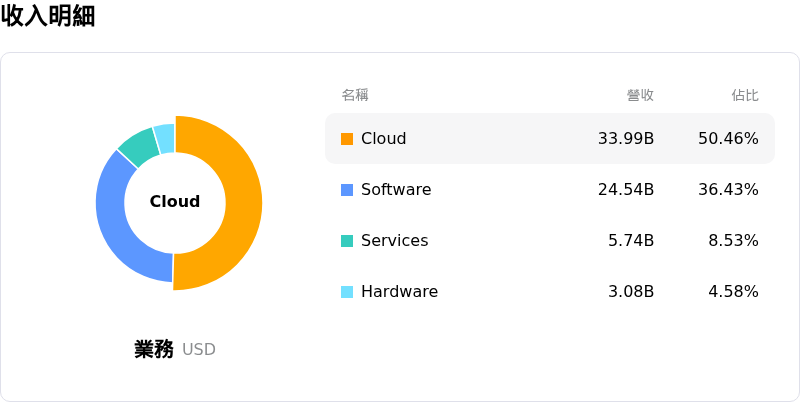
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$240.38,最高價為$330.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 極端 AI 資本支出與資產負債表壓力:預計 2027 財年的資本支出將達 900 億至 950 億美元,這正在引發嚴重的自由現金流赤字,並將債務與租賃義務推升至約 1,690 億美元,使甲骨文的信用評等維持在 BBB-(僅比垃圾級高出一級),並需要 200 億美元的新增債務與股權融資。
- 在手訂單高度集中與交易對手風險:甲骨文約 50% 的剩餘履約義務 (RPO) 在手訂單皆綁定於單一客戶 OpenAI,而近期公司揭露的資訊明確警告,高槓桿的 AI 客戶可能難以履行合約義務。
- 資料中心執行延誤與不可抗力干擾:在甲骨文向位於新墨西哥州的大型「Project Jupiter」資料中心建案開發商發出不可抗力通知後,專案執行的脆弱性大幅上升,凸顯出營運摩擦、潛在的時程延誤以及客戶交付延期的風險。
- 折舊會計疑慮與近期獲利下滑:法人分析師與市場觀察人士已指出,延長 AI 晶片與伺服器耐用年限的假設可能導致獲利高估;與此同時,由於利息與基礎設施開銷暴增,市場共識預估即將公布的季度 EPS 將年減約 16%。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








