


Genmab A/S(GMAB)股票10月28日盤中上漲26.95%:背後推手曝光



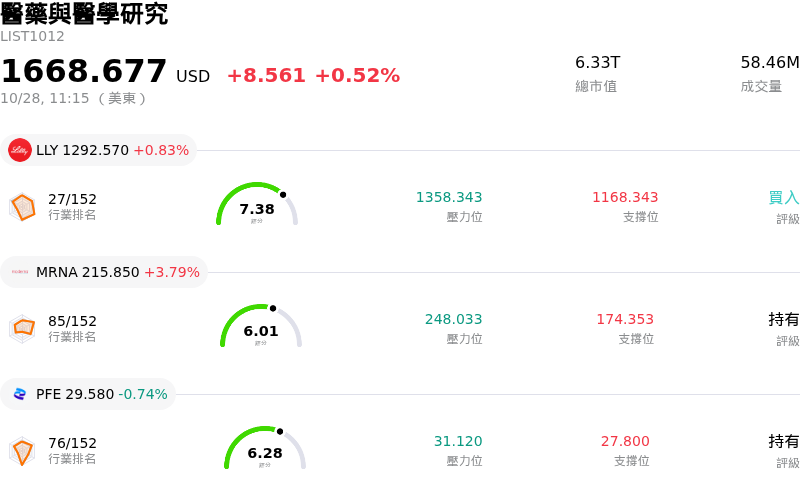
Genmab A/S (GMAB) 盤中上漲26.95%,所屬行業醫藥與醫學研究上漲0.52%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 0.83%;Moderna Inc (MRNA) 上漲 3.79%;輝瑞 (PFE) 下跌 0.74%。
今日是什么導致了Genmab A/S(GMAB)股價上漲?
Genmab 股價出現劇烈飆升,主要受其自有癌症藥物產品線關鍵第 3 期臨床試驗結果的推動。這家丹麥生物技術公司公布了指標性第 3 期 LiGeR-HN1 試驗的主要數據,該試驗評估研發中的雙特異性抗體 petosemtamab 聯合 Keytruda 對比單獨使用 Keytruda,用於一線 PD-L1 陽性復發性或轉移性頭頸部鱗狀細胞癌患者的療效。該研究在期中分析中達到了總生存期與客觀緩解率兩項主要終點,展現出死亡風險降低 50% 的里程碑式數據,且安全性特徵良好,未出現新的安全性訊號。這項決定性的療效數據凸顯了 petosemtamab 重塑頭頸癌治療標準的潛力,並加速了未來的全球監管送審進程。
這項治療突破進一步延續了 Genmab 臨床產品線強勁的發展動能。在先前的交易日及歐洲醫學腫瘤學會 (ESMO) 年會期間,該公司公布了 rinatabart sesutecan 治療抗鉑類卵巢癌的出色第 3 期結果,以及 epcoritamab 治療彌漫性大 B 細胞淋巴癌的正面第 3 期數據。一連串後期臨床試驗的成功迅速引發華爾街的看多行動。包括摩根大通 (JPMorgan)、TD Cowen 和 Guggenheim 在內的主要研究機構紛紛調升其評等與目標價。分析師強調了 Genmab 雙特異性抗體與抗體藥物複合體 (ADC) 平台日益擴大的商業化潛力,並上調估值模型以反映更高的獲批機率。
突破性的第 3 期臨床數據、良好的安全性報告以及分析師廣泛的評等調升相互疊加,為機構法人買盤提供了強勁的催化劑。儘管整體生技指數與大盤市場表現平淡,但隨著投資人積極重新評估該公司的長期商業前景,Genmab 吸引了大量買盤湧入。隨著預定舉行的投資人簡報將詳細介紹監管溝通與產品線擴充,機構法人信心持續高昂,進一步鞏固了該公司癌症藥物平台的強勁市場動能。
Genmab A/S(GMAB)技術分析
Genmab A/S (GMAB) 技術面來看,MACD(12,26,9)數值2.948,處於買入狀態,RSI數值90.261處於超買狀態,Williams%R數值0.000處於超買狀態,請注意關注。
Genmab A/S(GMAB)基本面分析
Genmab A/S (GMAB) 處於醫藥與醫學研究行業,最新年度營業收入$3.72B,處於行業6,淨利潤$963.00M,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$46.93,最高價為$58.00,最低價為$33.50。
關於Genmab A/S(GMAB)的更多詳情
公司特定風險:
- 臨床數據成熟度與次族群不確定性: petosemtamab 與 Rina-S 近期公布的頂層數據缺乏關於整體存活期成熟度與特定次族群療效的完整細部資料,若即將舉行的醫學會議上發布的詳細報告無法維持頭條動能,可能使該股易受劇烈回檔衝擊。
- 股價飆升後的高估值風險: 在連續多日強勁上漲將 ADR 股價推升至 51 美元以上的 52 週新高後,Genmab 的交易估值倍數偏高,這加劇了在其預定於 11 月 5 日公布財報前出現盤中快速獲利了結的風險。
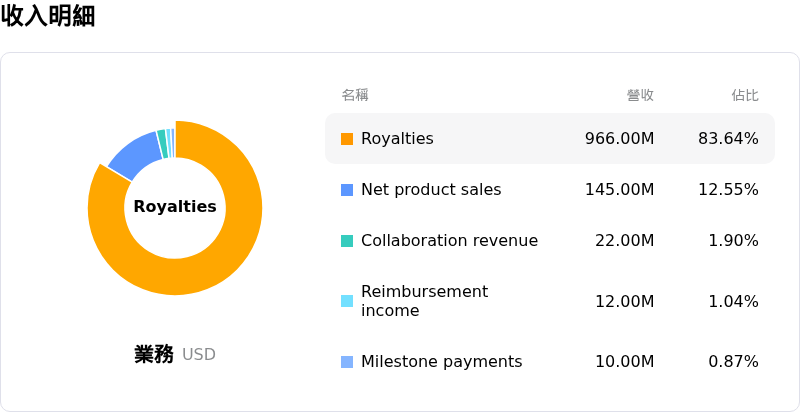
- 權利金收入集中風險: 該公司高度仰賴嬌生 DARZALEX 所帶來的權利金現金流,若終端市場成長放緩,其季度財務業績將易受到營收波動或合作夥伴銷量減速的影響。
- 研發管線執行與研發資金需求: 擴大 Rina-S 和 petosemtamab 等資產的後期第 3 期臨床開發需要持續投入大量資金,這在競爭激烈的腫瘤適應症中,帶來了更高的商業化與監管執行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。









