


Lam Research Corp(LRCX)股票10月28日開盤上漲3.20%:原因全解讀



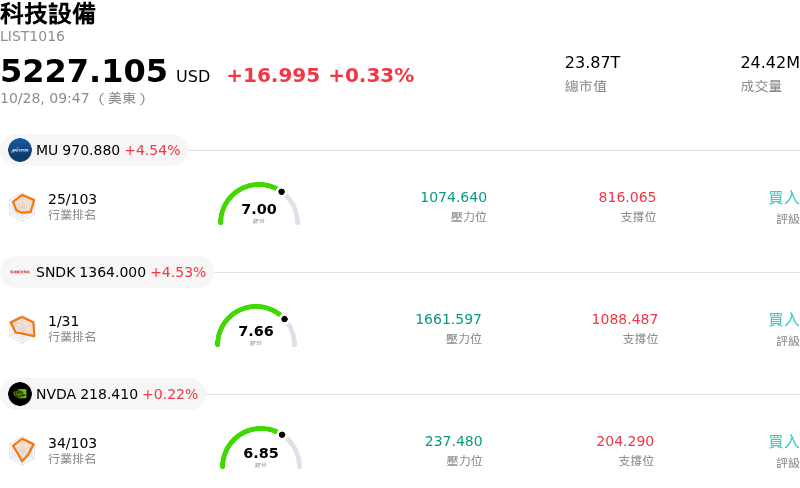
Lam Research Corp (LRCX) 開盤上漲3.20%,所屬行業科技設備上漲0.33%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 4.81%;閃迪 (SNDK) 上漲 5.05%;NVIDIA Corp (NVDA) 上漲 0.26%。
今日是什么導致了Lam Research Corp(LRCX)股價上漲?
科林研發 (Lam Research Corporation) 在最近公布 2027 財年第一季財報後,隨著市場參與者重新評估公司的基本面實力,展現出積極的上漲動能,同時伴隨顯著的盤中股價波動。這家半導體設備製造商營收與獲利雙雙優於預期,單季營收創下 82.2 億美元的新高,且非 GAAP 營益率為公司歷史上首次突破 40%。儘管短期供應鏈限制以及媒體對預訂交易計劃下高管內部人持股交易的關注,一度抑制了最初的市場情緒,但隨著市場消化財報的整體品質,買盤仍積極進場。
支撐該股復甦與盤中波動的主要催化劑,是由人工智慧基礎設施擴展所驅動的強勁長期需求環境。在先進邏輯、快閃記憶體與高頻寬記憶體 (HBM) 架構結構複雜度提升的推動下,科林研發在蝕刻與沉積等關鍵晶圓製造工序中持續擴大市占率。管理層強調了這一動能,將其獨家 Aether 乾式光阻劑 EUV 技術的長期累計營收預期調升至 25 億美元,並詳細說明了客戶支援部門的強勁成長,反映出全球主要晶片製造商產能利用率顯著提升。此外,全行業晶圓廠設備支出預測極為樂觀,預計 2026 日曆年將達到 1,500 億美元,2027 日曆年將超過 2,000 億美元,進一步增強了市場對持續性資本支出的信心。
從策略角度來看,在近期整體板塊回檔後,分析師重申「買進」評等與給予看好的目標價,催化了逢低承接的買盤活動。金融機構與聚焦成長的基金越來越將近期的估值修正視為介入全球晶片廠擴建主要受益者的絕佳進場點。儘管受到整體科技板塊波動與宏觀經濟觀察影響,短期波動度依然偏高,但創紀錄的獲利能力、穩健的前瞻指引以及與 AI 資本支出強烈的長期趨勢契合,持續為該股票帶來淨正向的機構法人需求。
Lam Research Corp(LRCX)技術分析
Lam Research Corp (LRCX) 技術面來看,MACD(12,26,9)數值-10.866,處於賣出狀態,RSI數值35.657處於中性狀態,Williams%R數值76.846處於賣出狀態,請注意關注。
Lam Research Corp(LRCX)媒體輿情
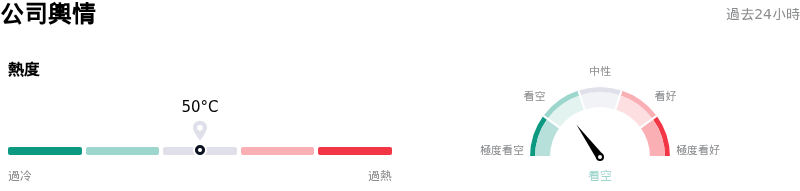
Lam Research Corp (LRCX) 公司輿情熱度來看,當前熱度50,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Lam Research Corp(LRCX)基本面分析
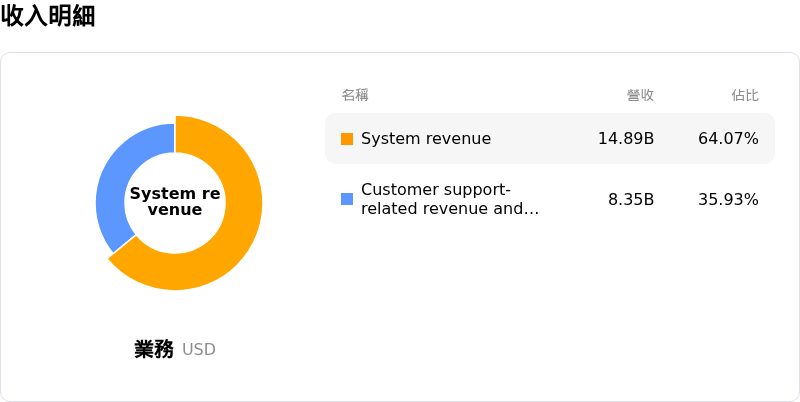
Lam Research Corp (LRCX) 處於科技設備行業,最新年度營業收入$23.23B,處於行業12,淨利潤$7.27B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$359.02,最高價為$500.00,最低價為$213.00。
關於Lam Research Corp(LRCX)的更多詳情
公司特定風險:
- 保守的營收預測與供應鏈瓶頸:儘管會計年度第一季獲利超乎預期,但由於持續存在的供應鏈限制,科林研發 (Lam Research) 發布了保守的 12 月季度營收指引,低於機構預期,從而引發盤中強烈賣壓。
- 分析師下修目標價與估值承壓:包括 Needham、摩根士丹利、B. Riley 與花旗在內的多家華爾街券商下調了 LRCX 的目標價(其中 Needham 將目標價從 390 美元下修至 290 美元),理由是近期營收成長受限以及晶片設備商的估值倍數承壓。
- 對華貿易限制與出口管制:美國對先進半導體設備收緊出口管制持續對該公司造成沉重壓力,帶來來自中國大陸的營收貢獻縮減以及晶圓製造設備部署時程不確定的風險。
- 內部人大幅減持套現:公開揭露資訊顯示,近幾個月來內部人賣出交易超過 50 筆,且公開市場內部人買進為零——其中包括高階管理人員數百萬美元的持股清算,這加深了市場疑慮並加劇了盤中股價波動。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








