Lumentum Holdings Inc(LITE)股票10月9日盤中上漲6.27%:原因全解讀



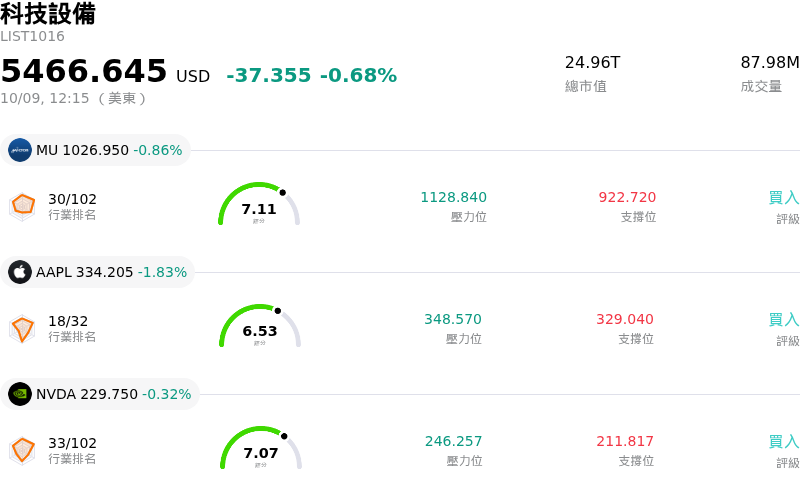
Lumentum Holdings Inc (LITE) 盤中上漲6.27%,所屬行業科技設備下跌0.68%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 下跌 0.86%;Apple Inc (AAPL) 下跌 1.83%;NVIDIA Corp (NVDA) 下跌 0.40%。
今日是什么導致了Lumentum Holdings Inc(LITE)股價上漲?
在人工智慧 (AI) 基礎設施生態系極佳的需求能見度推動下,Lumentum Holdings 股價迎來強勁漲勢。主要催化劑是公司高層證實,其光電與光子元件產能至 2029 年初已幾乎被預訂一空。管理層強調了嚴重的供需失衡問題,指出目前的製造產能至明年仍無法滿足絕大多數客戶的高效能光學產品訂單,且主要產品線的供應缺口將持續至 2020 年代末。預訂產能時間軸的大幅延伸,凸顯出雲端超大規模業者競相建置高速 AI 資料中心的強勁動能。
資料中心內部的結構性技術轉型進一步鞏固了該公司的營運優勢,傳統銅導線正快速被高頻寬光學互連、光交換 (OCS) 及共封裝光學 (CPO) 所取代。高功率雷射與光子模組已成為先進 AI 集群的關鍵零組件,為領先供應商帶來了長達多年的營收能見度。包含一線繪圖處理器 (GPU) 製造商巨額資本投資在內的戰略合作,增強了市場對 Lumentum 長期市場地位的信心。此外,雖然該公司正擴建北美與亞洲的製造據點,但特殊雷射製造所需的較長前置時間,意味著產能要到 2020 年代末才能迎來實質緩解,這也保護了其近期的市場領導地位。
此消息一出,光通訊類股的市場情緒強勁反彈,引發機構法人對整體光子學領域的踴躍買盤。這一明確的需求訊號成功扭轉了近期光通訊股票的獲利賣壓,並帶動同業類股出現跟風上漲行情。加上分析師調升評等,以及整體科技股指數在先前拉回後逐步企穩,投資人熱情進一步高漲。展望未來,市場參與者的焦點將落在公司的執行績效指標、擴產里程碑,以及將歷史新高的積壓訂單轉化為持續獲利的能力。
Lumentum Holdings Inc(LITE)技術分析
Lumentum Holdings Inc (LITE) 技術面來看,MACD(12,26,9)數值24.314,處於買入狀態,RSI數值63.419處於中性狀態,Williams%R數值10.830處於超買狀態,請注意關注。
Lumentum Holdings Inc(LITE)媒體輿情
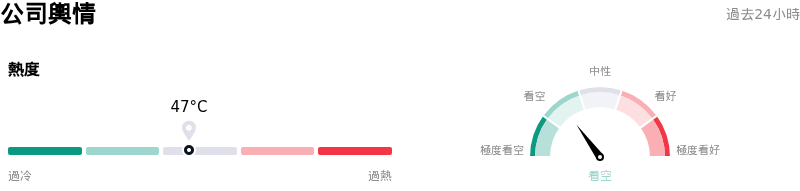
Lumentum Holdings Inc (LITE) 公司輿情熱度來看,當前熱度47,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Lumentum Holdings Inc(LITE)基本面分析
Lumentum Holdings Inc (LITE) 處於科技設備行業,最新年度營業收入$3.01B,處於行業13,淨利潤$-6.94B,處於行業59。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1133.93,最高價為$1400.00,最低價為$600.00。
關於Lumentum Holdings Inc(LITE)的更多詳情
公司特定風險:
- 極端估值倍數與獲利了結波動: Lumentum 的預估本益比居高不下,介於 48 倍至 54 倍之間,且股價營收比 (P/S) 超過 30 倍(相比之下,歷史中位數僅為 3.35 倍),在投資人獲利了結下,引發盤中股價下跌 5.6%。包括美國銀行(將目標價下調至 1,000 美元)在內的華爾街分析師指出,若光網路業務的成長稍有放緩,估值倍數將面臨急劇壓縮的高風險。
- GAAP 尚未盈利之際內部人大幅拋售: 過去一年來,公司內部人士已拋售價值超過 1.75 億美元的股票——包括近幾個月的 8,600 萬美元——且未有任何內部人買入紀錄。這種持續拋售為機構投資人敲響了警鐘,特別是在該公司近十二個月 GAAP 純益率維持負值 (-230.15%) 且自由現金流歷來波動劇烈的情況下。
- 產能嚴重受限與廠房擴產延遲: 儘管光電元件與磷化銦雷射庫存至 2029 年底前幾乎已售罄,管理層仍面臨嚴重的生產瓶頸。位於格林斯伯勒 (Greensboro) 廠區的關鍵製造產能擴建預計要到 2028 年初才能貢獻營收,使 Lumentum 面臨執行延遲的風險;若 AI 資料中心客戶轉向其他光子學供應商,更可能導致市占率流失。
- 客戶集中度過高的風險: 兩大超大規模雲端客戶即占 Lumentum 總營收的 42% 左右(分別占 27% 與 15%)。這種營收高度集中的狀況,使公司極易遭受客戶部署時程突然改變、光收發器採購流於不均勻,或是主導市場的 AI 基礎設施買家進行激進議價的衝擊。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。