BHP Group Ltd(BHP)股票9月30日盤中上漲3.25%:原因全解讀



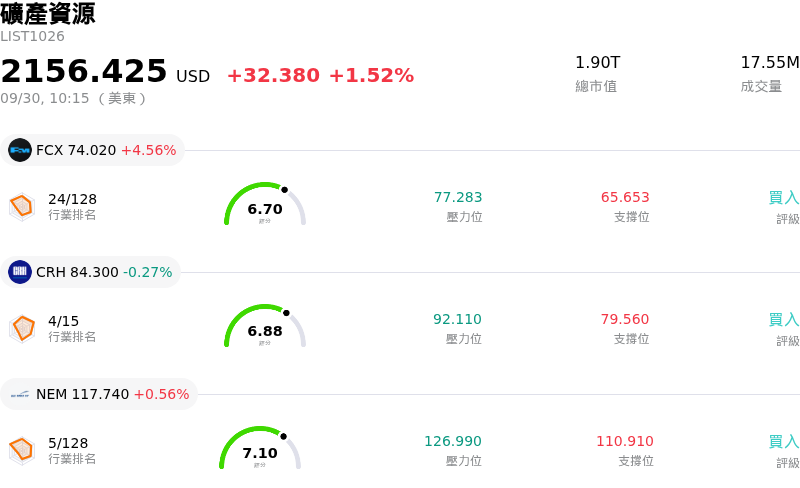
BHP Group Ltd (BHP) 盤中上漲3.25%,所屬行業礦產資源上漲1.52%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Freeport-McMoRan Inc (FCX) 上漲 4.52%;CRH PLC (CRH) 下跌 0.27%;Newmont Corporation (NEM) 上漲 0.56%。
今日是什么導致了BHP Group Ltd(BHP)股價上漲?
必和必拓集團 (BHP Group) 在大宗商品市場動態走強以及主要開採業務營運更新的共同推動下,展現出積極的交易動能。工業金屬領域(特別是銅)的穩定性提振了投資人信心,全球精煉銅庫存緊縮,加上能源轉型基礎建設帶來的持續結構性需求,繼續支撐著實際成交價格。今日市場走勢的主要推手之一,是智利埃斯康迪達 (Escondida) 銅礦營運連續性的進展,管理層對評估營運準備狀態及短暫停工後恢復作業的最新說明,有助於緩解市場對最壞情況下供應中斷的疑慮。
從結構性角度來看,銅已成長為必和必拓的主要利潤中心,為其奠基性的鐵礦砂業務提供了策略性補充。儘管像鐵礦砂這類大宗散貨商品面臨與中國工業生產週期及節前庫存調整相關的週期性波動,但新興經濟體的潛在需求以及自律的全球海運供應,均有助於維持穩定的營收基礎。市場持續看好必和必拓在關鍵礦物的布局,因為全球電氣化與電網擴建的結構性成長,為其核心資產構建了有利的多年期價格環境。
該股觀察到的盤中波動,反映出市場參與者在消化營運消息以及拉丁美洲主要設施持續進行的勞資談判時,法人機構交易活動有所增加。儘管存在這些短期干擾因素,必和必拓強勁的營運現金流、低槓桿指標以及一貫的資本回報機制,依然為機構法人信心提供支撐。今日的上揚走勢凸顯出,有利的大宗商品實現價格與基本面供需動態,正在超越暫時性的營運逆風,成為推升股價估值的關鍵。
BHP Group Ltd(BHP)技術分析
BHP Group Ltd (BHP) 技術面來看,MACD(12,26,9)數值-0.273,處於賣出狀態,RSI數值52.060處於中性狀態,Williams%R數值10.409處於超買狀態,請注意關注。
BHP Group Ltd(BHP)基本面分析
BHP Group Ltd (BHP) 處於礦產資源行業,最新年度營業收入$58.76B,處於行業2,淨利潤$9.83B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$75.92,最高價為$91.00,最低價為$61.50。
關於BHP Group Ltd(BHP)的更多詳情
公司特定風險:
- Escondida 營運停擺與工會罷工威脅:在智利 Escondida 銅礦(必和必拓的主要 EBITDA 貢獻來源)發生致命維修事故後,所有營運活動均已暫停,等待主管機關的安全許可。此外,由於主管工會在拒絕管理層最新的薪酬方案後,呼籲其成員於 9 月 28 日至 30 日期間投票進行罷工,即將發生的勞工抗爭更使這起中斷狀況雪上加霜。
- 2027 財年銅產量下降與沉重資本支出壓力:前瞻營運指引顯示,受智利主要資產礦石品位結構性下降影響,2027 財年銅總產量將大幅降至 1,650 至 1,800 千噸(低於 2026 財年的 1,953 千噸)。在總資本支出維持在 110 億美元高位的同時,產量縮減恐面臨利潤率壓縮的風險。
- Samarco 訴訟負債與鉀肥減損拖累:與 Samarco 礦壩潰決事故相關的英國訴訟程序及和解承諾帶來持續的負債風險,仍需支付鉅額現金和解金(約 9 億美元),而 Jansen 鉀肥項目的執行阻礙與 23 億美元的資產減記,則持續壓低淨財務績效。
- 分析師調降評級與股息永續性風險:華爾街最新研究報告已將該股評級調降至「持有」,並指出前瞻 EPS 成長預期疲軟,僅為 0.60%、估值倍數偏高,且股息發放率高達近 77.5%,威脅到未來股東分紅的可持續性。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。