Fair Isaac Corp(FICO)股票9月29日盤中下跌25.97%:背後推手曝光



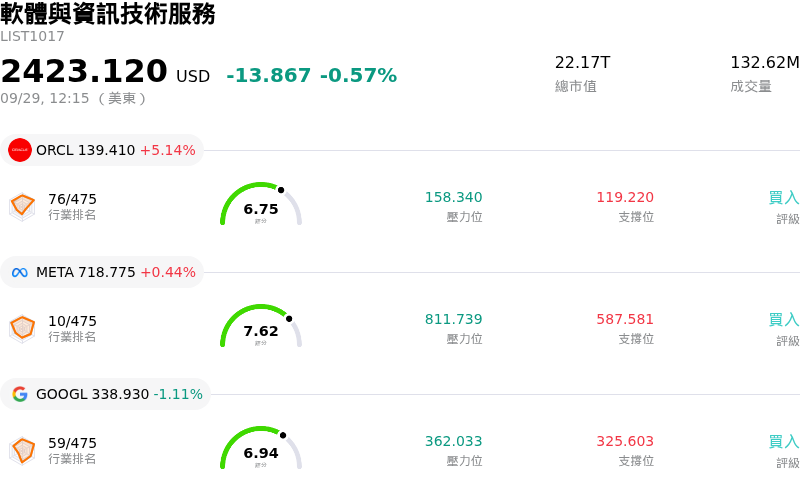
Fair Isaac Corp (FICO) 盤中下跌25.97%,所屬行業軟體與資訊技術服務下跌0.57%,公司漲幅跑輸行業漲幅,行業成交額前三股票 甲骨文 (ORCL) 上漲 5.14%;Meta Platforms Inc (META) 上漲 0.44%;Alphabet Inc Class A (GOOGL) 下跌 1.18%。
今日是什么導致了Fair Isaac Corp(FICO)股價下跌?
費埃哲公司 (Fair Isaac Corporation) 在面臨直接威脅其於房貸信用評分市場長期主導地位的重大監管變動後,遭受嚴重的股價下行壓力。美國聯邦住房金融局 (FHFA) 宣布,政府贊助企業房利美 (Fannie Mae) 與房地美 (Freddie Mac) 將採用涵蓋 FICO 與 VantageScore 的單一貸款層級價格調整表 (loan-level pricing adjustment grid)。此一決定取消了先前迫使房貸機構幾乎完全依賴 FICO 分數才能獲得傳統貸款批准的定價架構。透過將 VantageScore 置於同等地位,該局消除了主要的結構性障礙,允許放款機構使用替代評分模型評估借款人,而無需負擔更高的風險基礎費用。
信用產業積極的競爭舉措進一步放大了市場反應。環聯 (TransUnion) 將 VantageScore 的折扣定價策略延長至 2028 年底,大幅低於 FICO 的收費結構。同時,包括 Rocket Mortgage 在內的大型房貸業者發出訊號,表明將轉向採用 VantageScore 作為符合條件貸款的偏好信用評分模型。這些發展加劇了投資人對「挑選信用評分 (score shopping)」的擔憂——即放款機構選擇能為借款人帶來更低利率的評分模型。分析師評論指出,這種動態可能會嚴重削弱 FICO 的定價能力,並縮減其在高獲利房貸發行市場的占有率。
從策略角度來看,FICO 監管護城河的破碎從根本上改變了其長期成長論點。儘管該公司持續從其軟體與企業分析部門產生穩定的現金流,但其評分部門歷史上一直享有近乎壟斷的定價能力。分析師警告,費埃哲 (Fair Isaac) 可能被迫重組其按次查詢計費 (per-pull fee) 模型以維持獲利能力,進而引發華爾街大幅下修該股的估值倍數。從根深蒂固的壟斷地位突然轉變為直接的價格競爭,已引發廣泛的避險情緒,促使法人機構縮減持股部位。
Fair Isaac Corp(FICO)技術分析
Fair Isaac Corp (FICO) 技術面來看,MACD(12,26,9)數值-47.312,處於賣出狀態,RSI數值16.666處於超賣狀態,Williams%R數值93.479處於超賣狀態,請注意關注。
Fair Isaac Corp(FICO)基本面分析
Fair Isaac Corp (FICO) 處於軟體與資訊技術服務行業,最新年度營業收入$1.99B,處於行業127,淨利潤$651.95M,處於行業59。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1458.68,最高價為$1750.00,最低價為$696.00。
關於Fair Isaac Corp(FICO)的更多詳情
公司特定風險:
- FHFA 監管指令與房貸主導地位喪失: 美國聯邦住房金融局 (FHFA) 政策更新與貸款層級價格調整表變化,使競品 VantageScore 4.0 與 Classic FICO 站在同等競爭地位,引發 Rocket Mortgage 等大型放款機構立即採用,打破了 FICO 在符合政府標準房貸評分領域長期以來的準壟斷地位。
- 競爭對手激進定價與利潤率壓縮: TransUnion 將 VantageScore 4.0 的 99 美分促銷定價延長至 2028 年 12 月,直接以低價削弱 FICO 較高的單次查詢費用,造成嚴重的業務量逆風,並侵蝕 FICO 獲利率最高的 B2B 評分業務部門的定價能力。
- 分析師調降評級與商業模式受衝擊: 華爾街分析師(包含 Autonomous Research 將目標價下修至 600 美元)警告,放款機構普遍進行「評分挑選」(score shopping)可能會迫使 FICO 過早放棄其傳統的單次查詢發行費模式,帶來營運執行風險與營收不穩定性。
- 營收軌跡風險下的資產負債表槓桿率偏高: FICO 動用了 15 億美元的定期貸款額度來執行激進的股票回購,增加了固定財務義務與資產負債表槓桿,恰在核心評分營收面臨加劇競爭壓力之際,進一步放大了財務下行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。