甲骨文(ORCL)股票9月29日盤中上漲6.11%:釋放什麼訊號?



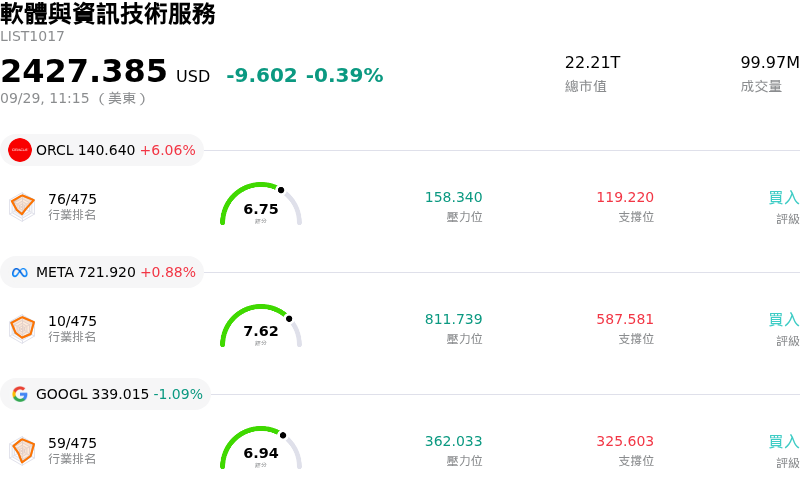
甲骨文 (ORCL) 盤中上漲6.11%,所屬行業軟體與資訊技術服務下跌0.39%,公司漲幅跑贏行業漲幅,行業成交額前三股票 甲骨文 (ORCL) 上漲 6.11%;Meta Platforms Inc (META) 上漲 0.88%;Alphabet Inc Class A (GOOGL) 下跌 1.09%。
今日是什么導致了甲骨文(ORCL)股價上漲?
隨著投資人在近期賣壓將股價推至具吸引力的估值水準後進場,甲骨文公司 (Oracle Corporation) 展現出顯著的上漲動能。市場圍繞企業軟體與人工智慧 (AI) 基礎設施的情緒,重新回歸至甲骨文強勁的基本面發展軌跡。對該公司近期第一財季業績的重新評估,凸顯出堅實的底層成長,其中在雲端基礎設施高達三位數擴增的帶動下,營收較去年同期顯著成長。法人機構買家利用近期的弱勢逢低布局,因其體認到對高密度算力與雲端資料庫遷移的需求依然強勁。
推動買盤興趣的核心關鍵,在於甲骨文龐大的剩餘履約義務 (RPO),該金額已擴增至超過 6,000 億美元。先前,投資人曾對高額資本支出預測及大型資料中心建置的營運時程持短暫的審慎態度。然而,隨著對客戶預付款以及與主要超大型雲端業者進行多雲整合合作夥伴關係的信心增強,緩解了對償債能力與利潤率的疑慮。隨著市場參與者重新評估該公司將長期合約轉化為營收的能力以及現金流創造能力,法人機構的買盤有所增強,為股價提供了強大的催化劑。
從技術面與操作策略角度來看,價格的上漲走勢反映出從超賣狀態的強勁反彈。在企業級 AI 部署持續擴展以及新交付雲端容量的高利用率支撐下,全年展望獲上調,持續強化華爾街長期的正面看法。儘管偏高債務與資本支出仍是關注焦點,但此波反彈展現出投資人重新恢復信心,看好甲骨文能夠將其創紀錄的積壓訂單轉化為經常性的企業雲端營收。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-3.271,處於賣出狀態,RSI數值45.822處於中性狀態,Williams%R數值73.707處於賣出狀態,請注意關注。
甲骨文(ORCL)媒體輿情
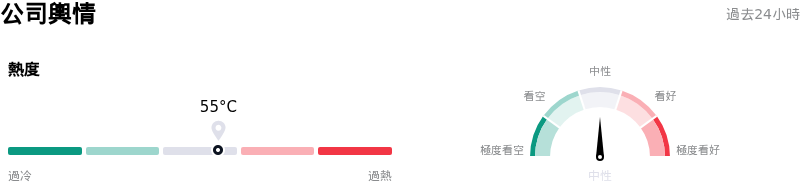
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度55,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
甲骨文(ORCL)基本面分析
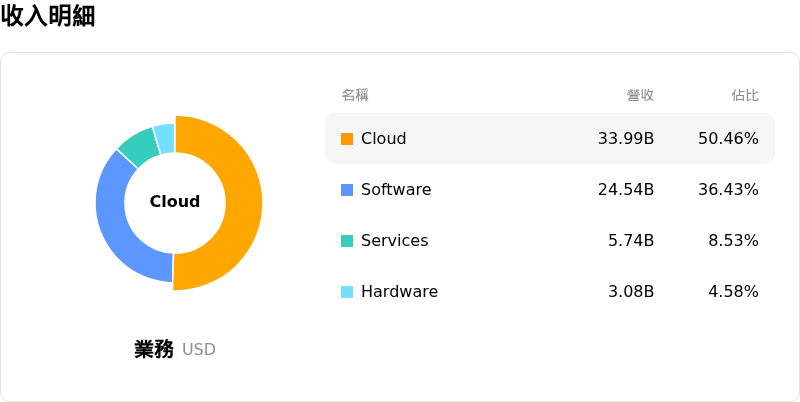
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$246.48,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 資料中心執行延遲與不可抗力通知:由於環境許可障礙與管線進度延誤,甲骨文為其位於新墨西哥州、容量達 2.45 GW 的 Project Jupiter 資料中心設施援引了不可抗力條款,威脅到預估 250 億美元潛在業務管道的營收轉化時程,並導致與該專案掛鉤的債務交易價格跌至受壓水準。
- OpenAI 的交易對手曝險與客戶集中度風險:在 OpenAI 取消發布其 GPT-6.1 Astra 模型後,盤中波動大幅飆升,引發機構對甲骨文客戶集中度的疑慮,因為分析師估計甲骨文超過 6,000 億美元的剩餘履約義務 (RPO) 中,約有半數仰賴 OpenAI 的營運擴張。
- 信用狀況惡化與流動性緊張:龐大的資本支出導致單季自由現金流出現 54 億美元赤字,在標普將其信用評級下調至 BBB-(僅比垃圾級高出一級)後,導致信用違約交換利差飆升、長期債券殖利率突破 8%,顯著推升了未來的債務償還成本。
- 裁員傳遞雲端成長放緩訊號:跨營運團隊啟動的新一輪雙位數百分比裁員,已促使機構分析師重新評估核心雲端需求,將裁員解讀為潛在利潤率壓縮和企業雲端採用放緩的證據,而非例行的成本優化。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。