


Royal Caribbean Cruises Ltd(RCL)股票9月24日盤中上漲5.34%:關鍵驅動因素揭曉



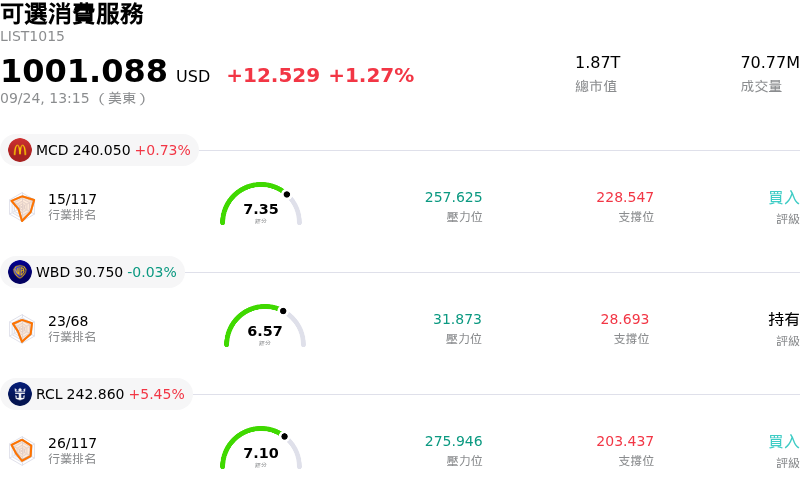
Royal Caribbean Cruises Ltd (RCL) 盤中上漲5.34%,所屬行業可選消費服務上漲1.27%,公司漲幅跑贏行業漲幅,行業成交額前三股票 麥當勞 (MCD) 上漲 0.73%;Warner Bros Discovery Inc (WBD) 下跌 0.03%;Royal Caribbean Cruises Ltd (RCL) 上漲 5.45%。
今日是什么導致了Royal Caribbean Cruises Ltd(RCL)股價上漲?
皇家加勒比集團(Royal Caribbean Group)股價的上揚,主要受超賣拋售後的強勁技術性反彈推動,並結合了華爾街主要分析師調升目標價所引發的強勁機構買盤。在宣布大規模陸地度假村擴建計畫而遭遇沉重賣壓後,動能指標跌入超賣區域,吸引了逢低承接買盤與空頭回補。知名投資銀行(特別是摩根大通)大幅調高這家郵輪營運商的目標價並維持「加碼」(Overweight)評級,強調其從低點回升的龐大潛在上行空間,進一步提振了市場信心。
市場參與者也開始重新評估皇家加勒比透過合資方式收購 Sandals and Beaches Resorts 50% 股權的戰略意義。儘管市場最初反應反映出對該交易採債務融資性質及現有資產負債表承擔義務的焦慮,但機構投資人逐漸轉向關注該交易合理的預估估值倍數,以及交易完成後預計對盈餘的挹注效果。該合資事業拓展了皇家加勒比的陸地度假生態系統,在其核心郵輪船隊之間建立跨通路銷售,並擴大了其在消費者旅遊支出中的潛在份額。
該公司健全的基本面持續為估值提供下檔支撐。皇家加勒比近期的季度營運表現展現出強韌的消費者需求、強勁的預訂收益率以及穩健的船上營收成長,支撐了樂觀的全年盈餘展望。相較於整體旅宿業同業及自身歷史倍數,該股交易價格呈現顯著的估值折價,為重新評估資本投入風險與結構性成長機會之間平衡的長期股票投資人,提供了具吸引力的風險報酬比。
Royal Caribbean Cruises Ltd(RCL)技術分析
Royal Caribbean Cruises Ltd (RCL) 技術面來看,MACD(12,26,9)數值-1.832,處於賣出狀態,RSI數值34.829處於中性狀態,Williams%R數值56.499處於賣出狀態,請注意關注。
Royal Caribbean Cruises Ltd(RCL)媒體輿情
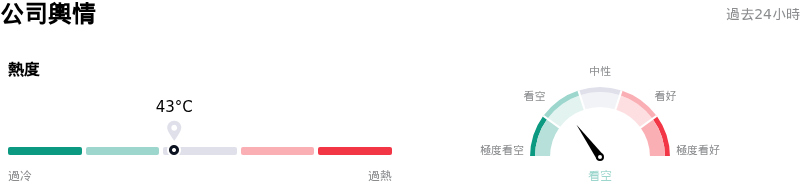
Royal Caribbean Cruises Ltd (RCL) 公司輿情熱度來看,當前熱度43,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Royal Caribbean Cruises Ltd(RCL)基本面分析
Royal Caribbean Cruises Ltd (RCL) 處於可選消費服務行業,最新年度營業收入$17.93B,處於行業7,淨利潤$4.27B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$346.87,最高價為$425.00,最低價為$259.71。
關於Royal Caribbean Cruises Ltd(RCL)的更多詳情
公司特定風險:
- 收購 Sandals 帶來 30 億美元資產負債表槓桿:皇家加勒比於 2026 年 9 月 23 日提交 8-K 表格,確認一筆 30 億美元的債務融資交易,以收購 Sandals and Beaches Resorts 的 50% 股權。該筆由摩根士丹利承諾新債務融資的收購,在該公司現有 234 億美元債務負擔上增加了淨資產負債表槓桿,引發投資人對 2027 年與 2028 年即將到期債務的疑慮。
- 策略多元化與陸上營運風險:Stifel 和 Truist Securities 的華爾街分析師指出,皇家加勒比從其核心郵輪本業擴展至陸上旅宿業面臨相關執行風險。分析師強調,固定的陸上度假村資產具有結構性負債——包括直接暴露於加勒比海氣候與颶風干擾——無法像傳統郵輪營運那樣透過重新調度船隻來因應風險。
- 技術面破位與內部人拋售陰霾:交易消息公布後,RCL 股價重挫逾 6%,跌至接近 222 美元至 234 美元的 52 週新低,大幅跌破 20 日與 50 日均線,並將 RSI 指標推至深度超賣水準。過去一年內部人累計拋售總額達數億美元,加上市場對此非核心收購感到完全出乎意料,進一步加劇了機構法人的賣壓。
- 未避險燃料曝險與利潤率壓縮:皇家加勒比在 2026 財年有 42% 的燃料部位未進行避險,使獲利能力極易受基準原油價格飆升影響。此外,儘管營收成長且預訂量強勁,但近期財務表現顯示潛在調整後 EBITDA 利潤率有所萎縮,對自由現金流的產生造成持續阻礙。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







