甲骨文(ORCL)股票9月16日盤中上漲3.38%:原因全解讀



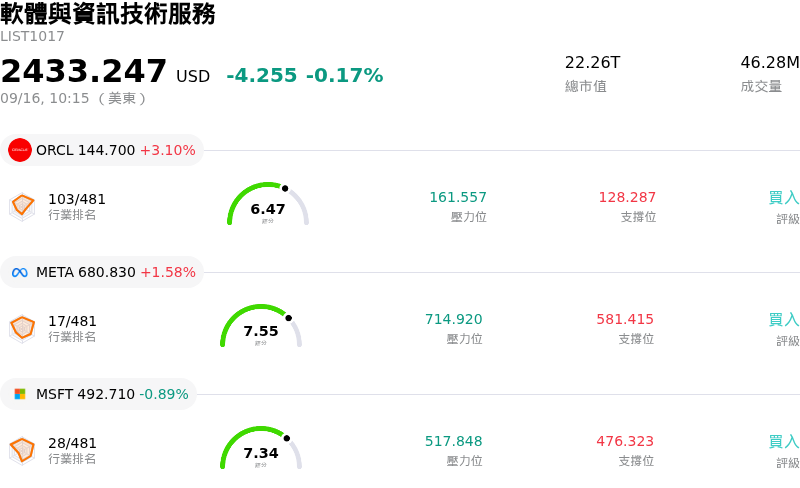
甲骨文 (ORCL) 盤中上漲3.38%,所屬行業軟體與資訊技術服務下跌0.17%,公司漲幅跑贏行業漲幅,行業成交額前三股票 甲骨文 (ORCL) 上漲 3.23%;Meta Platforms Inc (META) 上漲 1.50%;Microsoft Corp (MSFT) 下跌 0.91%。
今日是什么導致了甲骨文(ORCL)股價上漲?
在連續五個交易日下跌後,買盤進場推升甲骨文股價走高,引發超賣水準的技術性反彈。由於市場參與者在權衡長期人工智慧基礎設施成長與近期總體經濟及資金考量,該股盤中出現顯著波動。近期賣壓將估值倍數拉回至具吸引力的水準,逢低買盤反映出投資人興趣回升,並促使機構法人在即將到來的總體經濟催化劑前進行重新佈局。
支撐看多情緒的是甲骨文在企業雲端服務方面的穩健營運執行力,並以其 2027 財年第一季的財務表現為支柱。該公司在其核心雲端業務展現強勁成長,其中甲骨文雲端基礎設施 (Oracle Cloud Infrastructure) 營收實現三位數的年增長。對 AI 訓練與推論工作負載的急升需求,推升了雲端總營收,並顯著擴大剩餘履約義務,為機構投資人提供了對未來營收轉換的強大能見度。
儘管當日表現收高,但持續的盤中震盪凸顯了投資人圍繞甲骨文激進資本支出計畫與資產負債表槓桿率的持續爭辯。管理層承諾投入數十億美元擴展全球資料中心產能,加上整體市場對利率政策與高企的美債殖利率持審慎態度,持續成為盤中情緒變化的主因。然而,分析師強烈的共識以及對甲骨文將歷史新高在手訂單變現能力的信心,最終在當天交易中勝過了對資本密集度的擔憂。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-2.472,處於中性狀態,RSI數值47.425處於中性狀態,Williams%R數值80.852處於超賣狀態,請注意關注。
甲骨文(ORCL)媒體輿情
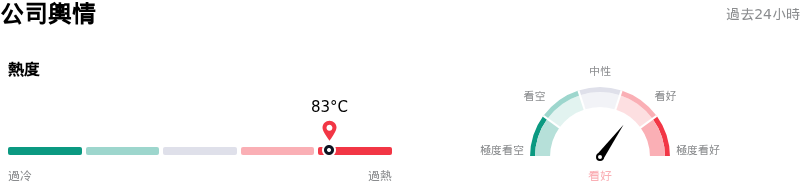
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度83,處於過熱狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
甲骨文(ORCL)基本面分析
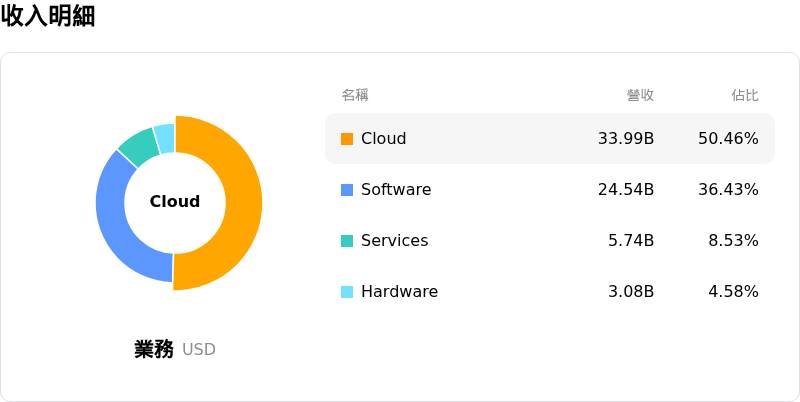
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$247.89,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 負自由現金流與信用評等壓力:甲骨文在經歷高達 285 億美元的龐大資本支出後,最新一季錄得 54 億美元的負自由現金流,將近一年資本支出預估推升至 900 億至 950 億美元,並因債務水準上升與沉重的資本需求,促使標普全球評級將該公司債務調降至 BBB-——僅比垃圾級高出一個等級。
- 重組預算擴增與全球裁員:最新的 SEC 申報文件顯示,管理層為甲骨文的重組計劃追加了 7 億美元,使預估總重組成本攀升至 28 億美元;同時該公司在網站維護與核心軟體部門展開新一波大規模裁員,以將資金重新分配至 AI 資料中心建設。
- 分析師調降評等與現金流前景不明:華爾街分析師陸續調降評等並下修目標價,對管理層缺乏讓自由現金流重返正數的明確時程表表示擔憂,並指出在股價連續五個交易日下跌後,技術指標顯示看空動能正在增強。
- 客戶集中度過高與 AI 資本支出過度擴張:甲骨文依賴舉債融資進行高達數十億美元的基礎設施建設,高度依賴主要前沿 AI 實驗室持續的算力需求;若核心客戶改變其開發時程或削減雲端運算預算,將使該商業模式極易面臨利潤率壓縮與產能閒置的風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。