


 優惠


Palo Alto財報引爆9%漲幅,45億美元收購Applied Compute,股價有望挑戰400美元關卡


AI 播客


Palo Alto 第一季財報營收與獲利均超越市場預期,次世代資安業務維持強勁成長,並同步上調全年營收與每股盈餘展望。公司宣布斥資 45 億美元收購 AI 新創 Applied Compute,擴展至 AI 基礎設施安全領域。受此激勵,盤後股價大漲逾 9%,技術面正挑戰關鍵均線與壓力區間。

TradingKey - 網路資安需求持續成長,推動 Palo Alto (PANW) 繳出超越市場預期的季度成績單。
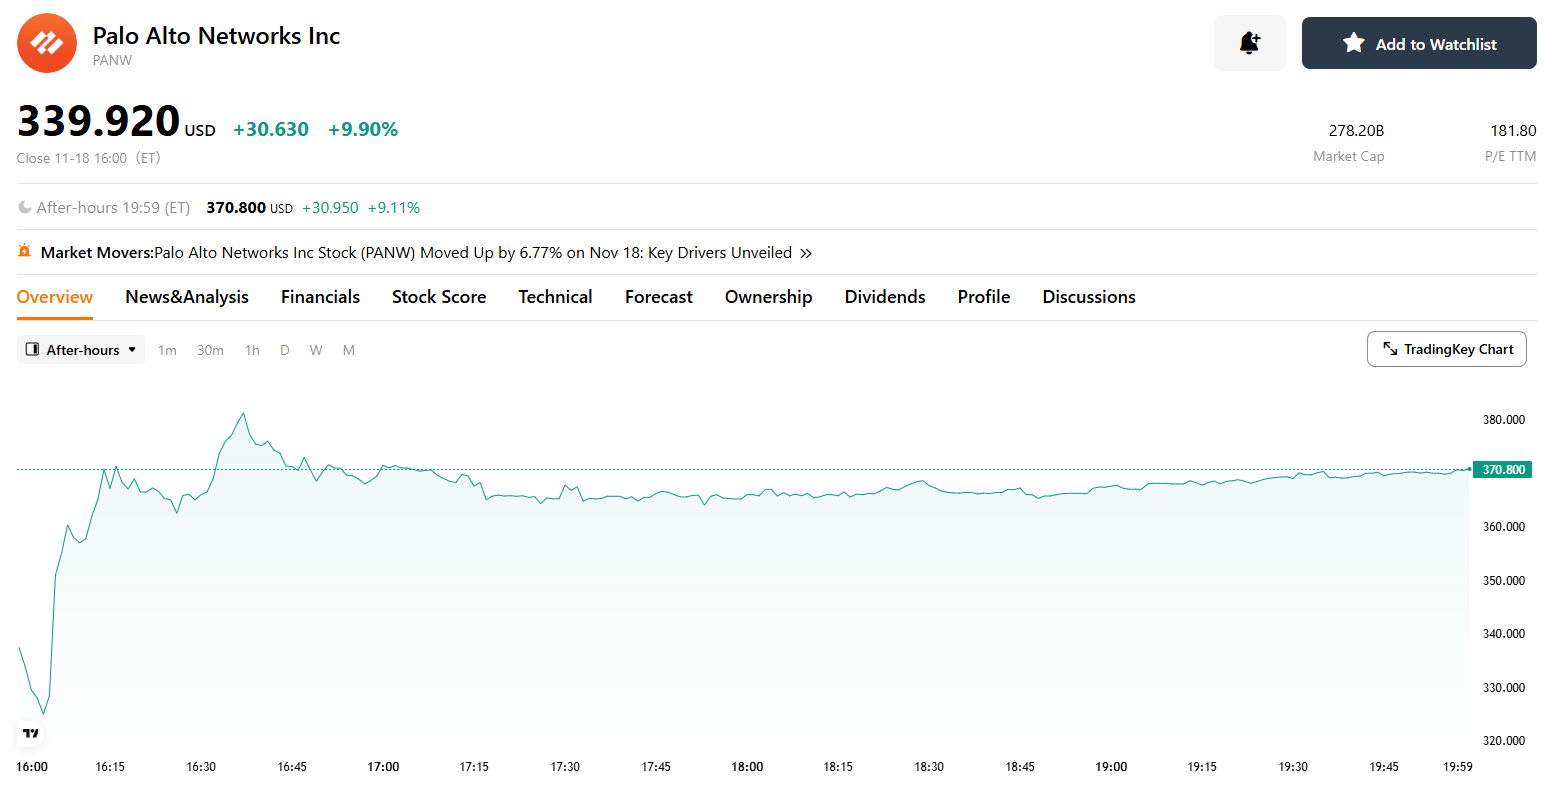
週三美股盤後,公司股價上漲逾 9%,帶動多家網路資安企業同步走高。業績全面勝出、全年展望上調,以及斥資 45 億美元收購人工智慧新創公司 Applied Compute,共同提振了市場情緒。
來源:TradingKey
報告期內,Palo Alto 營收年增 39% 至 34.4 億美元,高於分析師預期的 33.1 億美元;調整後每股盈餘為 1.05 美元,同樣超越市場預期的 0.97 美元。次世代資安業務年化經常性收入成長 66% 至 97.3 億美元,剩餘履約義務升至 210 億美元,反映企業客戶對整合式資安平台的需求依然旺盛。
獲利與現金流表現同樣穩健。公司當季調整後淨利為 8.81 億美元,營運活動產生的現金流達到 19 億美元,調整後自由現金流率為 56.2%。管理層表示,人工智慧正在擴大企業面臨的攻擊面,同時推動客戶減少供應商數量,將網路、雲端、身分認證和資安維運工具集中至少數綜合平台,這一趨勢為公司的平台化策略提供了持續動能。
基於第一財季表現及後續訂單情況,Palo Alto 將 2027 財年營收預期上調至 145.2 億至 145.7 億美元,預計年增 26% 至 27%;調整後每股盈餘預估為 4.26 至 4.30 美元。公司還預計第二財季營收將達到 35.3 億至 35.5 億美元,次世代資安業務年化經常性收入有望突破 102 億美元。
45億美元收購Applied Compute
在調升業績展望的同時,Palo Alto 宣布了一項規模達 45 億美元的收購計畫,將透過全股票交易收購 AI 新創公司 Applied Compute,預計交易將於 2027 會計年度第三季完成。Applied Compute 主要提供開放權重 AI 模型的後訓練與推論平台,協助企業利用自身資料對模型進行調整、訓練與部署。
與傳統閉源模型不同,開放權重模型允許使用者下載模型參數並進行修改,企業因此能夠根據自身需求調整模型效能與運作方式,但也帶來了額外的資安隱憂。例如,模型可能遭到惡意竄改,訓練資料與企業敏感資訊可能外洩,也可能被不法份子利用。隨著越來越多企業開始部署自主訓練或調整後的 AI 模型,如何在確保彈性的同時控制安全風險,正成為企業 AI 落地應用的重要課題。
Applied Compute 的技術佈局正好切入這項需求,透過整合其模型後訓練及推論能力,Palo Alto 希望協助企業在公有雲與自主部署環境中,更安全地訓練、調整與運行 AI 模型。
公司執行長 Nikesh Arora 表示,此次交易代表著公司業務邊界進一步向傳統網路安全之外延伸,希望在企業 AI 基礎設施中佔據更重要的地位。
Palo Alto股價技術分析
來源:TradingKey
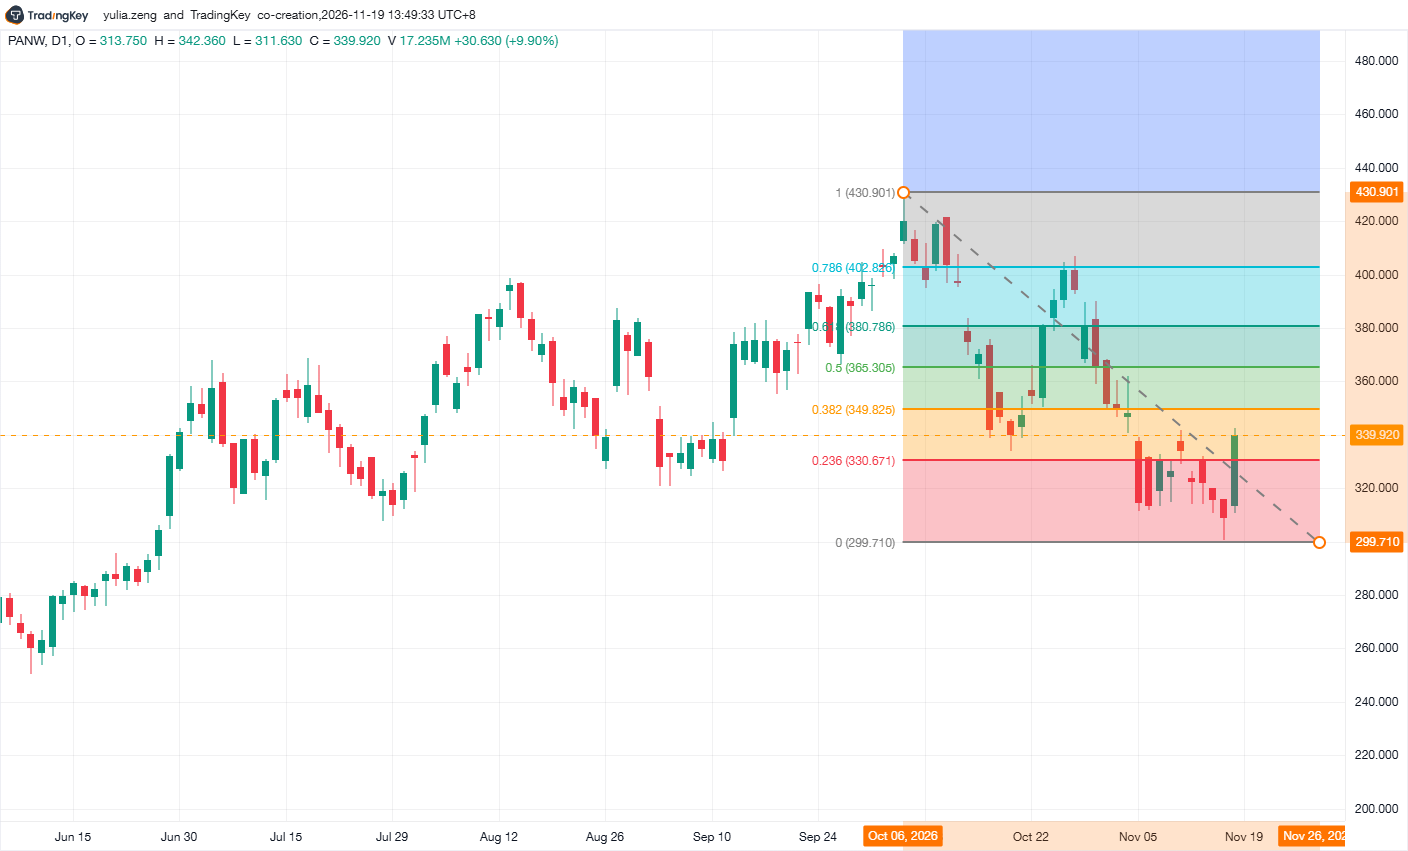
從技術面來看,Palo Alto 股價在財報公布前收在 339.92 美元,單日上漲 9.9%,盤後進一步升至約 370.80 美元,已突破 347.45 美元的 20 日均線,並重新站上 363.98 美元的 60 日均線。若此突破能在下一個交易日獲得收盤確認,意味著 10 月以來的下降趨勢正在修復。
目前 368 美元附近同時對應費波那契 50% 回檔位與 60 日均線,是短期多空爭奪的核心區域。股價站穩該區域後,下一道壓力位在 382 美元附近,隨後是 400 至 404 美元區間。從盤後價格升至 400 美元,潛在上漲空間約為 8.4%。若進一步放量突破 404 美元,股價可能重新挑戰前期高點 432 美元。
RSI 已由低檔快速回升至 47.75,並站上 39.63 的訊號線,顯示空方動能明顯減弱,但指標仍未突破 50 強弱分界線。因此,股價能否穩定在 364 至 369 美元上方,將決定此次上漲是趨勢反轉還是財報刺激下的短期跳空反彈。
下方首先關注 364 美元與 347 美元支撐。如果股價回落並跌破 347 美元,突破訊號將明顯轉弱,可能再次測試 332 美元;若 332 美元也失守,則不排除回探 301 美元前低。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










