SK海力士Q3財報前瞻:關注HBM4放量與121億美元特別股息,華爾街最高目標價320美元



AI 播客


SK海力士即將公布第三季財報,在AI記憶體需求與產品價格走高帶動下,營收與每股盈餘預計大幅成長。儘管股價近期回檔引發市場對記憶體景氣持續性的擔憂,但HBM4與高階DRAM等高附加價值產品仍提供強勁獲利支撐。此外,出售鎧俠收益可能帶動高額特別股息方案,成為本次財報另一大市場看點。華爾街分析師整體維持樂觀評級。

TradingKey - SK 海力士(SKHY)將於 10 月 28 日公布 2026 財年第三季財報。在 AI 記憶體需求持續成長、DRAM 與 NAND 價格走高的背景下,公司獲利能力仍受到市場關注,但股價近期明顯回檔,投資人開始擔憂記憶體產業的高景氣能否延續。
根據 FactSet 數據,SK 海力士第三季營收預計達 710.5 億美元,年增約 316%;調整後每股盈餘預計為 6.15 美元,年增幅約 392%。
與此同時,市場正等待 SK 海力士公布最新股東回報方案,此前有報導指出,公司可能發放高達 16 兆韓元(約 121 億美元)的特別股利,資金主要來自出售日本記憶體晶片製造商鎧俠的投資收益。
SK 海力士已回應表示,正在審議各種股東回報措施,但尚未確認特別股利的具體金額。若相關方案最終定案,可能成為本次財報的一大看點,也將影響市場對公司現金配置與股東回報政策的判斷。
股價回檔之際,市場關注記憶體週期能走多遠
自 7 月中旬登陸那斯達克以來,SK 海力士股價波動明顯,過去三個月運行區間約為 124.80 至 199.87 美元。公司第二季業績公布後,憑藉 HBM 與伺服器 DRAM 的強勁獲利能力,股價在不到兩個月內累計上漲約 57%;但隨著市場重新擔憂 AI 資本支出、記憶體價格見頂及中國廠商擴產,SKHY 目前已較歷史高點回落約 28%。
這輪調整反映出投資人關注焦點的變化。此前,市場主要押注 AI 需求推動記憶體晶片供不應求、產品價格上漲以及利潤率持續改善。如今,隨著記憶體股普遍回檔,投資人開始追問,高價格能維持多久,雲端廠商的 AI 資本支出能否繼續支撐需求,以及當前股價是否已經充分反映未來獲利成長。
從產業供需來看,短期內記憶體市場仍有較強支撐。TrendForce 預計,2026 年第三季 DRAM 合約價格季增 13% 至 18%,NAND 快閃記憶體合約價格上漲 10% 至 15%;該機構還預計第四季 DRAM 合約價格漲幅可能進一步擴大至 20%。如果這一趨勢延續,SK 海力士將有機會繼續受惠於價格上漲和產品結構改善。
不過,記憶體產業具有明顯的週期屬性,價格上漲本身並不能保證景氣長期持續。一旦供應擴張速度超過需求,或者雲端廠商放緩 AI 基礎設施投資,記憶體價格和企業獲利都可能面臨壓力。因此,本次財報需要重點觀察的,是管理層能否確認第四季供需仍然偏緊,以及高階記憶體產品的需求是否足以支撐價格繼續上漲。
HBM4與高利潤率,決定業績成長的品質
SK 海力士的核心優勢仍在於高頻寬記憶體 (HBM) 及高附加價值 DRAM 產品。隨著 AI 模型訓練和推理對記憶體頻寬、容量的要求不斷提高,HBM 已經成為公司獲利成長的重要驅動力。與單純依靠記憶體價格上漲相比,高階產品出貨佔比提升,更有利於公司維持較強的定價能力與利潤率。
根據所提供的第二季數據,SK 海力士當季營收約 545.5 億美元,營業利益約 452 億美元,營業利益率達到 76.3%,高於台積電同期 60.3% 的營業利益率及美光相關季度 67.6% 的利潤率。公司同時受益於伺服器 DDR5、高容量 HBM3E 等產品出貨增加,第二季 DRAM 混合平均售價較上季提升約 30%,NAND 快閃記憶體平均售價漲幅則超過 50%。
第三季的成長動力主要來自 HBM4、HBM3E 和伺服器 DDR5。SK 海力士先前表示,12 層 HBM4 已經開始量產並向核心客戶出貨,其良率與品質接近相對成熟的 HBM3E 產品。若量產初期的報廢率維持低位,單位製造成本有望隨著出貨規模擴大而下降,對毛利率形成支撐。
公司預計第三季 DRAM 位元出貨量較上季成長約 10%,並判斷下半年的產品組合改善速度將超過上半年。HBM4 與 1c 奈米 DRAM 貢獻提高,不僅有助於增加出貨量,也可能繼續推高混合平均售價。
特別股息或成另一大看點
除了營運數據外,股東回報可能是本次財報最大的額外看點。據報導,SK 海力士可能從出售鎧俠持股獲得的收益中拿出約 16 兆韓元配發特別股息,約合 121 億美元。
SK 海力士最初透過特殊目的公司投資鎧俠,累計投入約 4 兆韓元。隨著相關股份與可轉債陸續出售,市場估計公司取得的淨收益可能達到 20 兆韓元。若特別股息規模最終接近 16 兆韓元,相當於回饋約八成投資收益,將顯著增強 SKHY 的短期股東回報吸引力。
公司先前已宣布大規模股票買回與註銷計畫,並承諾將 2025 年至 2027 年自由現金流的至少 50% 用於股東回報。暫停 Solidigm 上市計畫,也緩解了市場對資產拆分與資本配置的部分擔憂。
華爾街整體仍對 SK 海力士保持樂觀。根據 TipRanks 統計,追蹤該股的 11 位分析師給出的 12 個月平均目標價為 254.70 美元,其中最高目標價達到 320 美元,最低為 200 美元。
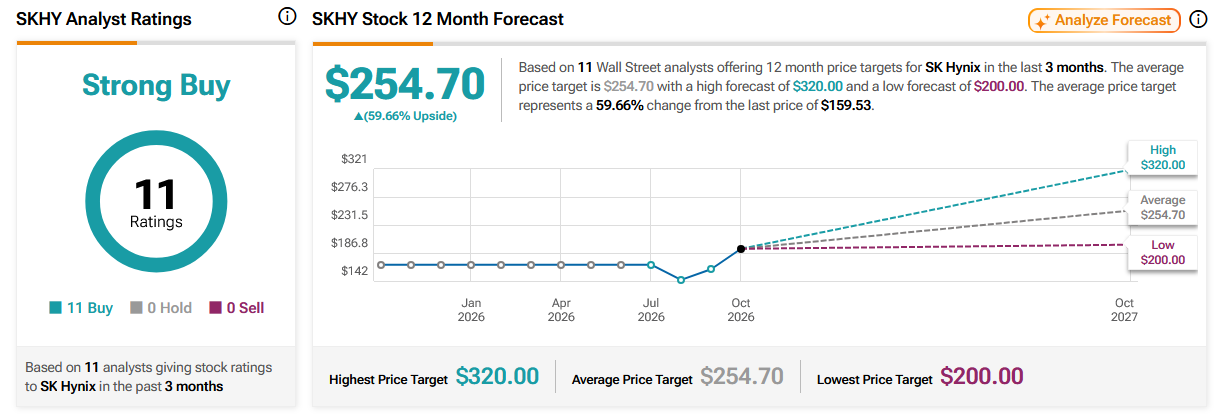
來源:TipRanks
看多觀點認為,當前記憶體供需緊繃仍可能持續至 2028 年,SK 海力士在 HBM 領域的競爭優勢以及高利潤率,有望支撐未來獲利持續成長。部分分析師據此認為,市場尚未充分反應公司中期獲利潛力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。