馬斯克稱SpaceX達成400億美元債務融資協議,AI產業債務融資難度加大



AI 播客


美東時間10月25日,馬斯克宣佈SpaceX完成400億美元債務融資以採購AI晶片,並指出當前債務市場融資環境收緊,高度依賴借款擴張的新興AI雲端服務商正面临嚴峻的融資壓力與整合風險。以CoreWeave為例,其龐大債務負擔與融資成本上升引發市場警惕。投資人後續應重點關注資料中心投產進度及現金流對資本支出的支撐能力。
SpaceX未來仍需巨額資本投入
馬斯克表示,SpaceX 已完成的 400 億美元債務融資,主要用於採購預計 2027 年第一、第二季交付的 GPU。他稱,這筆融資以可提前償還的債務為主,對本季影響不大。
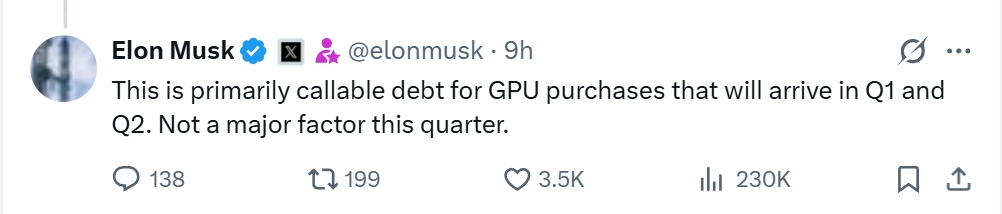
【來源:X】
SpaceX 的資本支出正在快速成長。2026 年第三季,公司營收年增 161% 至 145.8 億美元,資本支出達到 196 億美元,約為同期營收的 1.34 倍,主要用於 AI 算力基礎設施、Starship 專案及衛星生產。公司預計第四季資本支出將進一步增至 350 億至 400 億美元。
隨著 AI 資料中心持續擴建、GPU 採購規模擴大,以及自研晶片專案推進,SpaceX 未來仍將面臨巨額資金需求。
馬斯克表示 SpaceX 擁有投資級信用狀況,且 Starlink 衛星網路和火箭發射業務提供了穩定的收入來源,使公司能夠繼續獲得債務融資。
馬斯克警告AI雲端服務商面臨融資困境
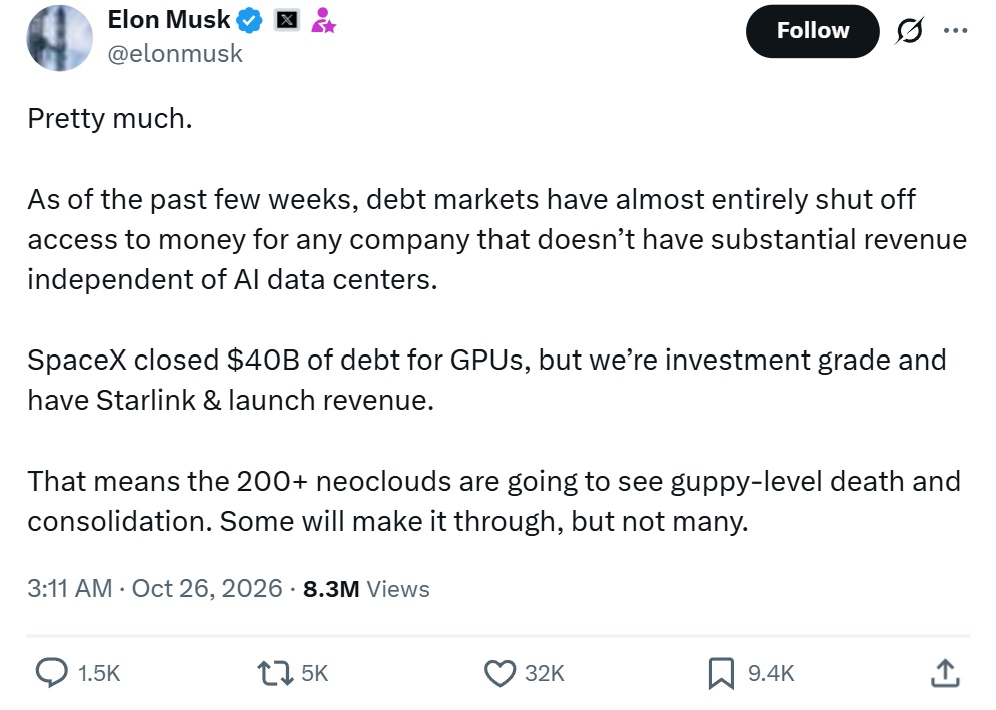
馬斯克 10 月 25 日在 X 平台表示:「過去幾週裡,對於那些沒有獨立於人工智慧(AI)資料中心之外、且擁有可觀營收的公司而言,債務市場融資管道幾乎已完全關閉。」
他預計,市場上超過 200 家新興 AI 雲端服務商將面臨大規模淘汰與整合,並補充道:「有些公司或許能挺過去,但為數不多。」
這類企業主要透過採購 GPU、建設資料中心,向客戶出租 AI 算力,部分企業高度依賴債務融資支援擴張。
隨著借款成本上升,如果資料中心交付延期、客戶需求不及預期,企業的現金流及償債壓力可能進一步加大。
CoreWeave債務風險引發市場警惕
CoreWeave(CRWV)是依靠債務融資擴張 AI 算力業務的典型企業。截至 2026 年 6 月底,公司債務本金約 355.5 億美元,營業租賃負債約 163.2 億美元,此外還有尚未開始的租賃承諾及持續的資料中心投資需求。
10 月中旬,CoreWeave 債券和股票遭到集中拋售。據路透社報導,公司 6 月發行的部分債券殖利率從發行時的 9.675% 升至約 15%。
10 月 14 日,美國 9 月 CPI 超預期,升息預期升溫,CRWV 股價當天下跌約 15.5%,反映市場對其債務負擔及融資成本的擔憂加劇。
債券殖利率上升意味著投資人要求更高的風險補償。如果市場融資環境持續緊縮,CoreWeave 未來發行新債或再融資的成本可能增加,進一步加大現金流壓力。
與 SpaceX 不同,CoreWeave 的營收主要來自 AI 算力服務,業務相對集中。
不過,兩家公司都需要持續投入大量資本,後續應重點關注資料中心投產進度、客戶合約執行情況,以及營業現金流能否支應利息、租賃付款和資本支出。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。