諾基亞股價預測:巴克萊指其或被傳統電信設備市場疲軟所拖累,8.37美元是多空分水嶺



AI 播客


諾基亞第三季財報公布後股價創今年新低。雖然AI與雲端業務訂單為光通訊提供支撐,但巴克萊認為其2027年成長展望未超預期,且傳統電信市場疲軟持續拖累表現,維持「減碼」評級。未來關鍵在於訂單轉化營收的能力及能否抵銷傳統市場壓力。技術面顯示當前為弱勢反彈,均線呈空頭排列,上方壓力重重,最大風險在於反彈失敗並延續跌勢。

TradingKey - 諾基亞(NOK)於 10 月 22 日公布第三季財報後,股價一度跌至 7.78 美元,創下今年自 4 月初以來的歷史新低。
財務數據顯示,儘管隨著諾基亞的 AI 與雲端業務積壓訂單逐步轉化為營收,正為其光通訊業務提供支援。不過,巴克萊認為,這部分業務的 2027 年成長展望尚未超出預期,傳統電信設備市場的疲軟仍可能拖累整體表現,因此維持「減碼」評級。
諾基亞第三季 AI 與雲端訂單較上季大幅回落,但與巴克萊預期一致。相比單季訂單波動,該行更關注已有訂單能夠支撐多長時間的成長,以及這些訂單轉化為營收的速度。巴克萊預期,第四季 AI 與雲端訂單將達到 20 億歐元,強勁的積壓訂單則為 2027 年及以後的業務成長提供了較好的能見度。
諾基亞表示,公司在多個產品和部門獲得客戶訂單,並正增加投資,以抓住 2027 年的進一步成長機會。這意味著,AI 與雲端基礎設施需求已為業務擴張提供基礎,接下來的重點將轉向交付能力:訂單能否按計畫轉化為營收,以及新增投入能帶來多大獲利成長。
巴克萊預期,光通訊和 IP 網路將成為主要成長引擎,固定網路和行動基礎設施的成長則較弱。該行對印度無線存取網路(RAN)支出放緩、未來三年全球電信資本支出缺乏復甦跡象,以及開放式無線存取網路(Open RAN)的長期競爭影響保持擔憂。其中,AT&T(T)部署大型 Open RAN 網路,被視為現有設備供應商面臨結構性壓力的例子。
對諾基亞而言,進一步打開估值空間的關鍵,是 AI 與雲端業務能否帶來超過當前預期的營收和利潤增量,並抵銷傳統電信市場的壓力。
從技術面看,諾基亞當前處於跌破前低後的弱勢反彈,而不是已經止跌,更不是下降趨勢反轉。盤中上漲尚未改變價格位於原整理區之外的事實,8.37 美元能否收復,是判斷這次反彈性質的關鍵。
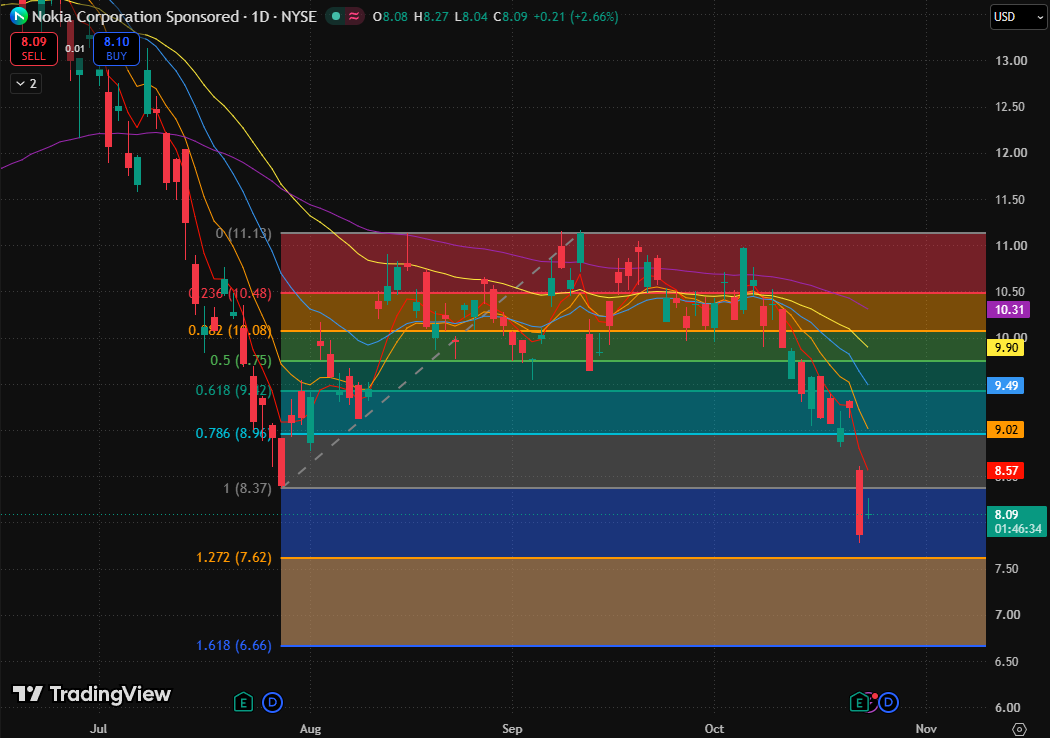
諾基亞日線圖,來源:TradingView
均線依次由低到高排列,並整體向下,構成完整空頭排列。短期均線下壓較快,價格修復不僅要收復前低,還需要擺脫均線的持續壓制。
反彈空間方面,上方首先面臨 8.37 至 8.57 美元的壓力帶,分別對應已失守的前低與 5 日指數移動平均線;進一步才是 8.96 至 9.02 美元的費波南希與均線共振壓力。
最大風險是當前反彈無法形成更高的低點,隨後跌破最近大黑K線的低點,使價格繼續向下方延伸位靠攏。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。