諾基亞Q3財報超預期,AI與雲端業務增長123%,盤前仍跌逾3%



AI 播客


美東時間 10 月 22 日盤前,諾基亞公布 2026 年第三季財報,淨銷售額與可比營業利潤皆優於市場預期,AI 與雲端客戶銷售額大幅成長成為核心動能。然而,受重組成本增加影響,報告營業利潤下滑,且公司下調全年自由現金流轉換率預期。諾基亞維持全年可比營業利潤指引,預期第四季銷售額將回升。投資人後續應密切關注 AI 網路業務的訂單兌現進度、第四季營收表現以及重組成本與現金流改善情況。

TradingKey - 美東時間 10 月 22 日盤前,諾基亞(NOK)公布 2026 年第三季財報,淨銷售額年增 10% 至 51.54 億歐元(約合 57.88 億美元),高於市場預期的 50.6 億歐元;可比營業利潤增長 35% 至 6.05 億歐元,超出市場預期的 4.54 億歐元。
AI 與雲端客戶銷售額年增 123%,訂單承接額增長 118%,成為業績成長的重要動力。
不過,諾基亞第三季報告營業利潤年減 22% 至 1.96 億歐元,報告營業利潤率從去年同期的 5.4% 降至 3.8%,主要受到重組及整合成本增加的影響。
與此同時,公司將全年自由現金流轉換率預期下調至 35%—55%,反映營運資金投入增加及重組加速帶來的現金流壓力。
諾基亞維持 2026 年全年可比營業利潤 21 億至 26 億歐元的指引,並預計第四季銷售額季增 20% 至 24%。後續業績能否達到預期,將取決於 AI 網路需求的實現、第四季營收成長及成本控制情況。
截至發稿,諾基亞盤前股價下跌 3.14%,報 8.96 美元。
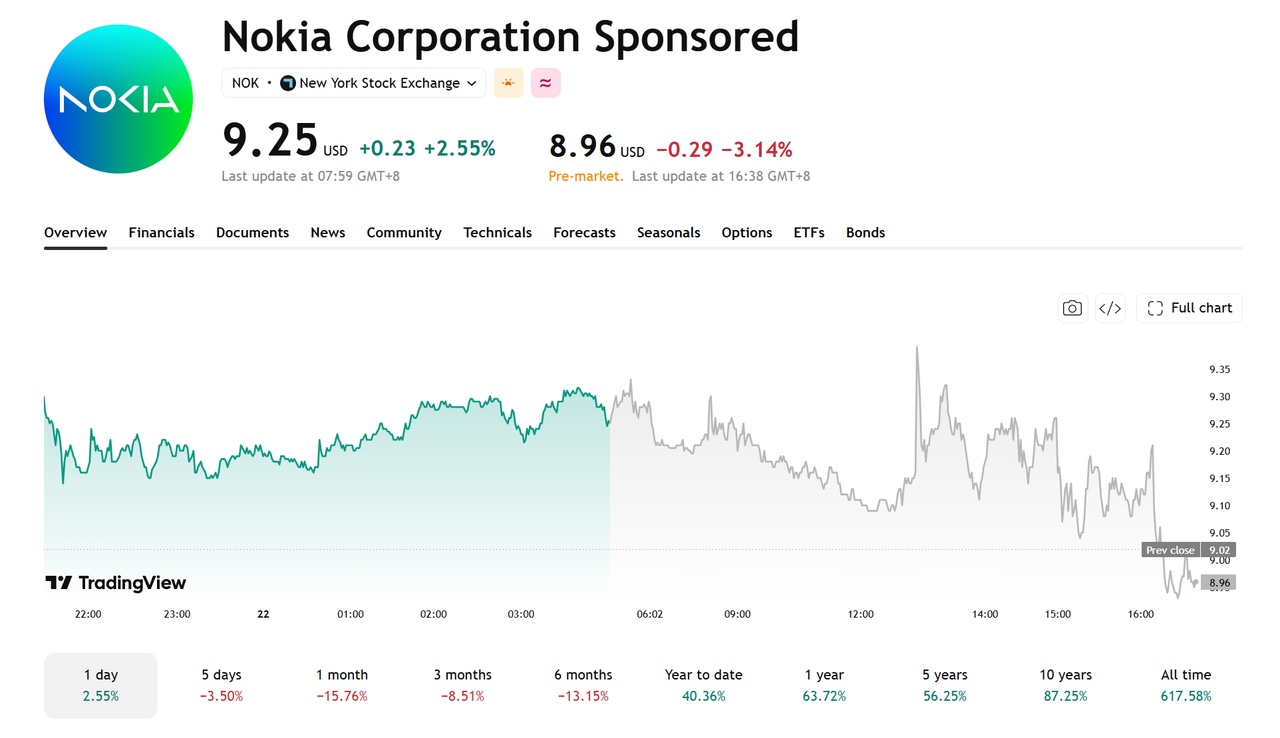
【來源:TradingView】
AI資料中心需求帶動網路業務成長
按固定匯率計算,諾基亞第三季網路基礎設施業務淨銷售額年增 15%,其中 IP 網路業務成長 43%,光網路業務成長 18%。
同期,公司針對 AI 與雲端客戶的銷售額年增 123%,相關接單金額成長 118%。
AI 資料中心持續擴建,帶動高速路由器、交換器及光傳輸設備需求成長。諾基亞預計 2027 年 IP 網路與光網路業務合計成長 25%-30%,高於先前水準,顯示公司對相關業務前景持樂觀態度。
後續仍需關注訂單交付與營收認列進度。若客戶採購及專案交付符合預期,AI 相關需求有望繼續推動網路基礎設施業務成長。
諾基亞的現金流壓力仍需關注
諾基亞將 2026 年全年自由現金流轉換率預期從 55%–75% 下調至 35%–55%,並將重組及相關費用預期上調至 11 億歐元。
公司計劃額外投入 4 億歐元營運資金,以確保供應並支援 2027 年業務成長,同時加快重組進程。
儘管可比營業利潤保持成長,營運資金投入增加及重組支出仍可能影響現金流表現。後續需關注業務成長能否按計劃兌現,以及公司能否控制重組成本、改善現金流。
投資人後續該關注什麼?
諾基亞後續走勢主要取決於 AI 網路業務成長能否轉化為持續獲利。若訂單持續兌現、第四季業績達到預期,市場可能進一步關注其 2027 年成長潛力;反之,若營收成長放緩或現金流壓力擴大,估值改善可能受到限制。
投資人應重點關注第四季營收與可比營業利潤、AI 與雲端客戶訂單兌現情況,以及自由現金流和重組費用變化。AI 網路需求為諾基亞提供了成長機會,但持續的股價支撐仍需建立在獲利與現金流改善之上。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。