诺基亚Q3财报超预期,AI与云业务增长123%,盘前仍跌逾3%



AI播客


美东时间10月22日,诺基亚公布2026年第三季度财报,净销售额与可比营业利润均超市场预估,AI与云客户销售额实现大幅增长。尽管整体业绩向好,但受重组成本增加及营运资金投入影响,报告营业利润同比下降,且全年自由现金流转换率预期被下调。公司维持全年可比营业利润指引,预计第四季度销售额环比增长。投资者后续应重点关注AI网络需求兑现情况、第四季度收入与利润表现,以及现金流与重组费用的变化。

TradingKey - 美东时间10月22日盘前,诺基亚(NOK)公布2026年第三季度财报,净销售额同比增长10%至51.54亿欧元(约合 57.88 亿美元),高于市场预估的50.6亿欧元;可比营业利润增长35%至6.05亿欧元,超出市场预估的4.54亿欧元。
AI与云客户销售额同比增长123%,订单承接额增长118%,成为业绩增长的重要动力。
不过,诺基亚第三季度报告营业利润同比下降22%至1.96亿欧元,报告营业利润率从上年同期的5.4%降至3.8%,主要受到重组及整合成本增加的影响。
与此同时,公司将全年自由现金流转换率预期下调至35%—55%,反映营运资金投入增加及重组加速带来的现金流压力。
诺基亚维持2026年全年可比营业利润21亿至26亿欧元的指引,并预计第四季度销售额环比增长20%至24%。后续业绩能否达到预期,将取决于AI网络需求的兑现、第四季度收入增长及成本控制情况。
截至发稿,诺基亚盘前股价下跌3.14%,报8.96美元。
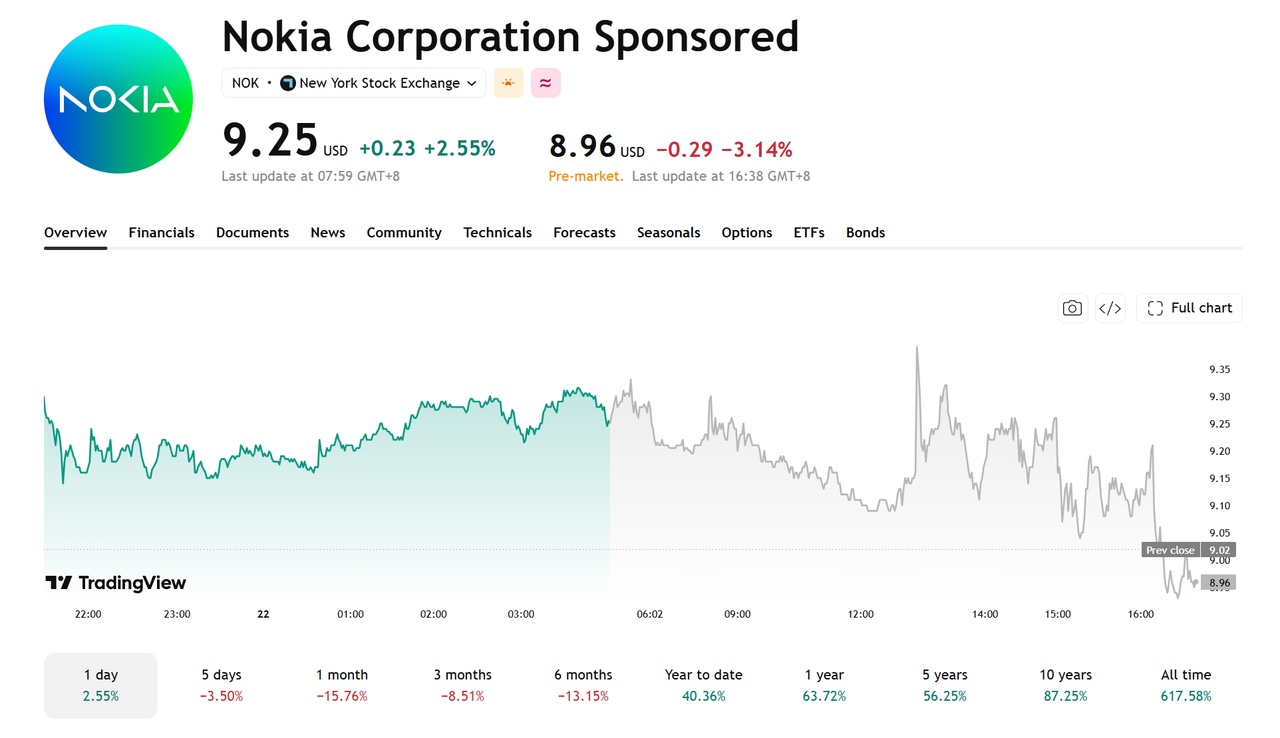
【来源:TradingView】
AI数据中心需求带动网络业务增长
按固定汇率计算,诺基亚第三季度网络基础设施业务净销售额同比增长15%,其中IP网络业务增长43%,光网络业务增长18%。
同期,公司面向AI与云客户的销售额同比增长123%,相关订单承接额增长118%。
AI数据中心持续扩建,带动高速路由、交换及光传输设备需求增长。诺基亚预计2027年IP网络与光网络业务合计增长25%-30%,高于此前的增长水平,显示公司对相关业务的前景持乐观态度。
后续仍需关注订单交付和收入确认进度。如果客户采购及项目交付符合预期,AI相关需求有望继续推动网络基础设施业务增长。
诺基亚的现金流压力仍需关注
诺基亚将2026年全年自由现金流转换率预期从55%—75%下调至35%—55%,并将重组及相关费用预期上调至11亿欧元。
公司计划额外投入4亿欧元营运资金,以保障供应并支持2027年业务增长,同时加快重组进程。
尽管可比营业利润保持增长,营运资金投入增加及重组支出仍可能影响现金流表现。后续需关注业务增长能否按计划兑现,以及公司能否控制重组成本、改善现金流。
投资者后续该关注什么?
诺基亚后续走势主要取决于AI网络业务增长能否转化为持续盈利。若订单持续兑现、第四季度业绩达到预期,市场可能进一步关注其2027年增长潜力;反之,若收入增长放缓或现金流压力扩大,估值改善可能受到限制。
投资者应重点关注第四季度收入与可比营业利润、AI与云客户订单兑现情况,以及自由现金流和重组费用变化。AI网络需求为诺基亚提供了增长机会,但持续的股价支撑仍需建立在盈利与现金流改善之上。