威騰電子財報前瞻:營收預計成長47%,華爾街最高目標價900美元



AI 播客


威騰電子將於美東時間 10 月 22 日公布財報,受惠於雲端與 AI 資料中心對高容量硬碟的需求成長,市場預期營收與獲利將顯著上升。然而,因市場已提前反映樂觀預期,毛利率表現與未來財測指引將成為支撐股價的關鍵。華爾街機構普遍維持買進評等,但投資人仍需留意同業擴產及客戶採購節奏等潛在風險。

TradingKey - 威騰電子(WDC)將於美東時間 10 月 22 日美股收盤後公布 2027 財年第一季財報。受雲端運算及 AI 資料中心儲存需求成長推動,市場預期公司營收與獲利將持續大幅提升。
根據 FactSet 資料,威騰電子本季營收預估為 41.4 億美元,年增約 47%;調整後每股盈餘預估為 4.11 美元,年增約 131%。這一預期接近公司先前給出的財測上限,其營收財測為 40 億至 42 億美元,調整後每股盈餘財測為 3.85 至 4.15 美元。
AI資料中心需求支撐營收成長
威騰電子目前的成長主要來自雲端運算和人工智慧資料中心對大容量 Nearline 硬碟的需求,隨著 AI 模型、影片及企業資料快速增加,超大規模雲端服務商需要持續擴大儲存容量,高容量硬碟仍然是冷資料和海量資料保存的重要解決方案。
上一季,威騰電子營收達到 37.5 億美元,年增約 44%,高於市場預期的 37 億美元;調整後每股盈餘為 3.56 美元,同樣超過分析師預期的 3.31 美元。公司全年營收則達到 129 億美元,年增 35.7%。
儘管上季營收與獲利均超出預期,威騰電子股價在財報公布後仍明顯下跌,原因是公司指引僅略高於市場共識,同時競爭對手希捷(STX)給出了更強勁的利潤率預測。這也說明,在市場已經計入 AI 儲存需求持續成長的情況下,單純達到預期未必足以推升股價。
本次財報需要進一步確認,雲端服務商訂單是否繼續成長,以及新一代高容量硬碟能否順利量產出貨。如果收入接近或超過 42 億美元,同時管理階層上調下一季預測,市場對 AI 儲存週期持續性的信心可能會增強。
硬碟價格與毛利率成為財報關鍵
威騰電子此前預計,本季非美國通用會計準則毛利率將介於 55% 至 56% 之間,高容量產品佔比提升、硬碟價格上漲及成本改善都有望推動獲利能力持續復甦。
美國銀行 (BAC) 預估,威騰電子第一財季毛利率可能達到 56.4%,略高於公司指引上限;到 12 月季度,隨著價格持續改善,毛利率可能進一步接近 59%。
硬碟產業近年保持相對克制的產能策略,使供需關係獲得改善。與此同時,雲端服務業者越來越傾向簽訂長期供應協議,為廠商帶來更高的訂單能見度。威騰電子此前表示,部分客戶協議已延伸至 2031 年,這有助於降低傳統儲存週期中的價格波動。
不過,市場仍需關注競爭對手擴產、新產品良率以及客戶採購節奏。若產業供應成長快於需求,或者雲端廠商延後資料中心專案,硬碟價格和利潤率可能重新承壓。東芝計劃增加硬碟產能的消息近期便一度引發市場對供應擴張的擔憂。
華爾街給出最高900美元
華爾街整體仍看好威騰電子的上漲空間,根據 TipRanks 統計,過去三個月追蹤該股的 17 位分析師給出的 12 個月平均目標價為 649.56 美元,最高預測為 900 美元,最低為 450 美元。以最新股價 378.51 美元計算,平均目標價相當於約 71.61% 的潛在上漲空間。
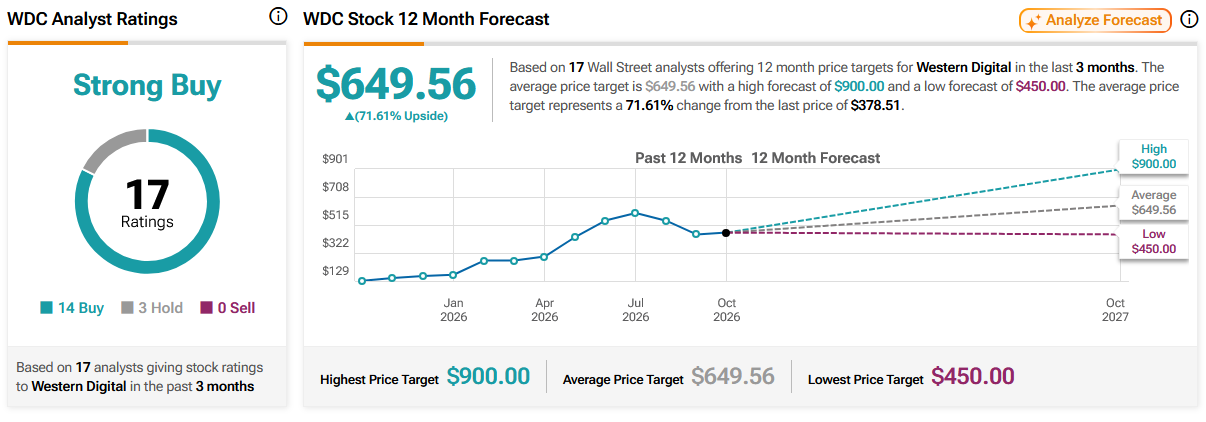
來源:TipRanks
財報發布前,美國銀行將威騰電子目標價從 720 美元調升至 800 美元,並維持「買進」評等,認為高容量硬碟價格上漲與產品結構改善將繼續推升毛利率擴張,AI 資料中心的儲存需求也具有較強持續性。
摩根士丹利(MS)則維持「加碼」評等,同時調降目標價至 643 美元,指出硬碟產業正在同時受益於需求擴大、客戶群成長和訂價改善,基本面特徵與先前記憶體晶片上行週期較為相似。
不過,較高的目標價也意味著市場已經反映強勁成長預期,本次財報除了需要符合營收和獲利共識外,毛利率及後續季度指引同樣不能令人失望。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。