Meta Q3財報前瞻:Muse商業化迎來檢驗,華爾街最高目標價1000美元



AI 播客


Meta將於美東時間10月21日公布Q3財報,市場預期營收為633.4億美元,年增23.6%,每股盈餘6.54美元。核心廣告業務維持穩健,為AI基礎設施提供現金流,但Reality Labs預計將帶來52億美元營運虧損。資本支出預計年增一倍以上達416.8億美元,恐導致自由現金流淨流出85.2億美元。投資人應聚焦管理層對未來資本支出、折舊費用指引,以及Muse商業化進展與AI變現路徑。華爾街分析師平均目標價為828.28美元。

TradingKey - Meta(META)將於美東時間 10 月 21 日美股收盤後公布 2026 年第三季財報,並於當日 16 時 30 分召開財報電話會議。
根據 FactSet 數據,市場預期公司當季營收約為 633.4 億美元,較去年同期的 512.4 億美元成長約 23.6%;每股盈餘預估為 6.54 美元。
廣告業務仍是AI投資的現金流基礎
儘管 Meta 不斷強調 Muse、企業 AI 服務和智慧眼鏡,其主要收入與利潤仍來自 Facebook、Instagram 和 WhatsApp 構成的廣告生態。因此,本季度首先需要驗證的是廣告需求能否繼續支撐雙位數增長。
第二季,Meta 營收達到 608 億美元,年增 28%。廣告展示量成長 14%,平均廣告價格上漲 12%,顯示 AI 推薦系統正在改善內容分發和廣告配對效率。與從零開始建立獨立 AI 業務相比,將模型能力嵌入成熟的廣告系統,能夠更快地反映在點擊率、轉化率和廣告價格等經營數據中。
美國銀行的調查顯示,第三季廣告需求保持穩健,如果廣告展示量、價格及轉化效率繼續同步成長,說明 Meta 可以依靠核心業務為 AI 基礎設施提供資金。
與此同時,Reality Labs 仍是利潤端的拖累因素,市場預計該部門第三季營運虧損約 52 億美元。投資人將關注智慧眼鏡和虛擬實境硬體是否取得更多商業進展,以及管理層會否調整該業務未來的投入節奏。
資本支出翻倍,自由現金流面臨考驗
Meta 第二季將 2026 年全年資本支出指引收窄至 1300 億至 1450 億美元,高於先前區間的下限。資金主要用於採購 AI 晶片、建設資料中心、擴充網路及訓練新一代模型。
根據 Visible Alpha 數據,Meta 第三季資本支出預計達到 416.8 億美元,年增一倍以上。由於支出成長明顯快於營業現金流,市場預計公司當季自由現金流可能淨流出 85.2 億美元。
基礎設施投入通常具有明顯的前置性,資料中心需要提前建設,設備折舊與營運費用隨後進入損益表,而相關收入可能在更晚階段才能體現。因此,本次財報真正重要的內容不僅是第三季支出規模,還包括管理階層對 2027 年資本支出、折舊費用和營運成本的指引。
如果 Meta 繼續擴大投入,卻無法給出清晰的利用率和收入回報路徑,市場對 AI 資本支出過度擴張的擔憂可能升溫。
Muse商業化成為新估值變數
Muse 個人助理及 Muse Wonder 模型的推出,改善了市場對 Meta AI 執行能力的評價。Muse 上線後獲得較快的用戶成長,公司還計劃透過訂閱、企業工具及商業服務探索廣告以外的收入來源。Meta 龐大的應用生態與企業客戶基礎,能夠降低新產品的推廣成本,也為 AI 助手進入購物、客服和商業溝通場景提供條件。
不過,用戶成長並不等於獲利,Muse 使用頻率上升也會增加推論成本,因此市場需要看到付費訂閱、企業服務或商業導流收入能夠覆蓋新增算力開支。財報電話會議中,Muse 活躍用戶、付費轉換率、單次推論成本以及企業客戶採用情況,都可能影響投資人對其長期價值的判斷。
與此同時,根據 TipRanks 統計,過去十二個月追蹤 Meta 的 44 位華爾街分析師給出的 12 個月平均目標價為 828.28 美元,最高預測達到 1000 美元,最低為 580 美元;其中 38 位給予買進評等,6 位建議持有。
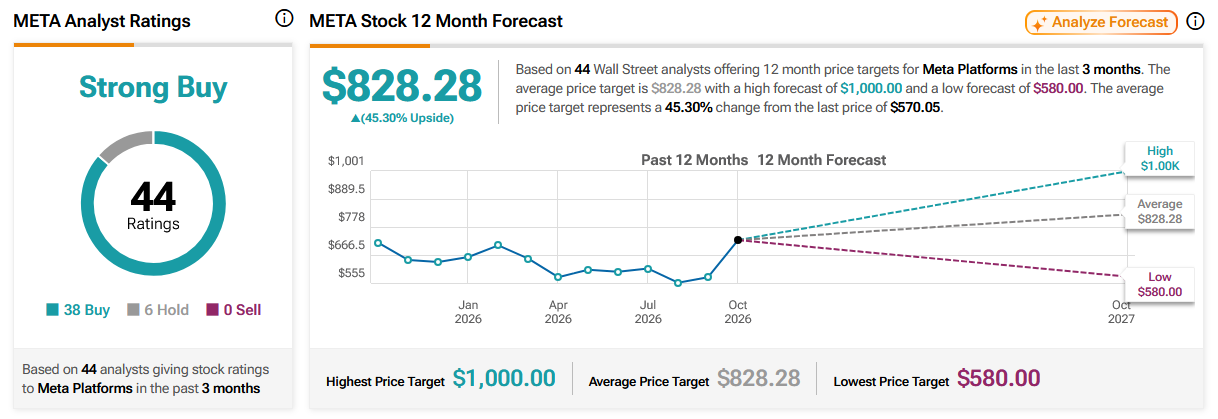
來源:TipRanks
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。