CRWV股價預測:被高盛調升至買進評級,但調降目標價23%,技術面顯示股價仍可能下跌



AI 播客


美東時間10月19日,高盛將CoreWeave評級上調至「買入」,目標價下調至106美元。高盛認為市場高估融資壓力並低估算力投資回報改善空間,利息支出侵蝕或小於預期。技術面顯示,股價處於全部指數移動平均線下方,呈完整空頭排列,目前屬於弱勢反彈,尚未形成底部反轉。後續持續回升取決於合約報酬與融資條件,最大風險在於前低承接失敗導致向下跌破。

TradingKey - 美東時間 10 月 19 日,高盛將 CoreWeave (CRWV) 評級由「中性」上調至「買入」後,股價反彈接近 3%。但與此同時,也將其目標價從 139 美元下調至 106 美元。其核心判斷是,市場可能高估了融資壓力,低估了算力投資回報的改善空間。
高盛指出,CoreWeave 無擔保債券殖利率已升至 13.5%—15%,但公司主要依靠資產擔保貸款擴張,不能直接用債券殖利率衡量全部新增融資成本。該行預計,綜合債務成本可能較現有水準上升 1—2 個百分點。
如果實際融資條件好於市場擔憂,利息支出對利潤的侵蝕就可能小於預期,也有助於緩解投資人對擴張難以持續的顧慮,為估值修復創造條件。
高盛將新增長期合約每兆瓦年化經常性收入的起始假設設為 1300 萬美元,高於當前混合水準約 1000 萬美元。在不計五年後 GPU 殘值的範例模型中,1300 萬美元對應的稅後無槓桿內部報酬率為 15.3%,高於模型中 11.8% 的加權平均資本成本。這意味著,高盛看多依賴於新增合約提高單位算力收入。
高盛同時將遠期息稅前淨利估值倍數從 22 倍降至 18 倍,說明該行認可回檔後的機會,卻仍要求對債務等風險給予估值折價。
因此,此次上調評級可能幫助修復信心,但股價持續回升仍取決於合約報酬和融資條件。若算力收入改善能夠覆蓋更高資金成本,獲利預期可能獲得支撐;若未來供給增加壓低續約價格,長期租約和債務負擔仍會限制估值。
從技術面來看,儘管 CoreWeave 在高盛評級後上漲約 3%,但現價仍處於全部指數移動平均線下方。當前屬於連續急跌後、前低附近的弱勢反彈,尚未形成底部反轉。
從結構看,5 月衝高後,後續反彈高點逐步降低;8 月反彈未能扭轉修正趨勢,9 月至 10 月初又在較低位置反覆整理,隨後向下加速。這次回落已接近先前低點,說明先前整理並未築出有效底部,下跌趨勢仍佔主導。
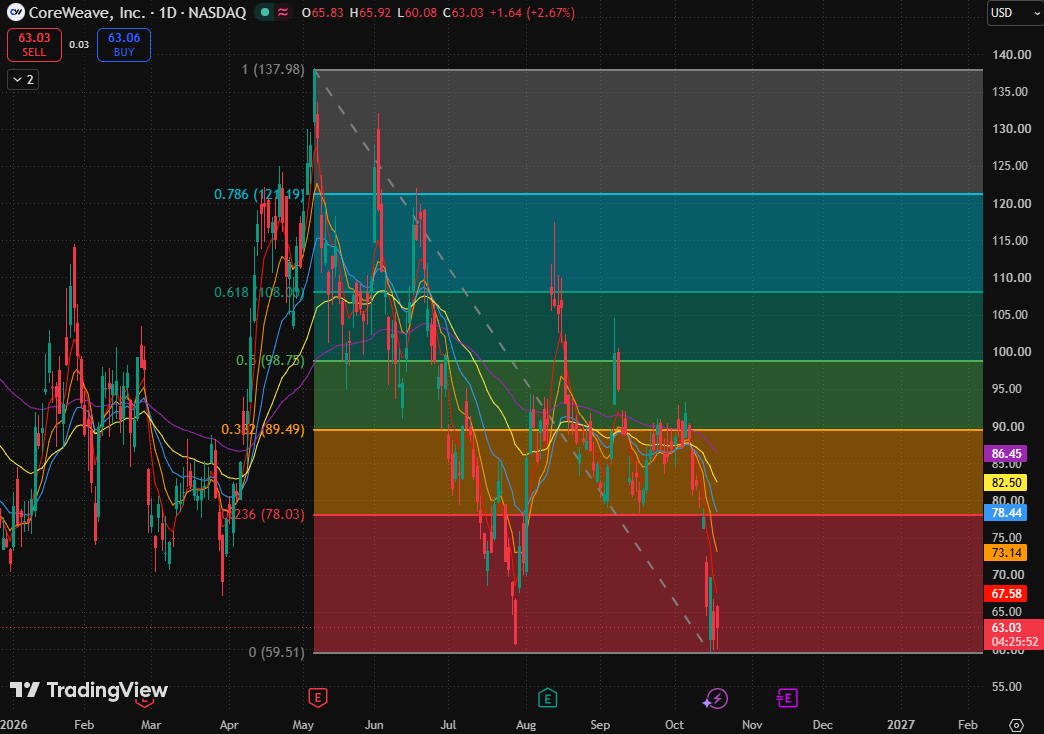
CoreWeave 股價圖,來源:TradingView
均線方面,5 日、10 日、20 日、80 日及 160 日指數移動平均線分別位於 67.67、73.18、78.46、82.52 及 86.46 美元,形成完整空頭排列,短期均線向下發散。當前價格尚未收復最短期均線,因此盤中從低點回升只能說明出現承接,尚不足以證明賣壓已經消化。
當前最大的風險是前低承接失敗,使當前「低檔弱勢反彈」演變為向下跌破。次要風險是反彈始終受最短期均線壓制,隨後再次回測低點。只有收復短期均線並在回檔中形成更高低點,當前偏空判斷才有實質減輕的基礎。
整體而言,守住近期低點並重新站穩 5 日指數移動平均線,反彈才有條件延續;有效跌破前低,則當前承接判斷失效,下跌結構進一步擴展。
上方壓力位方面,先看 5 日指數移動平均線,其後是 73.18 美元的 10 日指數移動平均線;更強阻力位於 78.03 至 78.46 美元,由已失守的費波那契位置與 20 日指數移動平均線形成共振。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。