美國股市上漲,道指升超500點;部分科技股止跌回穩,美光由跌轉升近2%



AI 播客


受生產者物價指數創下較大漲幅影響,美國股市走勢分化,資金轉向消費與醫藥等防禦性類股。個股方麵,輝達執行長黃仁勳表示合作夥伴財務改善且融資成本下降,帶動相關個股反彈。同時,Meta 發布開放權重人工智慧模型,Google 宣布量子運算技術取得突破。機構分析認為,記憶體晶片股回檔正創造中期布局機會。

TradingKey - PPI 數據創 2022 年以來最大月度與年度漲幅,投資人從 AI 科技股轉向防禦性類股,美國股市上漲。消費股、醫藥股等防禦性類股漲幅居前,部分科技股有所反彈。
截至收盤,道瓊指數漲 1.08%,報 52177.69 點;那斯達克綜合指數漲 0.08%,報 26713.03 點;標普 500 指數漲 0.33%,報 7744.06 點。
科技股表現
CoreWeave (CRWV) 由跌轉升 5.94%,報 69.69 美元,日內振幅達到 15.58%。
輝達 CEO 黃仁勳表示,資料中心營運商 CoreWeave 的財務狀況正在改善。輝達是 CoreWeave 的運算設備供應商。黃仁勳在斯德哥爾摩的一場活動上表示:「CoreWeave 的實力每天都在增強。」他認為輝達沒有必要為 CoreWeave 提供財務擔保。「我持樂觀態度。實際上,他們的資本成本正在下降。」
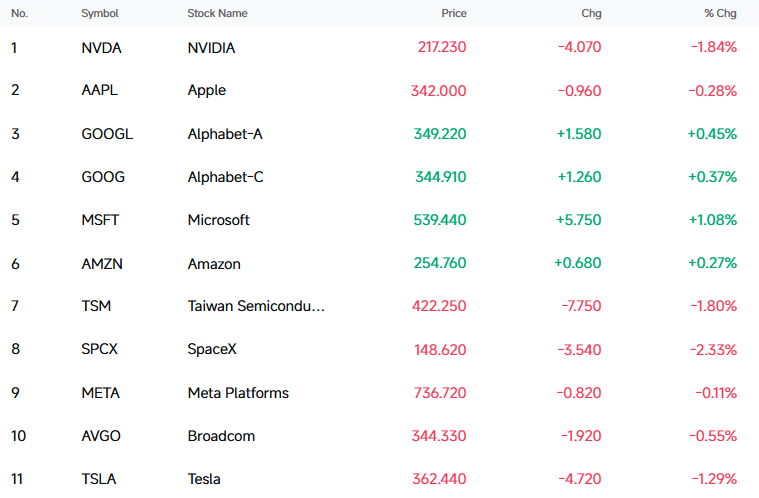
大型科技股中,微軟 (MSFT) 漲 1.08%,Google (GOOGL) 漲 0.45%,亞馬遜 (AMZN) 漲 0.27%;跌幅方面,SpaceX (SPCX) 跌 2.33%,特斯拉 (TSLA) 跌 1.29%,台積電 (TSM) 跌 1.80%,輝達 (NVDA) 跌 1.84%,博通 (AVGO) 跌 0.55%,蘋果 (AAPL) 跌 0.28%,Meta Platforms (META) 跌 0.11%。
【來源:FutuBull】
費城半導體指數跌 0.88%,報 11581.22 點。30 檔成分股中,11 檔上漲,19 檔下跌。
記憶體股中,美光科技 (MU) 漲 1.87%,跌幅方面,希捷科技 (STX) 跌 3.19%,威騰電子 (WDC) 跌 2.10%,SK 海力士 (SKHY) 跌 0.98%,晟碟 (SNDK) 跌 0.61%。
公司消息
Meta 發布開放權重 AI 模型 Muse Spark Open
據 CNBC 與《華爾街日報》報導,Meta Platforms 推出新款開放權重 AI 模型 Muse Spark Open,主要針對程式開發與 AI 智慧體任務,但並未開放其效能最強的模型。Meta 首席 AI 官 Alexandr Wang 表示,Muse Spark Open 並非公司開發或發布的最強模型。Meta 本週早些時候推出的 Muse Wonder 仍採用閉源模式。Meta 同時承認,在軟體開發及部分其他任務上,中國開放權重模型的表現仍優於 Muse Spark Open。
黃仁勳:CoreWeave 融資成本在下降,無需輝達兜底
黃仁勳表示,對 CoreWeave 持樂觀態度,並指出該公司的「資金成本實際上正在下降」。對於市場關注的輝達是否需要為 CoreWeave 提供財務兜底,黃仁勳明確表示,他並不認為有此必要。
Google 量子運算取得新突破
Google 10 月 15 日宣布,其量子 AI 團隊在 Willow 量子晶片上成功驗證一項名為「魔態培育」(Magic State Cultivation)的新技術,使特定量子態的錯誤率降低約 40 倍,製備出的量子態準確度達到 99.99%。相關研究成果已發表於《科學》期刊。Google 解釋,量子電腦容易受到干擾而產生錯誤,為了完成複雜運算,需要提前製備特殊的量子態,但這一過程十分耗費運算資源。部分研究估計,傳統方法可能佔用量子電腦高達 95% 的運算能力。這次新技術透過檢測並剔除存在錯誤的量子態,提高了製備效率,有望減少未來量子電腦在糾錯方面的資源消耗。Google 表示,這項成果是邁向實用量子運算的重要一步,但仍需進一步驗證能否應用於更大規模的量子運算系統。
產業&宏觀消息
摩根大通表示記憶體晶片股近期的大幅回檔正創造中期買進機會
摩根大通亞太區股票研究團隊認為,韓國第三季財報季將於 10 月 19 日當週正式啟動,記憶體晶片股近期的大幅回檔正創造中期買進機會,科技與金融類股有望成為本輪財報季的主要勝負手。分析師 Jay Kwon 在走訪亞洲逾百位投資人後指出,記憶體股近一個月、近三個月分別下跌約 6% 與 15%,同期費城半導體指數 (SOX) 則分別上漲約 10% 與下跌約 4%,這一背離正為久期交易提供有利的風險報酬進場點。
美國 9 月 PPI 月增 1.3%,創 2022 年 3 月以來最大單月漲幅
美國勞工統計局公布 9 月生產者物價指數 (PPI)。美國 9 月 PPI 月增 1.3%,明顯高於市場此前約 0.6% 的預期,並創 2022 年 3 月以來最大單月漲幅;年增 6.3%,同樣顯著高於 8 月水準,顯示企業端價格壓力進一步上升。數據顯示,9 月最終需求 PPI 年增 6.3%,創 2022 年 12 月以來最大年增幅。8 月 PPI 月增幅則由此前公布的 0.4% 修正至 0.5%。剔除食品、能源與貿易服務後的 PPI 月增 0.5%,高於 8 月的 0.3%;年增 5.0%,表明價格上漲並非完全由能源因素推動。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。