TradingKey 華爾街週報:標普500指數上漲 1.2%,10 年期美債殖利率創 52 週新高



AI 播客


在2026年10月5日至10月11日當週,美國10年期美債殖利率攀升至5.32%高點,通膨壓力與地緣政治推動防禦性板塊領漲,美股主指普遍收漲但科技股面臨賣壓。市場呈現景氣週期尾聲特徵,微觀基本面與宏觀緊縮相互抗衡。展望下週,投資人應聚焦消費者物價指數與主要金融機構財報,建議機構維持平衡且以品質為導向的資產配置架構,加碼高品質價值股與防禦性類股,並密切關注能源市場動盪、殖利率持續突破與信用品質惡化等潛在風險。
上週市場回顧與分析
TradingKey - 在 2026 年 10 月 5 日至 10 月 11 日當週,美國總體經濟環境受持續的通膨壓力、上升的長期美債殖利率以及複雜的貨幣政策前景所影響。在大量主權債發行、高企的期限溢價以及中東衝突不確定性引發原油價格上漲的推動下,10 年期美債殖利率攀升至 5.32% 的 52 週新高,隨後收於 5.24% 附近。勞動力市場指標傳遞出矛盾訊號;截至 10 月 3 日當週的單週初領失業金人數降至 19.7 萬人,反映出勞動力市場潛在的強勁動能,儘管更廣泛的非農就業成長有所放緩。同時,消費者信心大幅惡化,隨著未來一年通膨預期升至 4.7%,密西根大學 2026 年 10 月消費者信心指數降至 46.3。
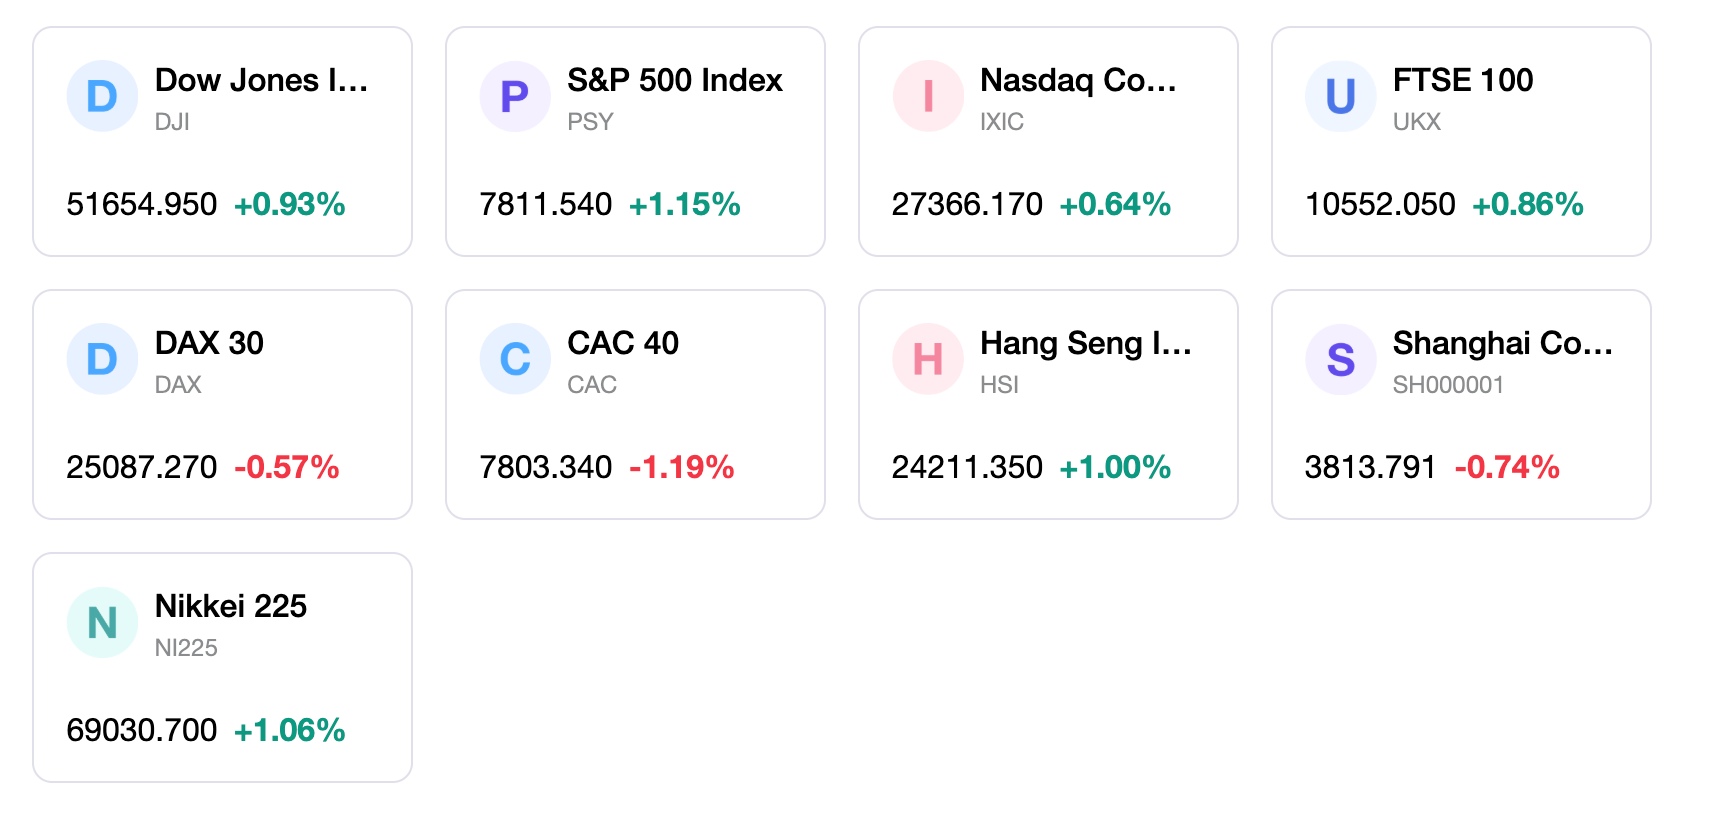
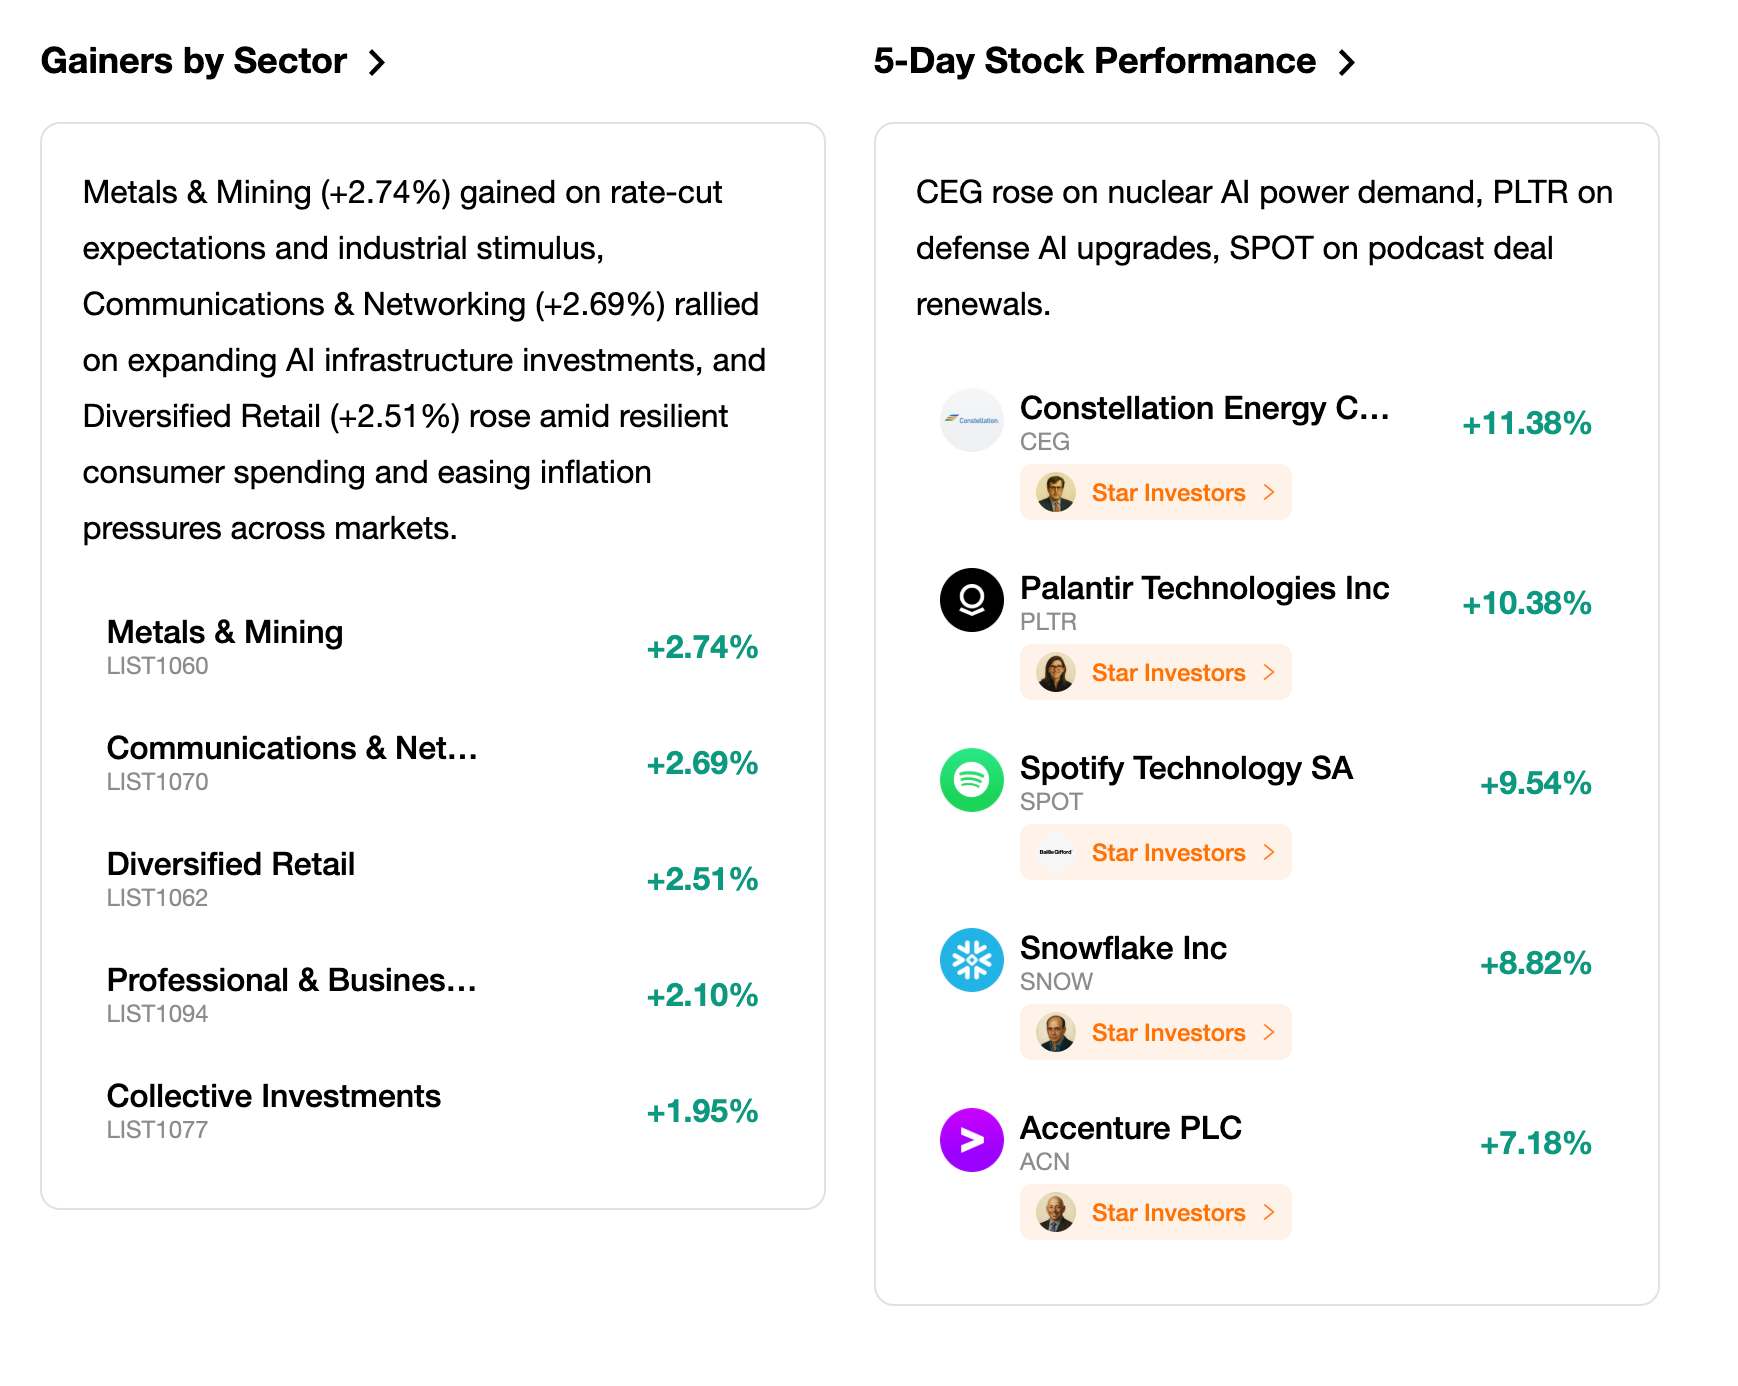
在 2026 年 10 月 5 日至 10 月 11 日期間,美股市場普遍收漲,基準指數創下歷史新高後於週中出現波動。報告期內,標普 500 指數上漲 1.2%,道瓊工業平均指數上漲 0.9%。那斯達克綜合指數表現落後,僅上漲 0.6%,主因是半導體與巨型科技股面臨獲利了結賣壓。在風格輪動方面,價值股與廣泛市場股票領漲,等權重標普 500 指數上漲 1.6%,表現優於市值加權基準指數。小型股表現不佳,羅素 2000 指數受借貸成本上升拖累下跌 0.5% 至 1.0% 不等。板塊表現方面,標普 11 大板塊中有 9 個板塊上漲,由公用事業、日常消費品和能源等防禦性及能源板塊領漲,而科技板塊則是少數下跌的板塊之一。
貨幣政策動態與企業公告成為市場的主要驅動力。聯準會公布的會議紀錄顯示,全體一致投票支持 9 月升息至 3.75% 到 4%,不過較為疲軟的非農就業數據使市場對 10 月升息的預期降至 20% 以下。聯準會理事華勒 (Christopher Waller) 於 10 月 8 日在伊斯坦堡發表演說時指出,通膨的上行風險仍是主要關注焦點,核心個人消費支出 (PCE) 通膨率仍停留在 2.5% 至 3.0% 之間。企業新聞方面,第三季財報季隨同策略商業交易一同拉開序幕,其中包括星辰能源 (Constellation Energy) 簽約向 Google 供電,為能源與工業股提供了支撐。
儘管面臨債券市場的壓力,市場情緒仍適度趨穩,CBOE 波動率指數在週末降至約 14.84。股票資金流向與持倉指標顯示出謹慎的調倉動作,恐慌與貪婪指數從 31 升至 45,進入中性區間,儘管更廣泛的市場廣度指標仍保持謹慎。法人資金偏好高股息防禦性板塊與等權重指數,反映出旨在保護投資組合免受高無風險殖利率影響的策略。投資人減少了高本益比科技股與半導體股的動能持倉,將資金轉向具有吸引力的內在估值與具韌性資產負債表的價值股板塊。
整體市場表現反映出景氣週期尾聲階段的特徵,其特點是企業盈餘韌性與限制性總體金融環境之間的分歧擴大。具韌性的企業獲利能力與長期的人工智慧支出繼續支撐大型股估值,使基準指數儘管在 10 年期美債殖利率達到二十多年來未見的高點下,仍能在歷史高點附近交投。然而,高利率對小型股的持續拖累、房市活動停滯以及消費者信心疲軟,顯示整體經濟面臨持續逆風。股市正在努力應對強勁的微觀基本面與宏觀政策緊縮相互抗衡的環境。
下週市場關鍵驅動因素與投資
展望未來一週,金融市場將聚焦於關鍵總體經濟數據的公布,以及第三季財報季的正式升溫。重點經濟數據包括 9 月消費者物價指數 (CPI) 與生產者物價指數 (PPI) 報告,這將為通膨壓力是否持續擴大提供關鍵證據。投資人也將密切關注月度零售銷售數據與區域製造業調查,以評估消費者支出的健康狀況。在企業層面,華爾街主要金融機構將拉開第三季銀行業財報序幕,為企業獲利能力、淨利差趨勢及信用損失準備金預期奠定基調。
未來一週的市場價格走勢可能會由通膨數據與美債殖利率變動之間的相互作用所主導。若即將公布的通膨數據高於預期,債券殖利率可能會再次測試多年高點,進而對高存續期間的成長股帶來估值壓力,並重新燃起市場對 12 月 FOMC 會議政策緊縮的擔憂。反之,若通膨出現放緩跡象且首波銀行財報超越預期,股市可能會擴大廣泛的類股輪動,讓價值股與週期性類股保持動能,同時有助於主要基準指數消化高無風險利率。
從策略角度來看,建議機構投資人維持平衡且以品質為導向的資產配置架構。股票投資組合應加碼高品質價值股與防禦性類股,包括醫療保健、必需消費品及公用事業,這些類股在高利率環境下能提供吸引人的股利殖利率與獲利穩定性。對超大型科技龍頭股的部位應選擇性保留,以參與人工智慧 (AI) 的成長趨勢,但應透過等權重指數策略來控管集中度風險。維持適度的現金儲備,也能讓投資人在經濟數據公布前後出現波動飆升時把握機會。
需要密切關注的關鍵市場風險因素,包括能源市場動盪及持續的中東地緣政治衝突可能引發的通膨向上飆升。10 年期美債殖利率若持續突破近期高點,將增加企業借貸成本並壓迫股市估值倍數。其他下行風險還包括銀行財報揭露的潛在信用品質惡化、第四季企業獲利展望下修,以及家庭消費者信心進一步下滑(這可能預示著廣泛消費者支出將出現更顯著的緊縮)。
一週市場動態
5 日指數表現
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。