鎧俠股價預測:AI儲存需求增長,日本儲存巨頭股票分割後還能上漲嗎?



AI 播客


鎧俠第一財季受AI資料中心需求驅動,營收與利潤大幅增長,並計劃實施1拆3的股票分割以降低投資門檻。中長期看,NAND價格走勢、企業級SSD需求及第二財季業績將決定估值走向。技術面上,股價面臨關鍵壓力與支撐考驗,若基本面走弱,恐難抵消獲利預期下調壓力。

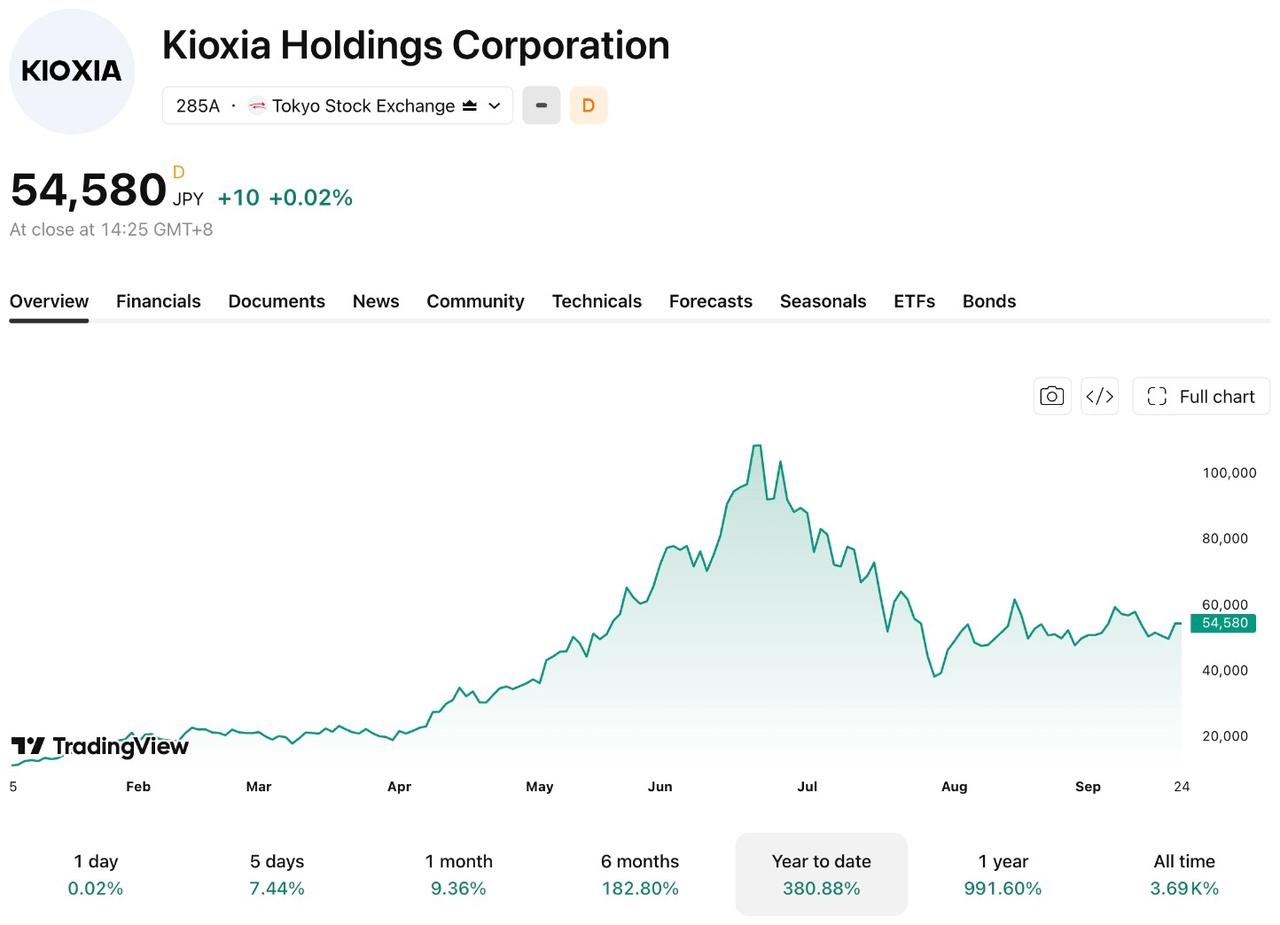
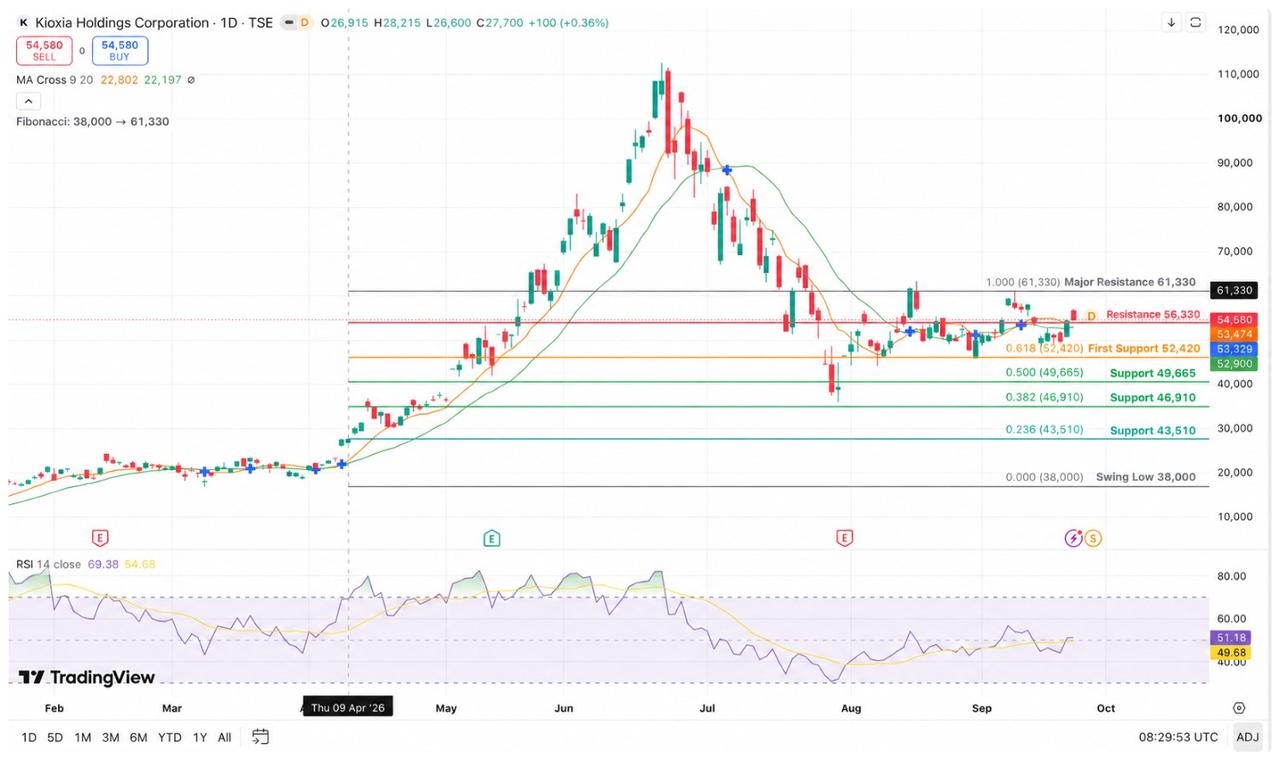
TradingKey - 截至 9 月 24 日東京股市收盤,鎧俠控股 (285A) 報 54,580 日圓(折合約 345.62 美元),上漲 0.02%,較 6 月 22 日創下的 112,700 日圓年內高點回落約 51.6%。NAND 價格、資料中心 SSD 需求與第二財季業績,是影響公司後續估值的主要因素。
【來源:TradingView】
鎧俠將以 9 月 30 日為基準日實施每 1 股拆為 3 股,10 月 1 日正式生效,拆股調整後的股票自 9 月 29 日起交易。
按 9 月 24 日收盤價靜態計算,拆股後每股參考價約為 18,193 日圓。拆股不會直接改變公司市值及股東持股的理論價值;由於交易單位維持 100 股,每手所需資金將降至原本的約三分之一。
NAND漲價推動鎧俠利潤成長
截至 2026 年 6 月底的第一財季,鎧俠營收為 1.767 兆日圓,年增 415.5%;營業利益為 1.270 兆日圓,歸屬於母公司股東淨利為 8422 億日圓,營業利益率達到 71.9%。
業績成長主要來自生成式 AI 相關資料中心需求上升,帶動 NAND 平均售價和出貨容量成長,日圓貶值也產生了正面影響。訴訟損失準備和股權激勵費用則抵銷了部分利潤增幅。
鎧俠預計第二財季營收為 2.39 兆日圓,季增 35.2%;營業利益為 1.89 兆日圓,季增 48.8%。公司預計資料中心需求保持強勁,繼續支撐收入和利潤成長。
第一財季營業利益率已處於本輪記憶體週期高位。若雲端服務商採購增速放緩,或主要廠商擴大 NAND 供應,產品價格和利潤率可能承壓。
AI資料中心能否帶來持續成長?
隨著 AI 應用由訓練擴展至推論,模型資料與 KV 快取規模成長,企業級 SSD 需求隨之上升。鎧俠計劃在中長期將資料中心及企業市場的銷售佔比提高至 60% 以上,但尚未設定具體完成年份。
鎧俠第十代 BiCS FLASH 採用 332 層結構,並使用 CBA 與 OPS 技術,NAND 介面速度達到 4.8 Gbps,位元密度較第八代提高 59%。
1Tb TLC 產品已開始送樣,未來將主要用於企業級與資料中心 SSD,並計劃在北上工廠 Fab2 生產。該產品仍處於樣品驗證階段,量產時間與最終規格尚未公布。
為擴大長期供應能力,鎧俠與晟碟(SNDK)計劃截至 2032 年在日本投資超過 310 億美元,約合 5 兆日圓,用於四日市、北上生產基地及相關基礎設施與技術。該計劃以獲得日本政府支援為條件,具體投入與投產進度尚未披露。
拆股後鎧俠還能上漲嗎?
 【來源:TradingView】
以近期低點 38,000 日圓和反彈高點 61,330 日圓繪製費氏回檔線後,主要點位如下:
- 上方壓力:56,330 日圓、61,330 日圓
- 首要支撐:52,420 日圓
- 後續支撐:49,665 日圓、46,910 日圓和 43,510 日圓
- 關鍵低點:38,000 日圓
目前股價為 54,580 日圓,處於 0.618 與 0.786 回檔位之間。若突破並站穩 56,330 日圓,股價可能再次測試 61,330 日圓;若跌破 52,420 日圓,則可能回落至 49,665 日圓附近。
從近期走勢來看,54,000 日圓附近是短期支撐,56,330 日圓是首要壓力;若放量突破,股價可能進一步測試 60,000 至 61,330 日圓區域。
按 1 拆 3 計算,對應拆股後的 18,000 日圓以及 19,000 至 20,000 日圓。拆股調整後的股票將於 9 月 29 日開始交易,歷史股價和技術價位需要按相同口徑還原比較。
拆股將降低單股價格和每手交易金額,但不會改變鎧俠的收入、利潤及現金流。股價能否繼續上漲,仍取決於第二財季業績、NAND 價格和資料中心 SSD 需求。
鎧俠還在籌備發行代表其普通股的美國存託股份,但上市時間、交易市場和發行方式尚未確定。若最終發行,海外投資人將增加新的交易管道。
若第二財季業績達到公司指引,且 NAND 價格與資料中心需求保持強勁,股價可能獲得基本面支撐。若產品價格轉弱或業績低於預期,即使拆股降低交易門檻,也難以抵消獲利預期下調的壓力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。