思科股價預測:Piper Sandler下調目標價觸發拋售,CSCO股價還能上漲嗎?



AI 播客


美東時間 9 月 22 日,思科股價下跌 4.52% 收報 106.41 美元,主因 Piper Sandler 將其目標價由 132 美元下調至 125 美元,加上前期漲幅較大引發獲利了結。基本面方面,思科 2026 財年第四季營收與 AI 基礎設施訂單表現強勁,且對 2027 財年展望積極。技術面上,短線面臨回檔壓力,需關注 103 至 100 美元區間支撐,中長期則取決於 AI 營收兌現與毛利率表現。
思科股價為什麼下跌?
從消息面來看,思科股價下跌的核心原因在於 Piper Sandler 下調了思科的目標價。該機構維持思科「中性」評級,但將目標價由 132 美元下調至 125 美元。雖然 125 美元仍明顯高於當前股價,但此次下調進一步強化了市場對於思科短期上漲空間以及網路設備產業成長速度可能放緩的擔憂。
除了分析師下調目標價之外,此前股價漲幅較大以及估值上升,也可能放大獲利了結壓力。經過今年以來的上漲,思科最高漲幅超過 50%,顯示出投資人對於思科 AI 網路業務成長已經計入較高預期,因此即使公司近期基本面仍然較強,只要成長預期出現邊際放緩,股價也更容易出現調整。
思科股價還能上漲嗎?
從最新財報來看,思科 2026 財年第四季營收達到 173 億美元,年增 18%;非 GAAP 每股盈餘為 1.22 美元,年增 23%。全年營收達到 633 億美元,年增 12%,非 GAAP EPS 為 4.33 美元,年增 14%。
AI 依然是思科目前最重要的成長動力之一。第四季公司產品訂單年增 35%,其中網路產品訂單成長 40%,已連續第八個季度實現雙位數成長。來自超大規模雲端服務客戶的 AI 基礎設施訂單第四季達到約 40 億美元,使 2026 財年 AI 基礎設施訂單總額達到 93 億美元;公司預計 2027 財年相關營收將達到約 75 億美元。
與此同時,公司對 2027 財年的展望依然相對積極。思科預計全年營收為 722 億至 734 億美元,非 GAAP EPS 為 5.05 至 5.11 美元;第一財季營收預計為 180 億至 182 億美元,非 GAAP EPS 為 1.32 至 1.34 美元。
從股價的中長期角度來看,投資人需要關注兩個方面:一是 AI 基礎設施營收能否按照公司預期由 2026 財年的約 40 億美元提高至 2027 財年的 75 億美元;二是高速成長的 AI 硬體業務能否在擴大營收的同時維持 65% 左右的整體毛利率。如果 AI 訂單保持成長且利潤率趨於穩定,未來股價或將獲得支撐繼續上漲。
思科股價技術分析
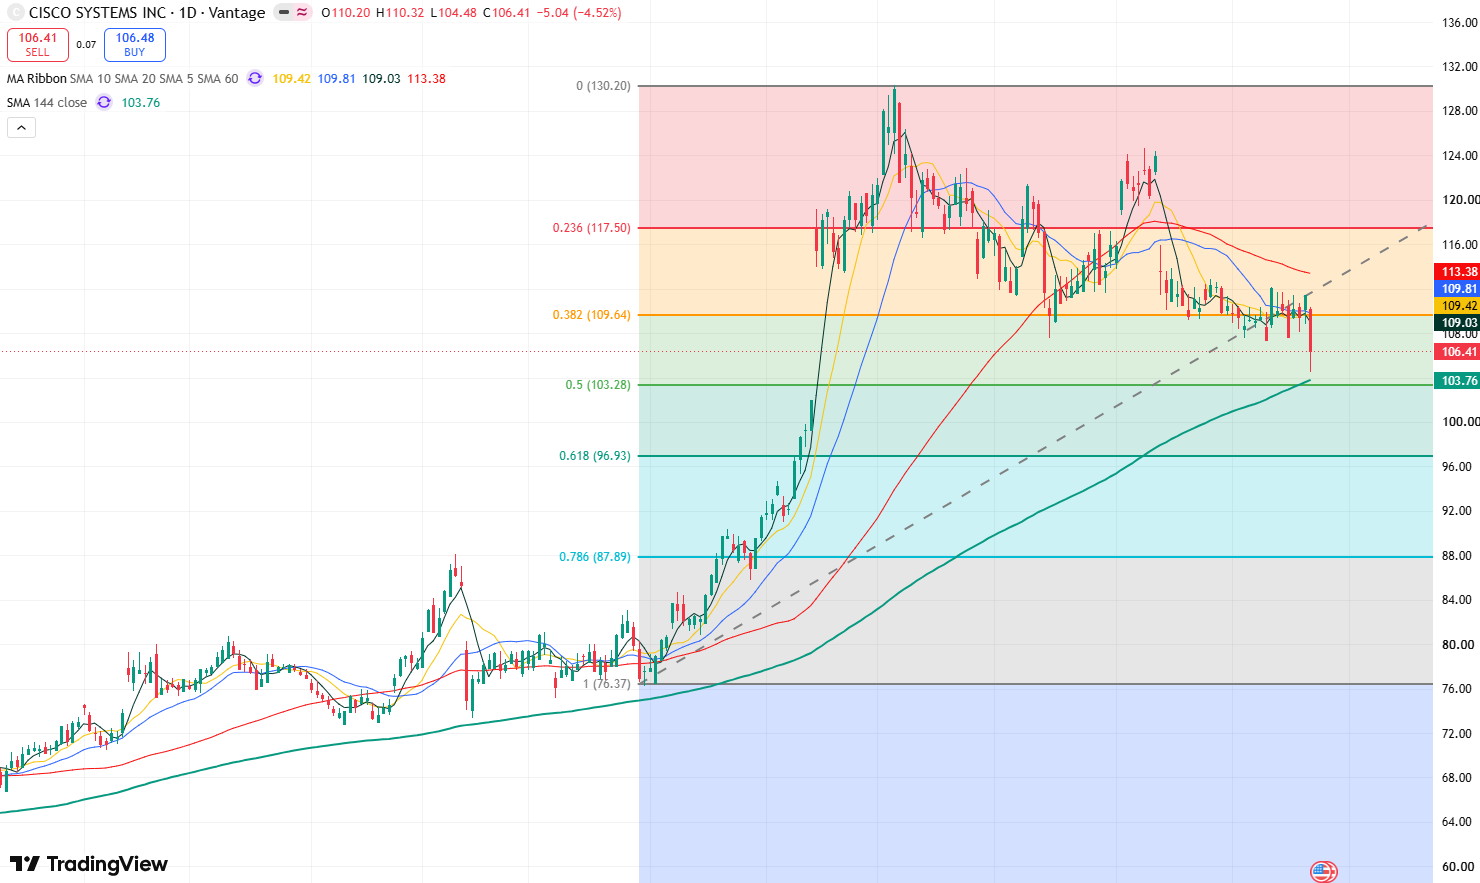
思科股價日線圖,來源:TradingView
從思科股價的日線圖來看,股價在週二下跌連續跌破 5 日、10 日和 20 日均線,K 線結構可能有所轉弱,股價短線可能繼續回檔。
目前來看,股價即將觸及 144 日均線(103 美元)及 103-100 美元支撐區間,該位置有可能將形成支撐共振,若股價在 103 美元上方止跌回穩,短線可能將迎來技術性反彈走勢,反彈的首要目標位將向上測試 107-110 美元區間,若股價能強勢突破並站穩 110 美元上方,將開啟通往 120 美元的上行空間。
相反地,若股價跌破 100 美元,可能將進一步回落至 97 美元附近,若此位置失守,股價可能將更深幅拉回至 88-90 美元區間。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。