英特爾股價預測:INTC逼近125美元,AI伺服器需求能否推動股價漲至140美元?



AI 播客


美東時間9月22日,英特爾收漲1.69%報123.86美元,受AI推理需求升溫及伺服器CPU關注度提升帶動。第二季資料中心與AI業務增長強勁。市場關注其與SK海力士的美國記憶體合作潛力,但尚處初步討論階段。技術面上,125美元為短期突破關鍵位,站穩後有望挑戰135至142美元,下方則需關注120美元與115.10美元支撐,需留意股權稀釋等風險。

AI推論需求升溫,英特爾產品業務改善
Meta 推出 Muse 後,AI 智慧體對伺服器 CPU 的需求受到市場關注。CPU 在推論、任務排程與資料處理環節與 GPU 及其他加速器協同運作,英特爾、AMD 與 Arm 股價隨之上漲。
英特爾第二季營收年增 25% 至 161 億美元,資料中心與 AI 業務營收增長 59% 至 63 億美元,Non-GAAP 每股盈餘為 0.42 美元。公司預計第三季營收為 158 億至 168 億美元,Non-GAAP 毛利率約 42%。
製造業務方面,英特爾 High-NA EUV 累計晶圓處理量超過 100 萬片,涵蓋設備認證、研發與生產。公司已在部分 Panther Lake 處理器的 Intel 18A 製程層採用 High-NA EUV,並進入大批量製造階段。外部客戶訂單規模與量產進度將影響晶圓代工業務的營收成長。
SK海力士合作存在想像空間,但仍處於初步討論階段
據路透社報導,SK 海力士正與英特爾討論在美國生產記憶體晶片,方案包括租用英特爾興建中的俄亥俄州工廠部分空間,或與英特爾及大型雲端服務商組建合資企業。
若合作落地,英特爾有望提高俄亥俄專案未來的產能利用率,並緩解部分建設資金壓力。
雙方仍處於初步討論階段,尚未達成協議。若合作涉及 HBM、DRAM 或其他韓國「國家核心技術」,相關技術轉移需接受韓國政府審查。
此外,股權稀釋也是英特爾面臨的風險。英特爾 8 月以每股 95 美元發行約 2.11 億股,發行總額為 200 億美元,預計淨融資約 197 億美元,承銷商另有權購買最多 3158 萬股。募集資金用於一般公司用途,包括資本支出和營運資金。
本次融資增強了英特爾的資金儲備,也擴大了流通股本。後續投資報酬將取決於先進製程量產、外部客戶訂單及新建產能的利用情況。
INTC技術分析:125美元是短期突破位,站穩後關注135美元
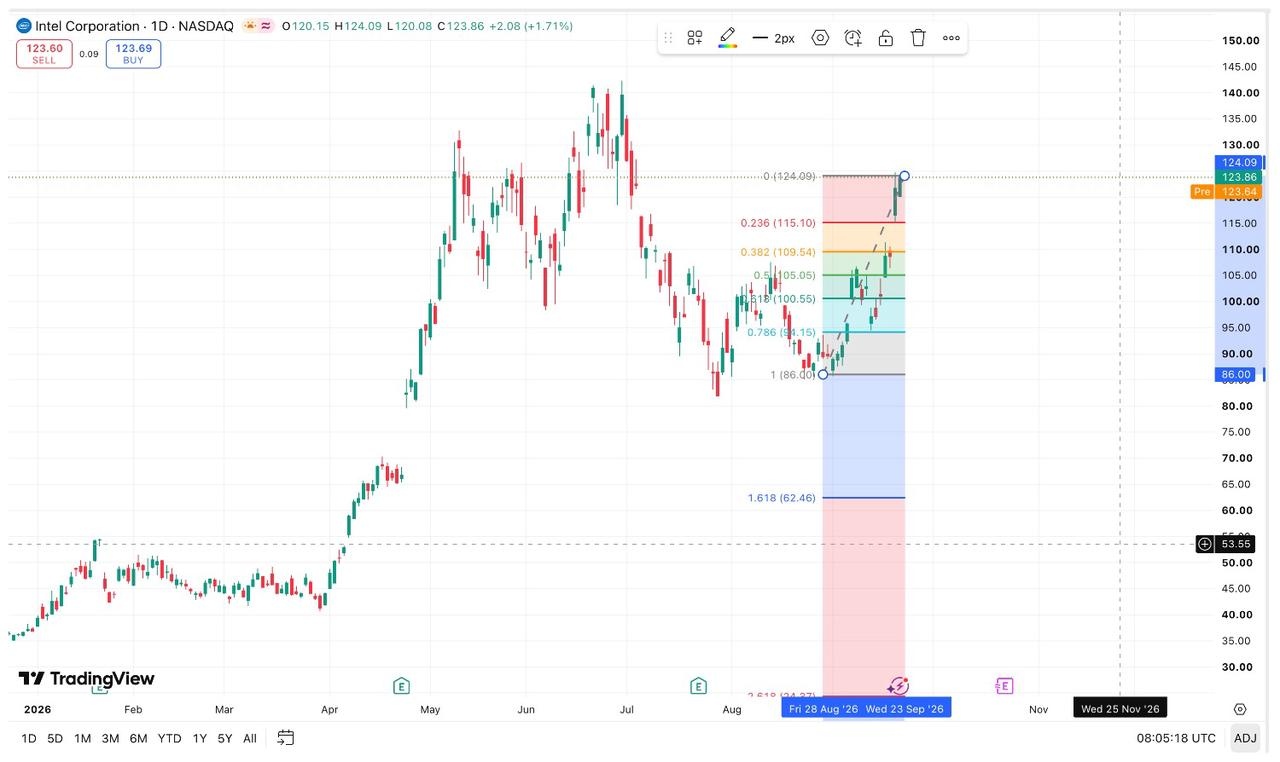
【來源:TradingView】
從日線圖看,英特爾股價自 8 月底約 86 美元反彈至 123.86 美元,盤中最高觸及 124.09 美元。目前正在測試 124—125 美元壓力區。
以本輪約 86 美元低點至 124.09 美元高點作為費波那契測算區間,主要回檔支撐分別位於:
- 0.236 回檔位:約 115.10 美元
- 0.382 回檔位:約 109.54 美元
- 0.500 回檔位:約 105.05 美元
- 0.618 回檔位:約 100.55 美元
- 0.786 回檔位:約 94.15 美元
若股價收盤站穩 125 美元,下一壓力位看 130 美元,隨後關注 134—135 美元;進一步突破後,可能測試 140—142 美元前高。1.618 費波那契擴展位約為 147.63 美元。
下行方面,120 美元是短期支撐,費波那契 0.236 回檔位約為 115.10 美元。若跌破 115 美元,下一支撐依序位於 109—110 美元和 104—105 美元;失守 100 美元,股價可能回落至 94—95 美元。
綜合來看,站穩 125 美元將打開向 134—142 美元上行的空間;若跌破 115 美元,本輪反彈結構將轉弱。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。