英特尔股价预测:INTC逼近125美元,AI服务器需求能否推动股价涨至140美元?



AI播客


美东时间9月22日,受AI推理需求升温带动服务器CPU预期及潜在制造合作传闻影响,英特尔股价两日累计上涨约14%。公司第二季度数据中心与AI业务增长显著,18A工艺进入大批量制造。短期需关注125美元压力位突破情况,下行重点关注115美元支撑位及股权稀释风险。

AI推理需求升温,英特尔产品业务改善
Meta推出Muse后,AI智能体对服务器CPU的需求受到市场关注。CPU在推理、任务调度和数据处理环节与GPU及其他加速器协同工作,英特尔、AMD和Arm股价随之上涨。
英特尔第二季度营收同比增长25%至161亿美元,数据中心与AI业务收入增长59%至63亿美元,Non-GAAP每股收益为0.42美元。公司预计第三季度营收为158亿至168亿美元,Non-GAAP毛利率约42%。
制造业务方面,英特尔High-NA EUV累计晶圆处理量超过100万片,涵盖设备认证、研发和生产。公司已在部分Panther Lake处理器的Intel 18A工艺层采用High-NA EUV,并进入大批量制造阶段。外部客户订单规模和量产进度将影响晶圆代工业务的收入增长。
SK海力士合作存在想象空间,但仍处于初步讨论阶段
据路透社报道,SK海力士正与英特尔讨论在美国生产存储芯片,方案包括租用英特尔在建的俄亥俄州工厂部分空间,或与英特尔及大型云服务商组建合资企业。
若合作落地,英特尔有望提高俄亥俄项目未来的产能利用率,并缓解部分建设资金压力。
双方仍处于初步讨论阶段,尚未达成协议。若合作涉及HBM、DRAM或其他韩国“国家核心技术”,相关技术转移需接受韩国政府审查。
此外,股权稀释也是英特尔面临的风险。英特尔8月以每股95美元发行约2.11亿股,发行总额为200亿美元,预计净融资约197亿美元,承销商另有权购买最多3158万股。募集资金用于一般公司用途,包括资本开支和营运资金。
本次融资增强了英特尔的资金储备,也扩大了流通股本。后续投资回报将取决于先进制程量产、外部客户订单及新建产能的利用情况。
INTC技术分析:125美元是短期突破位,站稳后关注135美元
【来源:TradingView】
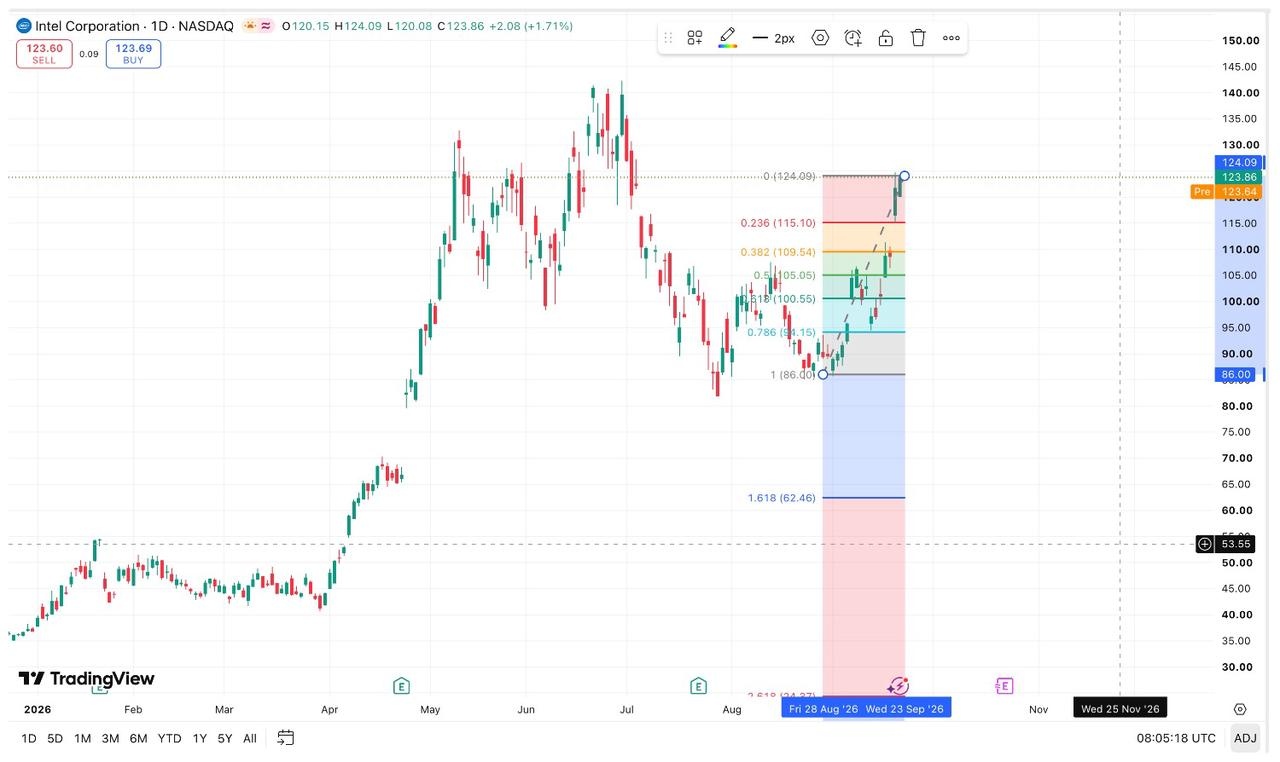
从日线图看,英特尔股价自8月底约86美元反弹至123.86美元,,盘中最高触及124.09美元。目前正在测试124—125美元压力区。
以本轮约86美元低点至124.09美元高点作为斐波那契测算区间,主要回撤支撑分别位于:
- 0.236回撤位:约115.10美元
- 0.382回撤位:约109.54美元
- 0.500回撤位:约105.05美元
- 0.618回撤位:约100.55美元
- 0.786回撤位:约94.15美元
若股价收盘站稳125美元,下一压力位看130美元,随后关注134—135美元;进一步突破后,可能测试140—142美元前高。1.618斐波那契扩展位约为147.63美元。
下行方面,120美元是短期支撑,斐波那契0.236回撤位约为115.10美元。若跌破115美元,下一支撑依次位于109—110美元和104—105美元;失守100美元,股价可能回落至94—95美元。
综合来看,站稳125美元将打开向134—142美元上行的空间;若跌破115美元,本轮反弹结构将转弱。