亞馬遜阻止Meta Muse在其平台代購,AMZN與META誰更值得買入?



AI 播客


亞馬遜基於安全與廣告控制考量,限制 Meta 的 AI 助手 Muse 執行平臺結帳,此舉有助維護其廣告收益與自有助手 Alexa 的發展。亞馬遜營收多元且獲利依賴雲端,具備穩健優勢;Meta 則積極投入 AI 基礎設施,若 Muse 實現商業化將開闢新成長曲線。投資人可依風險偏好與成長預期評估兩者配置。

TradingKey - 亞馬遜 (AMZN) 已限制 Meta (META) 的 AI 助手 Muse 透過 Amazon.com 執行購物與結帳操作。
亞馬遜表示,Meta 未提前告知 Muse 將造訪其平台,Muse 瀏覽網站時也沒有表明 AI 代理身份。亞馬遜據此認定,Muse 的未經授權存取違反平台使用條款。
亞馬遜擔心,Muse 在使用者指示下可能進入帳戶頁面與訂單紀錄,帶來隱私及安全風險。Meta 先前表示,Muse 無法檢視使用者密碼與付款資訊;使用者提供的登入憑證會進入安全儲存,由系統呼叫但不會向模型顯示。
付款流程則透過 Stripe Link 產生一次性卡號。截至 9 月 22 日公開報導發布時,Meta 尚未就亞馬遜的限制單獨回應。
亞馬遜為什麼要限制Muse代購?
Muse 於 9 月 8 日上線,可以填寫表單、寄送郵件、預訂服務並代用戶購物。當網站沒有開放 API 時,Muse 可透過瀏覽器完成操作。
外部 AI 助手可能繞過亞馬遜的商品搜尋、個人化推薦和廣告展示環節。若此類購物方式擴大,可能減少用戶直接瀏覽亞馬遜搜尋結果、商品推薦和贊助廣告的次數。
2026 年第二季,亞馬遜廣告服務收入年增 26% 至 198.09 億美元。公司也已推出自有購物助手 Alexa for Shopping,提供商品搜尋、比較、價格追蹤和自動補貨等功能。
亞馬遜將這次限制歸因於帳號安全、AI 代理身份揭露和平台使用規則。該措施也有助於公司維持對商品搜尋、推薦和結帳流程的控制。
與亞馬遜的限制措施不同,Shopify 選擇與 Meta 合作,並計劃透過 Shop Pay 支援 Muse 結帳,具體上線時間尚未公布。Muse 目前已串接 Stripe Link,由其提供支付和一次性卡號服務。
AI Agent電商競爭如何影響股價?
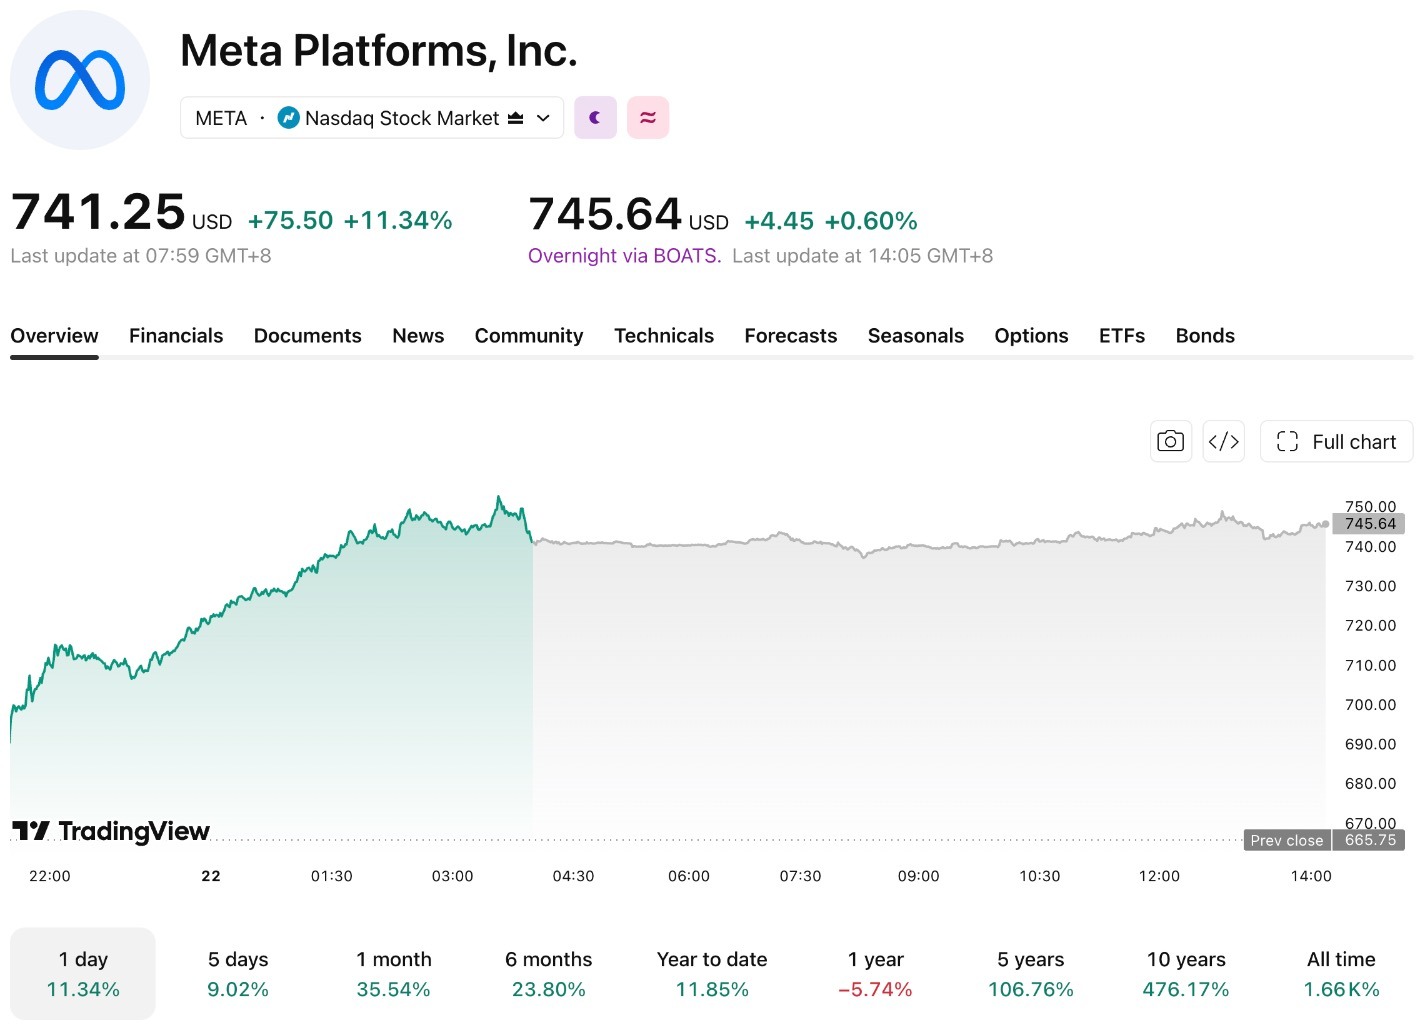
Muse 上線後曾連續三天位居美國 iPhone 免費應用程式榜首。9 月 21 日,Meta 股價上漲 11.4%,亞馬遜上漲約 1.9%。Muse 的應用程式商店表現受到市場關注,油價回落和科技股普遍上揚也支撐了當天行情。
【來源:TradingView】
亞馬遜的限制使 Muse 暫時無法在 Amazon.com 完成購物操作。Meta 仍可透過 Shopify 接入更多商家,並利用 Stripe 完成支付。用戶留存、付費轉化和商家覆蓋將決定 Muse 未來的收入規模。
對亞馬遜而言,Alexa for Shopping 的使用情況和交易轉化率,將反映其自有 AI 購物入口的效果。若外部 AI 助手吸引更多購物流量,亞馬遜需要在平台控制、廣告展示和新增訂單之間作出選擇。
AMZN與META誰更值得買入?
亞馬遜第二季營收年增 20% 至 2006.06 億美元,營業利益成長 43% 至 274.61 億美元。AWS 營收成長 37% 至 422.32 億美元,營業利益達到 166.21 億美元,占集團營業利益約 61%。電商、廣告和雲端運算均保持成長,但利潤仍主要由 AWS 貢獻。
Meta 同期營收成長 28% 至 608.01 億美元,營業利益下降 8% 至 187.75 億美元。當季費用包含 24 億美元法律相關支出和 11.8 億美元裁員費用。公司預計 2026 年資本支出為 1300 億至 1450 億美元,包括融資租賃本金償還。
亞馬遜營收來源更為分散,AWS 和廣告業務成長較快;Meta 營收增速和營業利益率更高,但營收仍主要依賴廣告,AI 基礎設施投入也明顯增加。Muse 若形成穩定的訂閱、廣告或商業合作收入,將為 Meta 增加新的成長來源。
重視營收結構與 AWS 成長,AMZN 相對占優;看好個人 AI 助手成為消費入口,並能承受高資本支出和產品商業化風險,META 更具成長潛力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。