好市多股價預測:財報前跌至895美元,COST現在值得買入嗎?



AI 播客


好市多將於 9 月 24 日美股收盤後公布 2026 財年第四季業績,市場預期營收為 948.6 億美元。核心看點在於銷售能否轉化為更高利潤、會員續約率及特別股利發放潛力。儘管商業模式具防禦性且長期前景向好,但高達 45 倍的本益比意味著估值偏高,投資人宜等待數據確認或採分批佈局策略以降低風險。
TradingKey - 好市多(COST)將於 9 月 24 日美股收盤後公布 2026 財年第四季業績。FactSet 預計公司當季營收為 948.6 億美元,每股盈餘為 6.53 美元。除了獲利表現,會員人數、續約率以及管理層是否釋放特別股利訊號,也將成為影響股價的關鍵因素。
財報發布前,好市多股價表現偏弱,截至 9 月 18 日,公司股價收在 895.31 美元,過去五個交易日累計下跌超過 2%,較 5 月創下的歷史高點回落約 18%。
好市多財報需要關注什麼?
好市多已提前公布第四財季銷售數據,因此本次財報最大的懸念並不是營收,而是這些銷售能否轉化為更高利潤。
公司第四財季淨銷售額達到 939 億美元,年增 11.3%;美國同店銷售額成長 10.7%。剔除汽油價格及匯率影響後,公司整體可比銷售成長 6.7%,數位通路銷售成長 19.8%。2026 財年全年淨銷售額則達到 2973 億美元,年增 10.2%。好市多官方銷售數據表明,消費者到店頻率與線上需求仍保持成長。
由於 948.6 億美元的市場營收預期與已經公布的 939 億美元淨銷售額相差不大,最終結果主要取決於會員費收入。投資人需要關注付費會員數量、美國及加拿大市場續約率,以及較高等級的黑鑽卡會員占比是否繼續提升。
會員費是好市多獲利品質的重要來源,公司透過較低的商品加價率吸引顧客,再利用高續約率和會員規模創造穩定利潤。這種模式不僅強化了客戶黏著度,也使好市多能夠依靠龐大的採購量向供應商爭取更低價格。
特別股息會成為潛在成長因素嗎?
除了財報之外,特別股利可能是好市多股價更直接的潛在成長因素。
好市多過去確實有定期向股東發放巨額特別股利的歷史,公司曾在 2015 年發放每股 5 美元特別股利,2017 年提高至 7 美元,2020 年進一步提高到 10 美元;最近一次則是在 2023 年 12 月宣布每股 15 美元特別股利,並於 2024 年 1 月發放。
因此,從上一次特別股利計算到 2026 年已經接近三年。市場目前也重新開始押注下一輪大額配息。
美國銀行認為,好市多未來幾個季度存在宣布特別股利的可能性,並預計公司第四財季現金餘額約為 204 億美元;《霸榮週刊》(Barron's) 則援引市場觀點指出,若按照先前特別股利的成長邏輯推算,本輪特別股利規模可能達到每股約 22 美元。
此外,從歷史安排來看,好市多過去的特別股利並不是嚴格按照固定週期發放,因此不能簡單認為「滿三年就一定會配息」。不過,如果公司在財報或電話會議中透露現金儲備持續成長,市場可能會將其解讀為未來資本回報空間擴大的訊號。
好市多現在值得買入嗎?
好市多的核心優勢依然穩固,會員制模式帶來了持續性較高的收入,有限的商品種類提高了採購規模與庫存效率,Kirkland 自有品牌則進一步增強了定價能力。在經濟成長放緩時,消費者通常更加重視 CP 值,這也使好市多具備一定的防禦屬性。
問題主要出在估值,即使股價已從高點回落約 18%,好市多目前的本益比仍接近 45 倍,明顯高於標普 500 指數約 23 倍的水準。如此高的估值意味著,公司不僅需要交出穩健業績,還必須保持會員成長、同店銷售和利潤率同步改善。一旦續會率下降或獲利略低於預期,股價可能繼續承壓。
根據 TipRanks 統計,過去三個月追蹤好市多的 20 位分析師中,15 位給予買進評等、4 位建議持有、1 位建議賣出。未來 12 個月平均目標價為 1088.89 美元,最高目標價 1275 美元,最低目標價 781 美元。
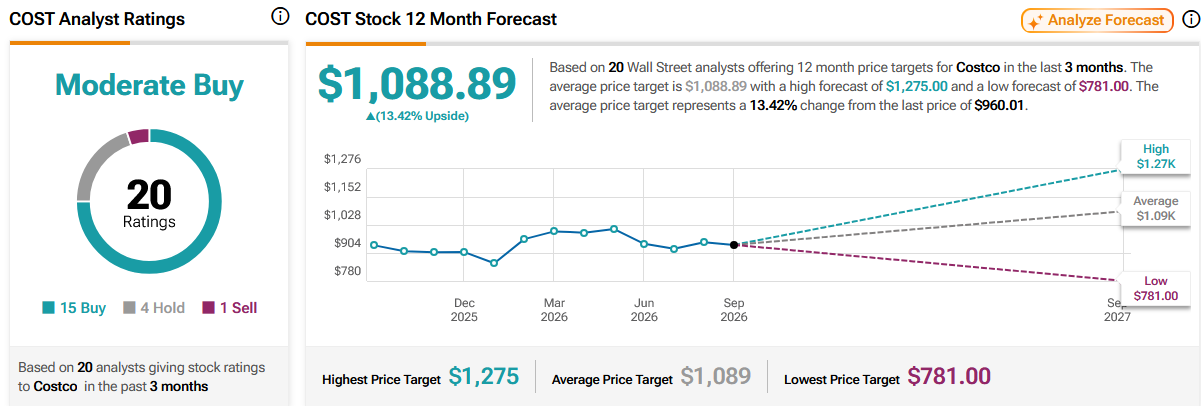
來源:TipRanks
好市多仍是一家適合長期關注的高品質零售商,但 895 美元附近並不能算明顯低估。對於重視安全邊際的投資人,財報前一次性重倉的風險較高,更合理的方式是等待獲利和會員數據確認,或採用分批佈局策略。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。