輝達股價預測:黃仁勳稱2027年晶片銷量將翻倍,NVDA股價有望挑戰320美元



AI 播客


截至美東時間 9 月 17 日,輝達股價因執行長黃仁勳預期明年晶片銷量翻倍及 AI 需求強勁而反彈上漲 2.54%,收報 219.34 美元。新一代 Vera Rubin 平台已量產,有助緩解市場對 AI 投資見頂的擔憂。技術面顯示中長期均線呈多頭排列,趨勢看漲。然而,投資人仍需關注供應鏈狀況以及記憶體成本上升對毛利率帶來的潛在壓力。

TradingKey - 截至美東時間 9 月 17 日,受黃仁勳最新關於 AI 晶片需求的積極表態影響,輝達 (NVDA) 股價高開高走,當日上漲 2.54%,收報 219.34 美元,結束自 9 月 8 日以來的調整。
黃仁勳預計明年晶片銷量翻倍,AI需求仍未見頂
輝達 CEO 黃仁勳 9 月 17 日在蘇格蘭參加 AI 峰會期間表示,預計公司明年銷售的晶片數量將達到今年的兩倍。他認為,AI 正在為不同行業和經濟體創造越來越明顯的價值,全球多個國家仍希望繼續增加 AI 投資。雖然輝達並未透露具體晶片銷量,但管理層認為 AI 硬體需求未來一年仍將維持高速擴張。
值得注意的是,輝達先前預計 2028 財年營收仍將成長約 70%,而且明確表示這一預測是在供應受限情況下給出的,意味著實際客戶需求可能高於當前能夠交付的規模。
新一代 Vera Rubin 也正在成為下一階段成長的重要支撐。輝達最新公布的 MLPerf 測試顯示,Vera Rubin NVL72 在部分 AI 推論任務上的吞吐量最高達到 GB300 NVL72 的 3.7 倍。Rubin 已經進入量產階段,隨著新平台逐漸接替 Blackwell,公司有望繼續受益於大型雲端廠商、AI 模型公司和主權 AI 專案的資本支出。
對 NVDA 股價而言,黃仁勳此次表態有助於緩解近期市場對於 AI 投資見頂的擔憂。不過,後續股價能否持續上漲仍要關注兩個因素:一是 GPU 和先進封裝供應能否滿足需求;二是獲利能力。由於記憶體成本快速上漲,輝達預計 Q3 毛利率約為 74%,Q4 可能下降至 71%—72%,因此未來即使銷量大幅成長,市場仍會關注營收成長能否轉化為同等強勁的利潤成長。
輝達股價技術分析
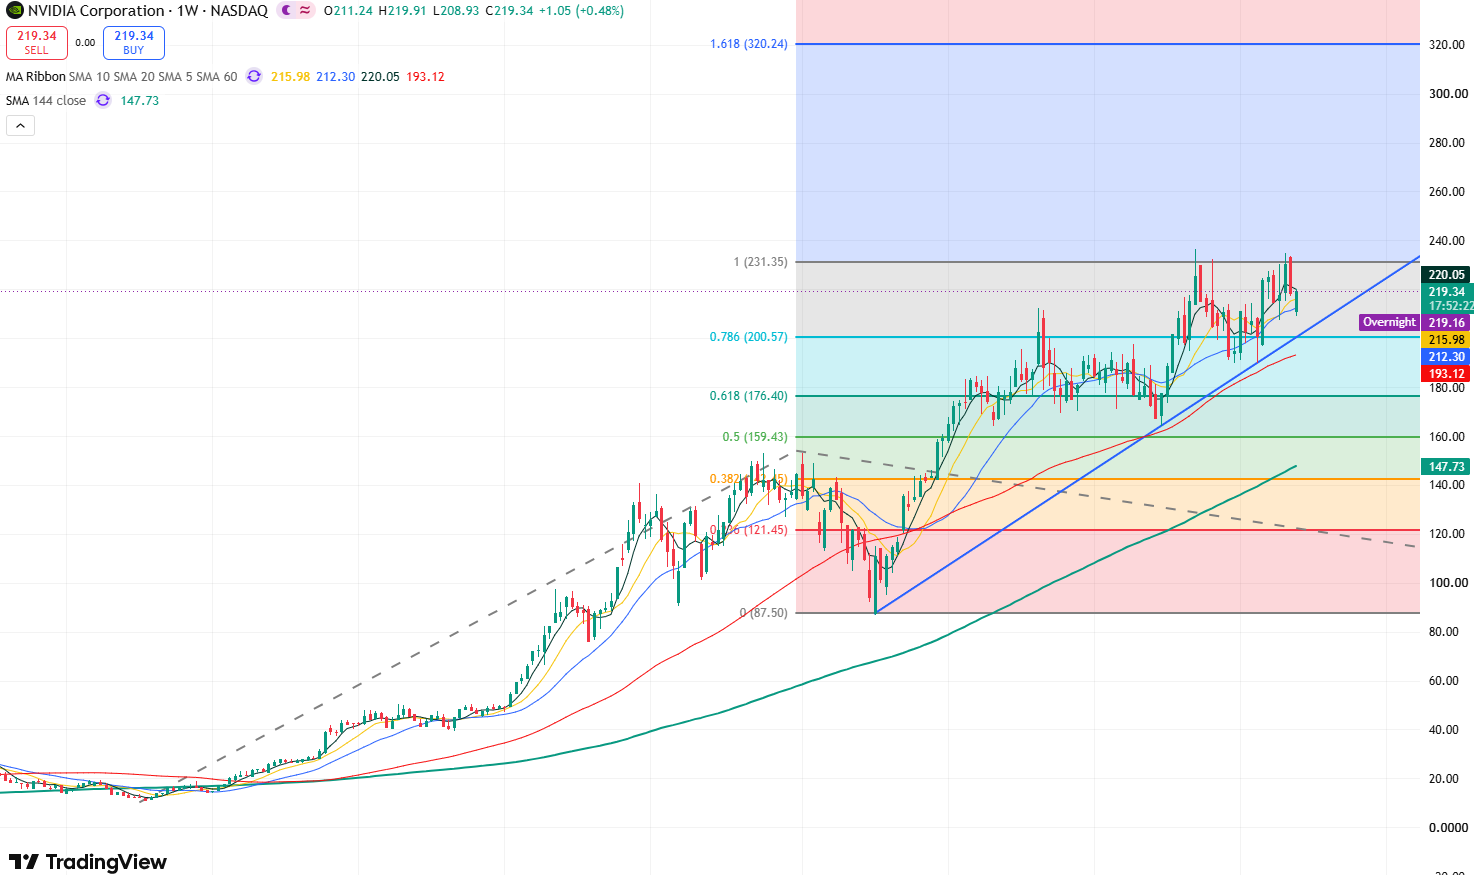
輝達股價週線圖,來源:TradingView
從輝達股價的週線圖來看,股價從 4 月至今的走勢 K 線低點連接成一條明顯的上漲趨勢線,顯示股價整體趨勢看漲;同時,均線系統中 SMA 60 與 SMA 144 兩條中長期均線持續維持多頭排列,顯示上漲趨勢的持續性強,股價繼續上漲的可能性極大。
目前來看,股價連續兩次向上挑戰 230 美元,均未能有效突破,進而推動股價近期出現回檔,不過市場情緒在黃仁勳表態後得以提振,本週股價有望收陽止跌,這意味著短期股價可能將繼續上漲。
上行方面,股價上方首要壓力位注意 230-236.5 美元,若股價能突破 236.5 美元創下歷史新高,股價將打開通往費波那契 1.618 擴展位 320 美元的上行空間。
下行方面,股價下方首要支撐位注意 208 美元,再往下則注意 200 美元附近,若此位置失守,股價可能將進入更深度的調整階段,可能將向下測試 190 美元支撐位,甚至可能跌向 176 美元附近。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。