聯準會10月會連續升息嗎?點陣圖中位數指向年內再升息一次



AI 播客


美東時間 9 月 16 日,聯準會宣佈升息 25 個基點至 3.75% - 4.00%。最新點陣圖與經濟預測顯示,因 GDP 與通膨預測上調,多數官員預計年內至少再升息一次,2026 年末政策利率中值升至 4.1%。期貨市場預計 12 月底前再升息機率達 87%,但對 10 月政策走向仍存分歧。受此影響,美債殖利率與美元指數走高,股市與黃金承壓,房市融資成本進一步上升。

TradingKey - 美東時間 9 月 16 日,聯準會將聯邦基金利率目標區間上調 25 個基點至 3.75% - 4.00%,為 2023 年 7 月以來首次升息。
9 月 17 日,截至發稿,據 CME「聯準會觀察」顯示,10 月維持利率不變的機率約為 49.1%,升息 25 個基點的機率約為 50.9%,市場對 10 月政策路徑仍存在明顯分歧。
聯準會 9 月決議公布後,期貨市場預計年底維持當前利率區間的機率約為 13%,再升息 25 個基點的機率接近 52%,累計再升息 50 個基點的機率超過 35%。由此計算,12 月會議結束前至少再升息一次的機率約為 87%。
最新點陣圖顯示,2026 年年底政策利率中值為 4.1%,對應年內再升息 25 個基點。期貨市場與點陣圖對年內繼續升息的方向判斷基本一致,但市場仍為累計升息兩次保留了超過 35% 的機率。
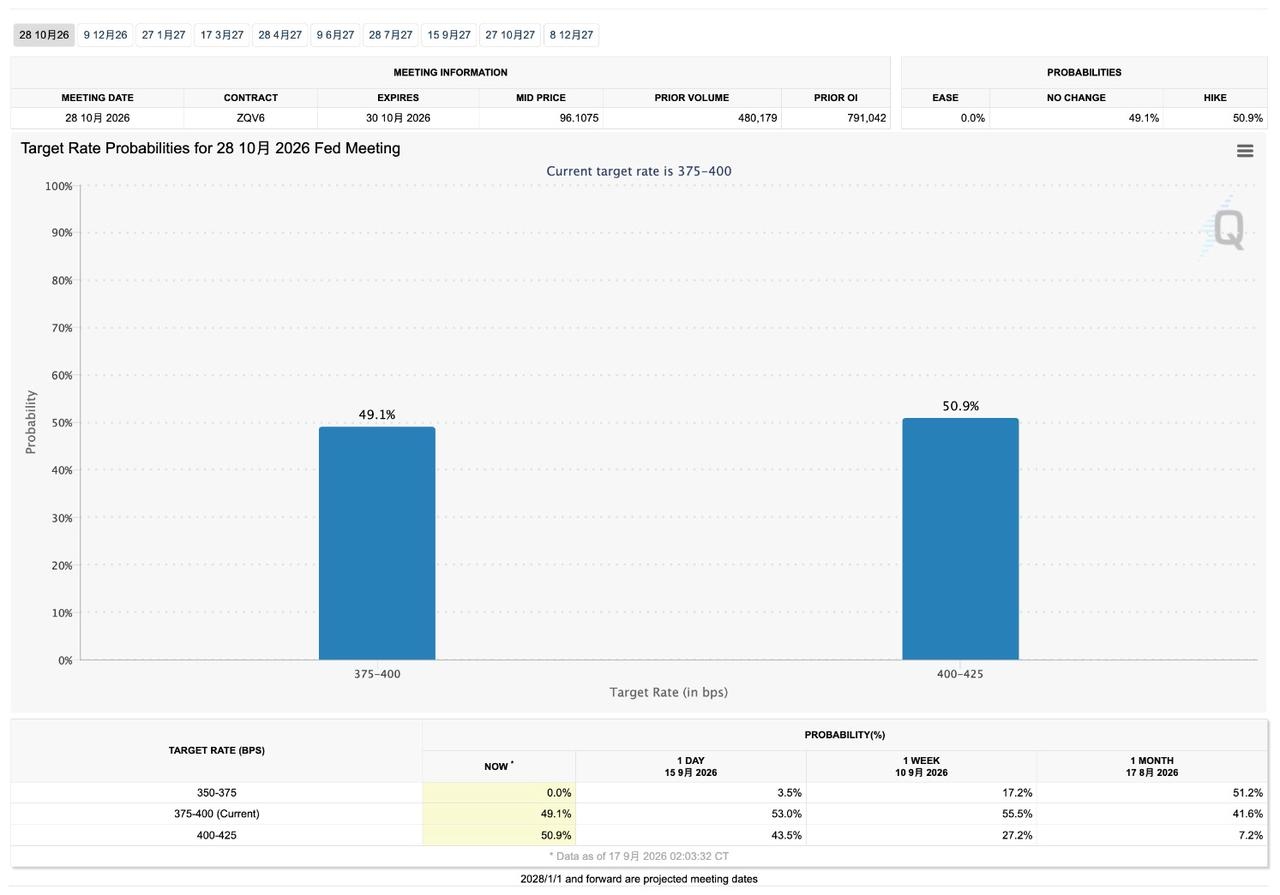
【來源:CME】
點陣圖為何指向年內繼續升息?
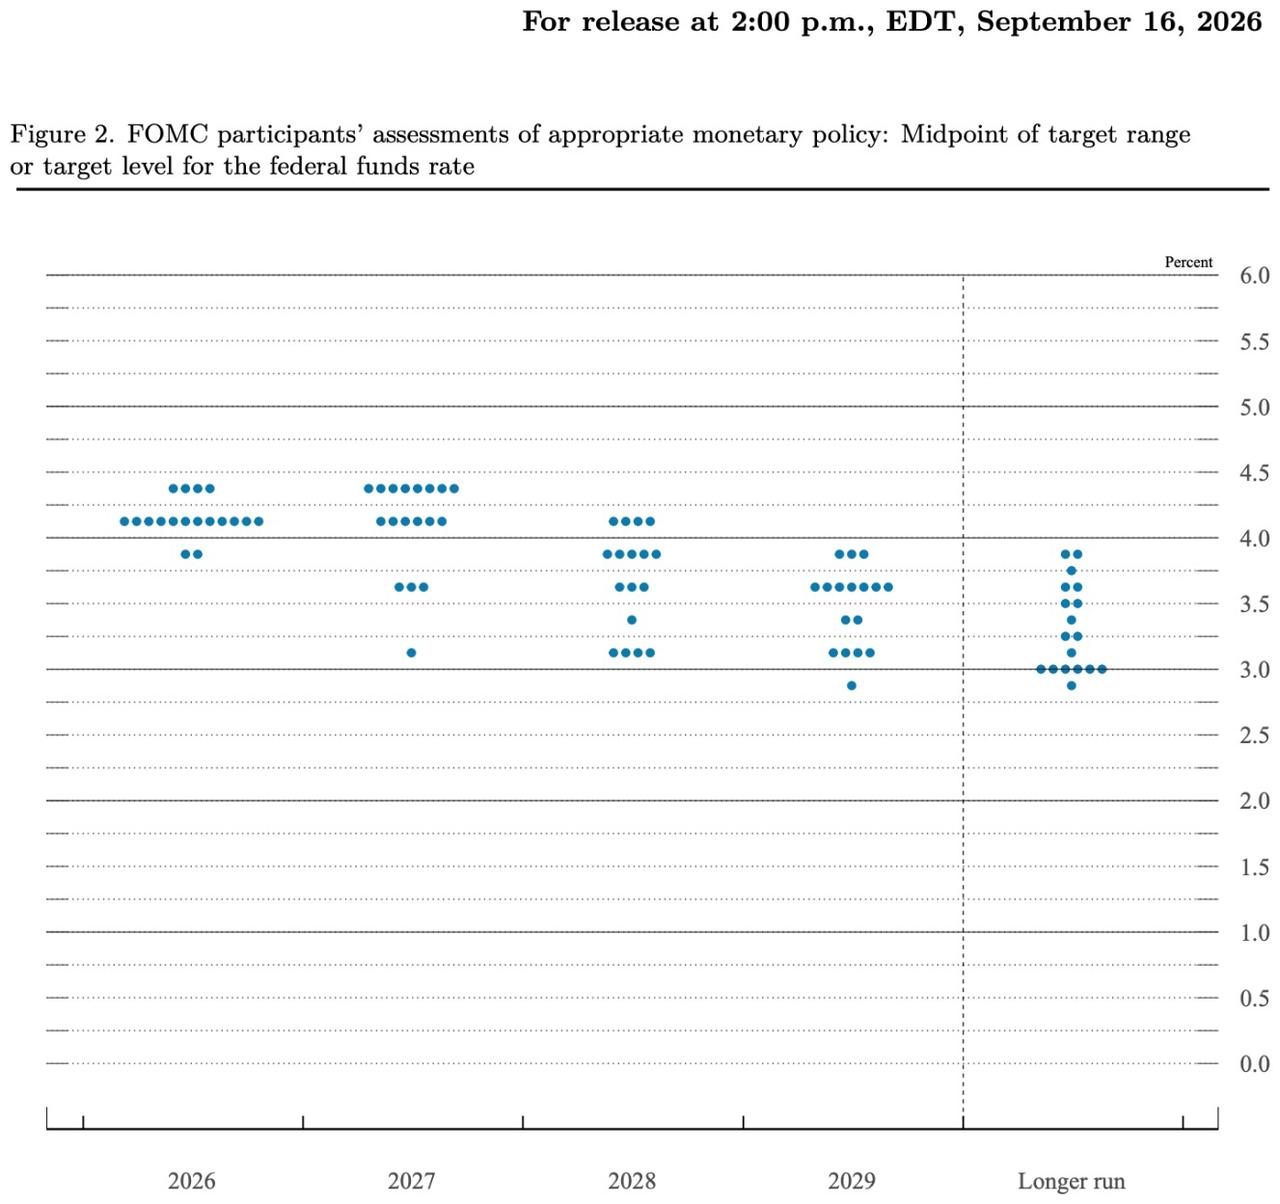
聯準會 9 月點陣圖顯示,2026 年末聯邦基金利率中值由 6 月預測的 3.8% 升至 4.1%,對應年內再升息 25 個基點。
【來源:federalreserve.gov】
在提交利率預測的 18 名官員中,12 人預計 2026 年末利率中點為 4.125%,對應再升息 25 個基點;4 人預計升至 4.375%,對應再升息 50 個基點;其餘 2 人預計維持目前水準。由此計算,16 名官員預計年內至少還需升息一次。
2027 年政策利率中值也由 3.6% 上調至 4.1%,表明多數官員預計利率將在明年繼續處於較高水準。
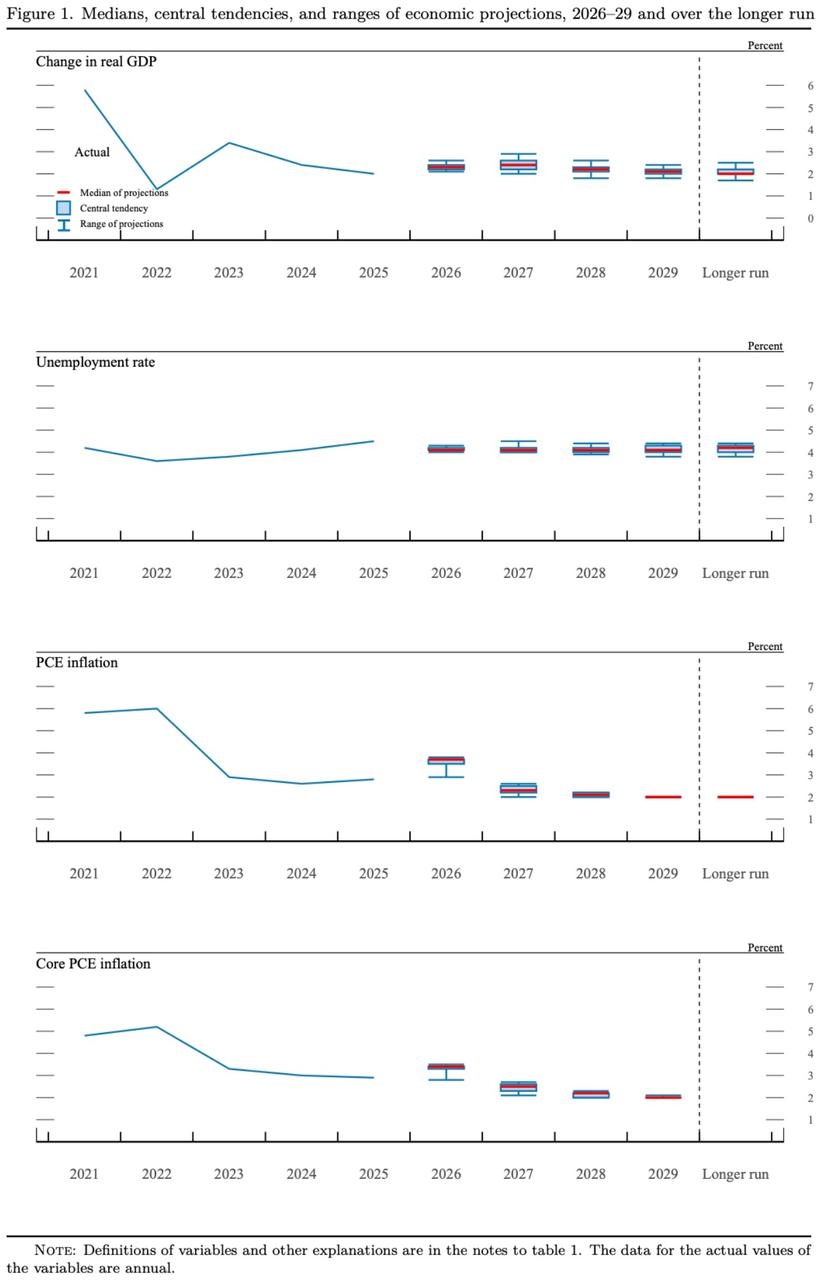
在 9 月 16 日公布的經濟預測摘要中,聯準會將 2026 年實質 GDP 成長率中值由 2.2% 上調至 2.3%,第四季平均失業率由 4.3% 下調至 4.1%;PCE 通膨和核心 PCE 通膨預測分別由 3.6% 和 3.3% 上調至 3.7% 和 3.4%。
其中,GDP 和通膨數據均按 2025 年第四季至 2026 年第四季的變化計算。經濟和就業預測改善,為進一步緊縮政策提供了更大空間;通膨預測上調則增強了年內繼續升息的依據。
【來源:federalreserve.gov】
市場為何對10月升息仍存分歧?
點陣圖反映聯準會官員對年末適當利率水準的判斷,不對應具體會議。聯準會年內還將在 10 月 28 日和 12 月 9 日公布利率決定,點陣圖所顯示的額外升息可能在其中任何一次會議實施。
市場的主要分歧在於,聯準會會在 9 月升息後連續緊縮政策,還是等待更多經濟資訊再採取行動。10 月會議前,美國將公布 8 月 PCE 通膨、9 月非農就業和 9 月 CPI;油價、通膨預期及金融環境也將影響政策判斷。通膨壓力持續、就業保持強勁,可能提高 10 月升息的機率;相關指標降溫,則可能使下一次行動推遲至 12 月。
聯準會主席 Kevin Warsh 沒有在記者會上承諾後續升息時間或次數。他強調應觀察經濟與通膨的整體趨勢,避免根據單項月度數據確定政策方向。
10月政策預期如何影響市場?
聯準會 9 月決議當日,2 年期與 10 年期美債殖利率同步上升。9 月 16 日,2 年期殖利率上漲 6.5 個基點至 4.725%,創 2024 年 7 月 2 日以來新高;10 年期殖利率上漲 0.8 個基點至 5.003%,達到 2007 年 7 月 19 日以來最高水準。
殖利率變化顯示市場正在評估後續升息風險。10 月升息機率若繼續上升,短期美債殖利率與美元可能進一步走高。
美元指數在決議當日上漲約 0.64%,收在 100.25 附近。美元升值將壓低跨國企業海外收入折算為美元後的金額,並增加新興市場的美元債務壓力。
股市也對利率路徑上調作出反應。道瓊工業指數下跌 1.21%,標普 500 指數下跌 0.45%,那斯達克綜合指數近乎持平,羅素 2000 指數下跌約 0.4%。更高的利率通常會壓低股票估值,高估值公司與依賴外部融資的中小企業更為敏感。
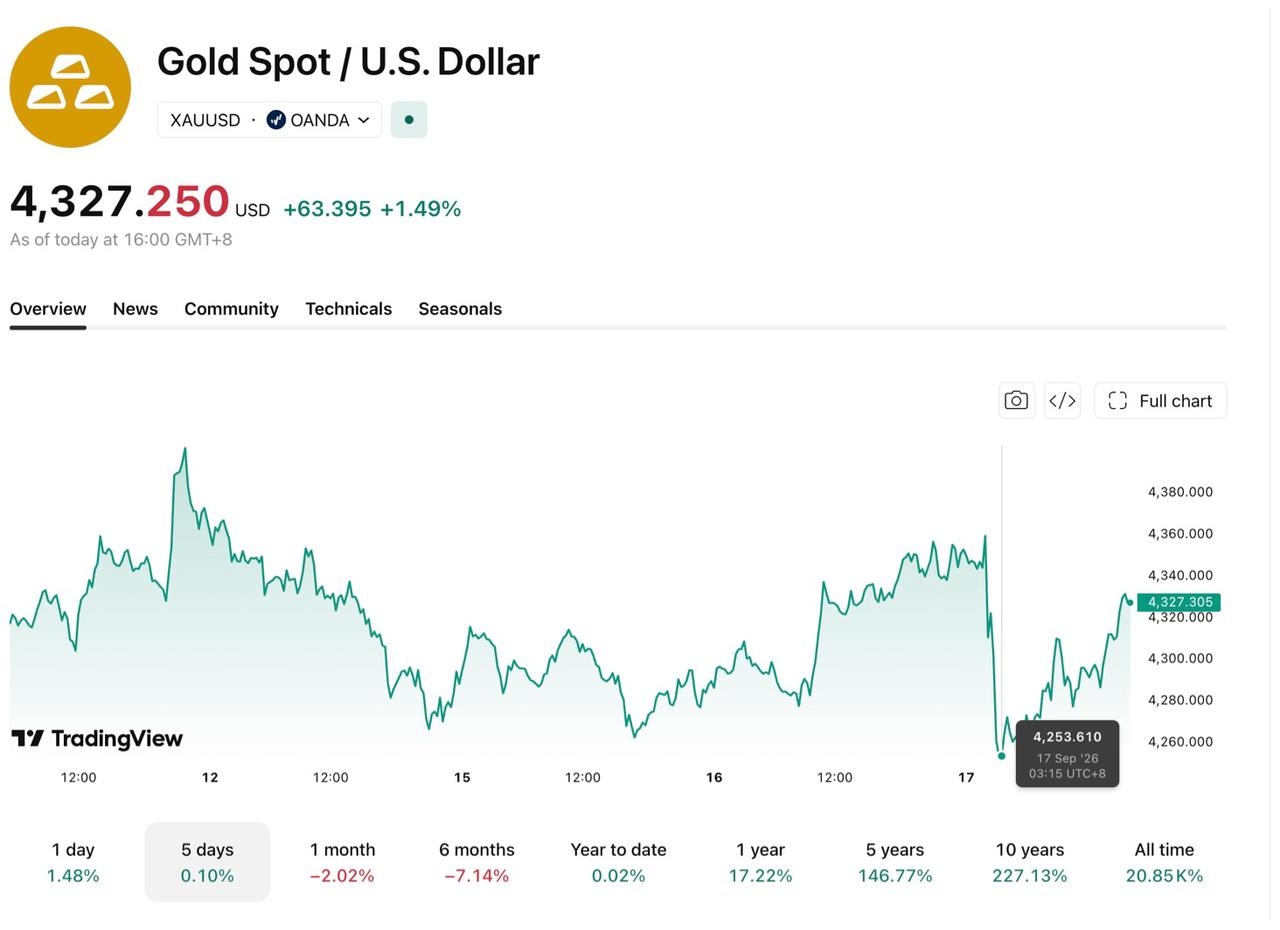
聯準會決議公布後,黃金期貨盤中由漲轉跌,一度跌至每盎司 4253 美元附近。美元與美債殖利率若繼續上升,金價可能進一步承壓。
【來源:TradingView】
房市在本次升息前已經面臨較高融資成本。截至 9 月 11 日當週,美國 30 年期固定房貸平均合約利率升至 6.97%,創 2025 年 5 月以來最高。當週房貸申請量比前一週下降 4.1%,其中轉貸申請下降 9%。
10 月會議前,聯邦基金期貨將顯示市場對升息的機率定價,2 年期美債殖利率與美元指數也將隨政策預期調整。8 月核心 PCE、9 月非農就業與 9 月核心 CPI 若繼續顯示通膨偏高、就業穩健,市場可能提高 10 月升息機率;數據降溫則可能使預期轉向 12 月。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。